

 德国的账上周已经有人算过。BEVH 的口 径是,Temu、SHEIN、速卖通三家三季度在德国一共做了 8.78 亿欧元,比去年同期少 3.12 亿,落到 5.66 亿。
Around Prague 在 10 月 18 日的报道里用了同一组数,也给了降幅:35.5%,份额从 5.3% 掉到 3.1%。这两个数前面拆过,这里不重复。降幅算的是三家加起来,不是其中一家的跌幅。
往西看法国,跌得更急。法国电商协会 FEVAD 与 Médiamétrie 的数据显示,7 月 Temu 的独立访客数同比下降 36.4%,Shein 降 42.3%,速卖通降 10.4%。
注意这是访客,不是成交。人来得少,不等于买得少,留下来的那批可能更精准,单客产出反而升。流量是漏斗最上面一层,这层先薄,下面迟早跟着薄。把 36.4% 当成销售额跌幅,是读错了指标。
三家降得也不齐。速卖通只掉一成,Temu 与 Shein 掉了三成以上。差在哪,报道没拆。能确定的是客单价越低、包裹越轻,受关税的影响越直接。
欧盟从 7 月起对 150 欧元以下低价值包裹按件征收 3 欧元。按件,不是按值。同一笔 3 欧元,摊在一件几十欧元的商品上占比很轻,摊在一件几欧元的商品上就是另一回事。低价模式卖的正是后面这一类。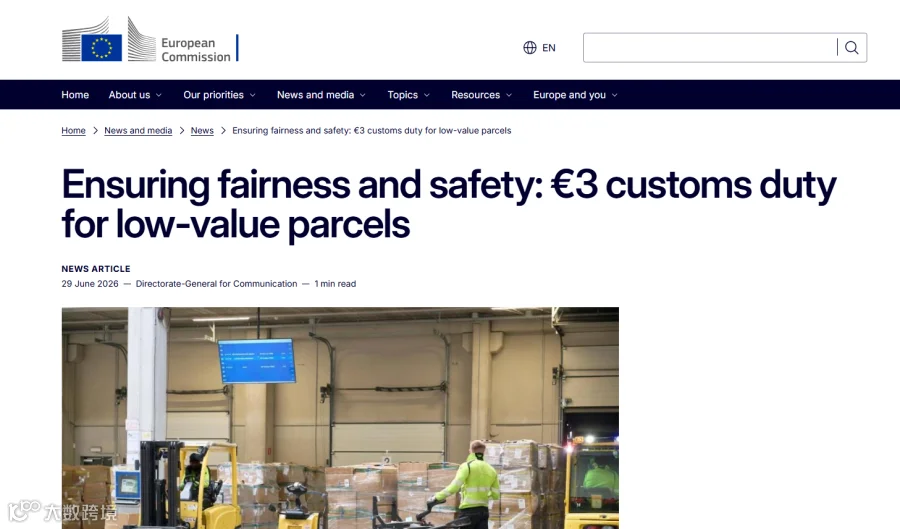
卖家可以先用商品售价做一次简单的压力测试。假设一件商品售价为 5 欧元,3 欧元就相当于售价的 60%;如果售价为 15 欧元,占比则降到 20%;售价达到 30 欧元,占比进一步降至 10%。这还没有计入采购、物流、平台费用和其他税费,因此对低客单价商品来说,新增的按件成本可能直接改变原有的利润结构。需要注意,这只是用于理解成本影响的简化计算,实际核算还要确认相关商品是否适用该项收费,以及费用最终由谁承担。
这条关联是报道给出的分析解释,不是因果结论。销售额掉三成五,关税只是被点名的原因之一,消费意愿、投放节奏、竞争格局都在动。把它写成关税打垮了低价,等于把解释当成了定论。
捷克那边的仓,换的是成本形态
报道提到,Temu 已经在捷克等欧洲国家使用仓储设施,本地仓发货的占比往后可能继续增加。
这笔账不难算。逐件跨境,每件都要过一道关,3 欧元按件收,一件就是一笔;整批入仓,货一次报关进来,成本从按件算变成按批算,单件摊到多少,取决于这一批的量和税率。配送也从跨境的长途换成当地的短途。
代价挪了地方。货压在仓里,卖不动全算自己的;仓租、人力、调拨,都不随单量浮动。轻小件靠本地仓跑量,前提是单量撑得住那笔固定开支。
判断是否转本地仓,可以把跨境直发和本地仓履约分别列一张成本表。直发模式要计算商品采购、国际运输、适用关税和末端配送等成本;本地仓模式则要把批量入仓的运输与清关成本分摊到单件商品,再加上仓储、拣货、当地配送、退货处理和滞销库存成本。两种模式的差额,才是判断是否值得转仓的依据。如果商品销量稳定、补货周期可控,本地仓可能有助于降低单票履约成本;如果订单量波动较大,仓储和滞销成本反而可能抵消节省下来的费用。卖家最好按不同月销量做几组测算,找出本地仓开始具备成本优势的订单规模,而不是看到关税变化就立即转仓。
对做欧洲站的卖家,眼下能动手的有三件:把 3 欧元按件摊进每个 SKU 的到岸成本,看哪些还能留、哪些必须提价;把客单价过低、重量又轻的款单拎出来重算;再判断本地仓与直发的分界线画在哪个销量段上。
数字来自 10 月 18 日那篇报道:德国部分援引 BEVH,法国部分援引当地协会与研究机构的月度监测。关税与销售下滑的关联为报道给出的解释,原文没有拆分归因的数据。捷克仓储的使用情况同样来自该报道,具体面积与占比未披露。