


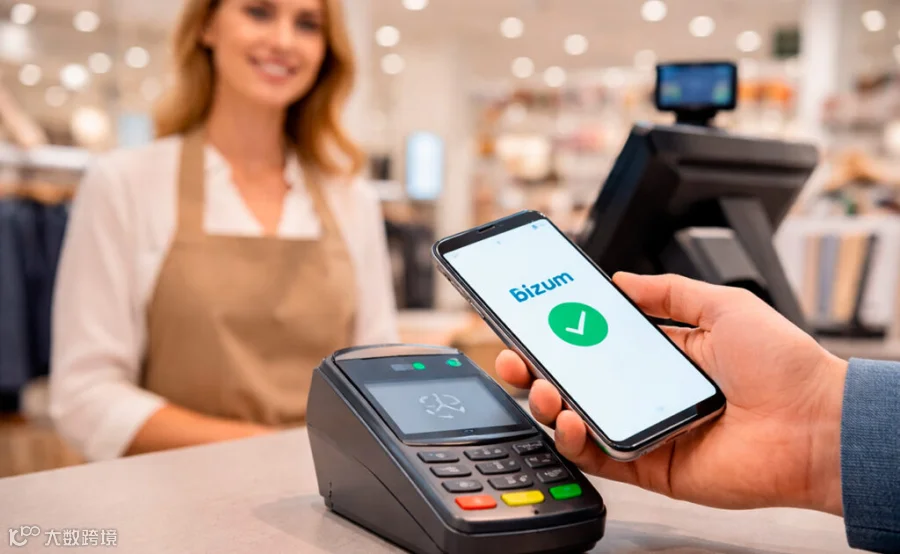
短短十年间,Bizum 已从朋友间转账工具蜕变为西班牙新零售核心引擎。作为由本土银行推动的即时支付平台,其用户超 3000 万、商户逾 10 万家,稳居西班牙电商第二大支付方式(仅次于银行卡)。
数据显示,Bizum 日均交易超 300 万笔,2025 年交易额突破 440 亿欧元。在黑色星期五期间更创历史纪录:单日完成 67 万笔购买,总额达 4350 万欧元。
进军实体零售
Bizum 正正式接入线下销售终端。BBVA、CaixaBank 及 Santander 等大型银行已将 Bizum 直接集成至实体 POS 机。
顾客无需扫码或刷卡,仅输入关联账户数字即可通过手机付款。以 BBVA 为例,其安卓 POS 机已支持该功能,实现即时确认并整合退货管理。
对零售商而言,此举显著降低支付摩擦、提升收银效率,并强化了实体店与电商的全渠道体验一致性。
对销售和数据的直接影响
行业报告显示,Bizum 已占据西班牙在线支付总额的 20%–30%。其有效降低了购物车放弃率,简化了移动端结账流程,显著提升转化率,在时尚、餐饮及快商务领域表现尤为突出。
此外,与银行支付平台的深度集成为数据分析开辟新维度。每笔交易实时生成消费模式与购买频率信息,助力零售商构建数据驱动系统,制定个性化忠诚度计划或交叉促销策略。
告别现金,拥抱即时性
PwC 报告指出,西班牙消费者现金偏好已降至约 21%,多数人转向银行卡及数字支付。即时支付的便捷与安全,进一步巩固了移动解决方案相对于传统方式的偏好优势。
尽管现金尚未消失,但其使用率逐年下降,数字原生代对便捷性与即时安全的需求正重塑支付习惯。
不断演变的生态系统:EPI、电子钱包与先买后付(BNPL)?
Bizum 虽处领先地位,但仍面临竞争。Apple Pay、Google Pay 等科技巨头及 BNPL 融资模式,在电子产品、旅行、时尚等垂直领域持续争夺市场份额。
中长期看,欧洲支付倡议(EPI)是关键变量。Bizum 作为 Wero 项目成员,正联合意大利 Bancomat Pay、葡萄牙 MB Way 推动跨国即时支付统一,旨在建立对抗 Visa 和 Mastercard 的欧洲标准。
税务及零售中使用 Bizum 的新义务
自 2026 年 1 月起,金融机构须报告所有 Bizum 交易(无论金额大小),以加强税务监管、打击地下经济。
个体经营者及中小企业需将 Bizum 收款纳入企业会计体系,并审查收入追溯性。在餐饮、本地零售等高周转行业,这一合规要求影响尤为显著。
快速支付与战略资产
Bizum 已成为西班牙零售业结构性支柱。其高渗透率、POS 集成能力、线上结账优化及数据生成价值,共同构成商业转型关键驱动力。
对零售商而言,核心挑战在于理解 Bizum 在全渠道战略中的角色及其数据价值。到 2026 年,支付竞争焦点将从终端本身转向客户关系与信息掌控力。