1.《裁量基准》中所称的“以上”、“以下”、“以内”、“不满”、“超过”是否包括本数?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:《裁量基准》中除特别注明外,所称“以上”、“以下”、“以内”均含本数,“不满”、“超过”均不含本数。
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
2.《裁量基准》中所称的“有其他较重情节的”、“有其他严重情节的”包括哪些情形?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:《裁量基准》中除特别注明外,所称“有其他较重情节的”、“有其他严重情节的”包括但不限于不配合税务检查、违法手段恶劣、社会影响较大、危害后果严重等情形。
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
3.《裁量基准》中所称的“虚开金额”、“非法代开金额”、“发票金额”具体是指什么数额?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:《裁量基准》中除特别注明外,所称“虚开金额”、“非法代开金额”、“发票金额”为发票上金额栏载明的数额。
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
4.《全国税务行政处罚裁量基准(2026年版)》中税务行政处罚“轻微不罚”清单适用什么情形、具体事项有哪些?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《税务行政处罚“轻微不罚”事项清单》(附件2)的规定:本清单适用《中华人民共和国行政处罚法》第三十三条第一款“违法行为轻微并及时改正,没有造成危害后果的,不予行政处罚”的情形。

......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
5.《裁量基准》中所称的“个人”包括哪些主体?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:《裁量基准》中所称的“个人”包括自然人、个体工商户。
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
6.《裁量基准》中所称的“首次”、“二次以上”、“二次”、“超过二次”、第16项、第17项所称的“次”具体是指?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:
《裁量基准》中所称的“首次”、“二次以上”、“二次”、“超过二次”,是指税务行政相对人在税务管理系统内存在同一项违法行为记录的次数。第16项、第17项所称的“次”,是指逾期未申报次数。同一纳税申报期内,存在两个以上税种逾期未申报的,视为一次违法行为。
......
16.纳税人未按照规定的期限办理纳税申报和报送纳税资料。
17.扣缴义务人未按照规定的期限向税务机关报送代扣代缴、代收代缴税款报告表和有关资料。
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
7.《裁量基准》中所称的“拒不改正”包含哪些情形?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:《裁量基准》中除特别注明外,所称“拒不改正”包括但不限于税务行政相对人明确表示不改正或者经税务机关纳税辅导、政策适用管理、风险提示提醒后仍不改正等情形。
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
8.《裁量基准》中所称的“一年内首次”、“一个年度累计二次以上” “累计二次”是如何计算的?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:《裁量基准》中所称的“一年内首次”是指一个自然年度内的首次。第66项所称的“一个年度内累计二次以上”是指按照连续12个月累计;所称的“累计二次”是指按照存续期间累计。
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
9.《裁量基准》所称的“两年”、“五年”分别是指?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:《裁量基准》所称的“两年”、“五年”分别是指税务行政相对人的违法行为被发现之日前24个月和60个月。
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
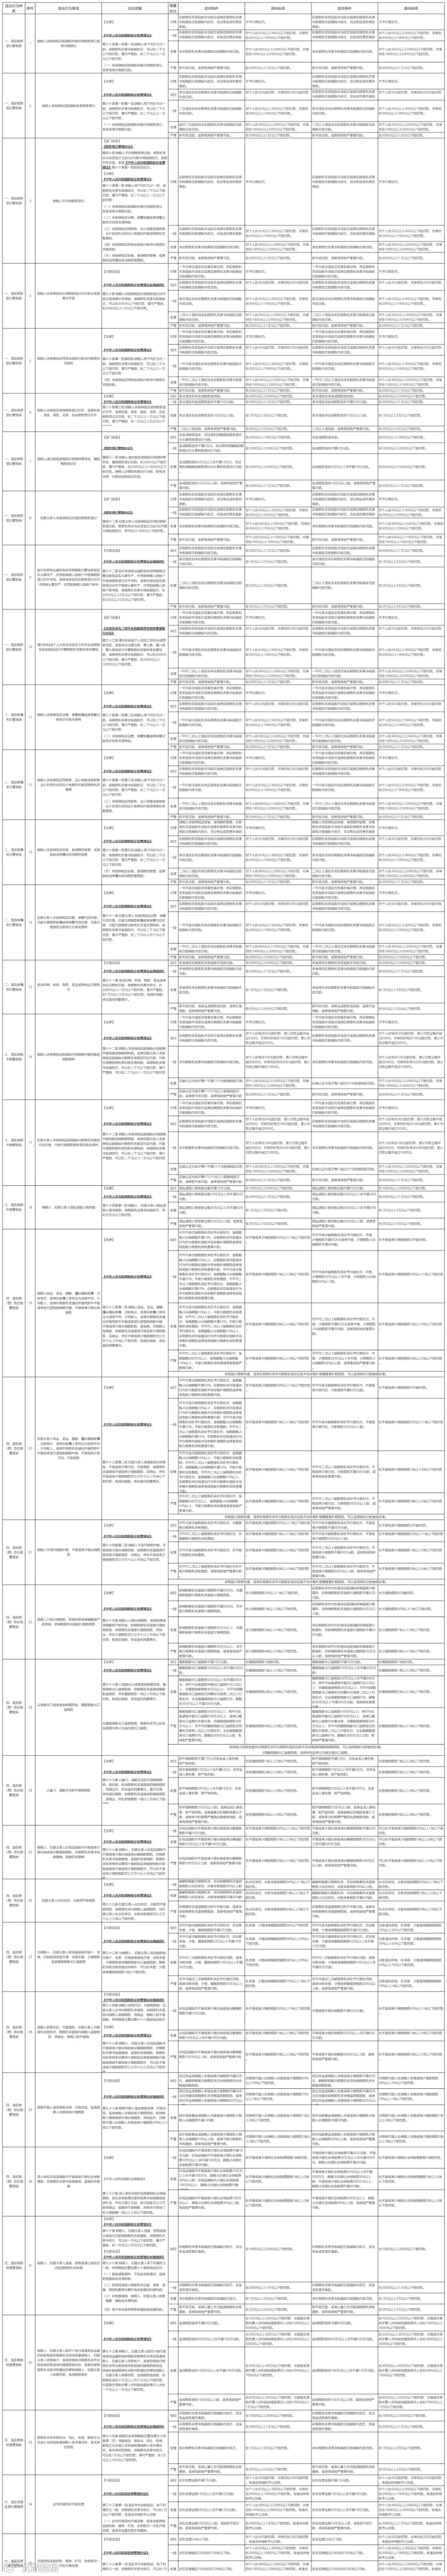
10.《全国税务行政处罚裁量基准(2026年版)》中的违法行为种类有哪些,具体的法定依据、裁量阶次、适用条件、标准是什么?
根据《国家税务总局关于发布<全国税务行政处罚裁量基准(2026年版)>的公告》(国家税务总局公告2026年第20号)中《全国税务行政处罚裁量基准(2026年版)》(附件1)的规定:
......
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
实用推荐