


二手转售(recommerce)的市场需求已无需证明。在节省开支、可持续发展、获取品牌商品及寻找独特单品等驱动下,二手交易已成为数百万消费者日常买卖的常规部分。
下一阶段对零售业更为关键:品牌和零售商需以盈利、整合和规模化的方式运营该渠道。其成熟度取决于估值、回购、寄售、质量控制、可追溯性、单品库存管理、逆向物流、电商与实体店协同及数据应用等全流程能力。
二手消费习惯的形成
eBay《2025年Recommerce报告》揭示了这一转变:全球89%受访消费者预计将保持或增加二手产品支出;81%的人将节省开支作为主要购买动机;Z世代(59%)和千禧一代(56%)计划增加此类支出。
这表明二手再销售已非边缘领域。市场既受价格驱动,也受消费习惯和探索欲推动。对许多买家而言,在转售平台搜索服装、配饰、运动用品或家居用品,已成为购买前比价的标准步骤。
时尚领域尤为突出。ThredUp估计,到2030年全球服装二手市场规模将达3930亿美元,增速是整个时尚市场的两倍。未来发展关键在于释放供应能力及利用技术精准匹配库存与需求。
规模化已成现实
Vinted证明了二手平台可按大规模逻辑运营。2025年其GMV达108亿欧元(同比增长47%),收入11亿欧元,净利润6200万欧元,并持续投资物流、支付、扩张及运动/收藏品等新品类。
Vinted数据显示,2025年会员在成人时尚上较原价节省216亿欧元,平均售价比原价低72%,且88%的买家在购买新品前会先查看该平台。
传统零售业应关注的是:这些平台已构建起流动性、信任机制、支付系统、推荐算法、物流体系及用户活跃度等基础设施,正改变消费者期望,使二手市场成为拥有独立规则的渠道。
真正的挑战始于零售商内部
开展二手业务并非简单添加“二手”标签页。二手商品状态、磨损、来源各异,需按单品管理库存,而非标准化批量模式。
核心运营难题包括:接收评估标准、采购或寄售模式、拍摄贴标、仓储位置、保修政策、退货处理,以及翻新后的利润率核算。
组织层面需明确主导部门。该业务涉及电商、可持续、运营、门店、技术、客服、财务及营销等多部门。若仅作为孤立试点或归属品牌声誉团队,难成独立业务单元;融入日常运营则可带来流量、忠诚度、残余数据并延长客户关系周期。
实体门店的优势
零售商拥有纯数字平台难以复制的实体资产。门店可承担回收、验货、解释估价、配送、收货及面向偏好现场验货买家的展示功能。
迪卡侬(Decathlon)通过“回购”服务展示了这一逻辑:在线估价、门店终检、礼品卡或转账收款,并由车间团队按特定标准检查。
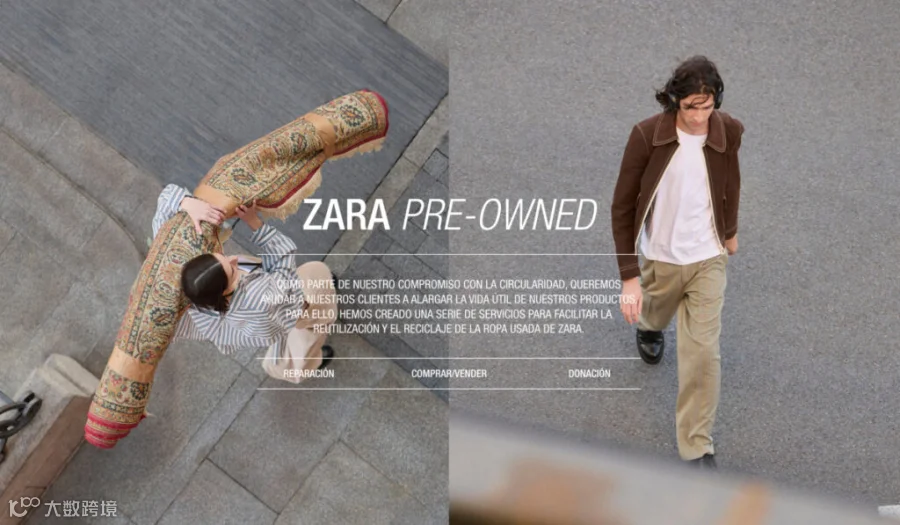
Inditex旗下“Zara Pre-Owned”于2022年推出修补、个人销售及捐赠服务,覆盖16个欧洲市场及美国,并与专业机构合作允许顾客在门店投放旧衣物鞋履。
技术将独特单品转化为商业机会
人工智能在产品分类、估价、状态检测、推荐及供需匹配中发挥核心作用。但规模效应不仅依赖算法,还需完善的门店流程、员工激励、CRM与库存系统整合及明确责任规则。
Orisha Commerce等全渠道解决方案应运而生,提供单品级参考、状态/照片/来源属性定制、实时目录、动态定价、线上下单门店履约、身份登记、交易追溯及合规管理等功能。
这反映了重要演进:再销售需要架构支撑。缺乏整合门店、电商、库存、合规及客户数据的系统,项目易沦为难以扩展的短期活动。
循环经济监管
欧洲《废弃物框架指令》修订版于2025年10月16日生效,引入纺织品和鞋类生产者责任延伸共同规范。
生产商须为投放市场的产品付费,资金用于支持收集、管理、再利用、回收及处置等环节。
这使得再销售不仅是商业机会。维修、再利用、转售及产品生命周期末端管理,正成为企业应对新监管要求的防御性举措,同时也回应了消费者对耐用性和透明度的期待。