


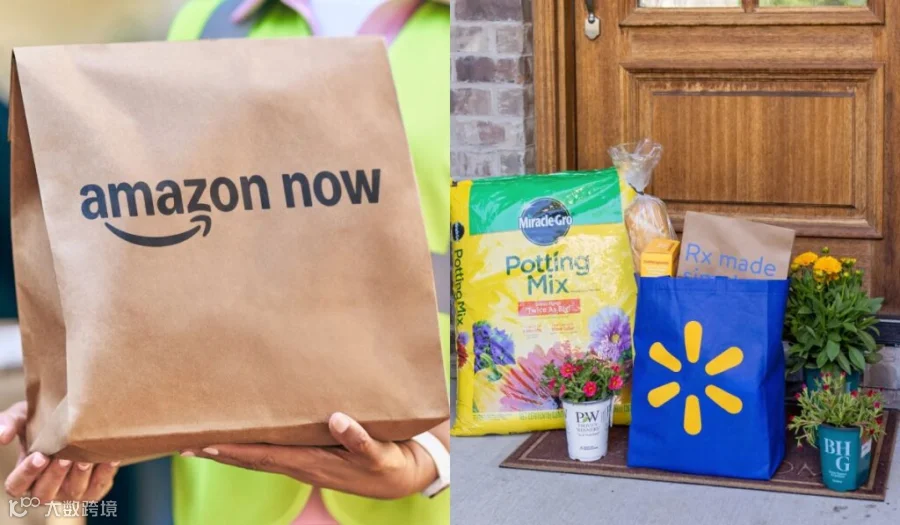
在零售领域,30分钟送达已不再仅仅与快速?commerce相关。亚马逊和沃尔玛正依托会员制、数据、门店、微型中心、广泛的商品组合以及物流能力,将这场竞争推向新的规模。这场战役不仅仅在于更快地配送,更在于精准捕捉消费者当下非常具体的购买需求。
牛奶、尿布、药品、预制食品、咖啡、最后一刻购买的商品、宠物食品或急需补货的商品,都属于同一类机会。社区便利店一直拥有天然优势:离消费者近。变化在于,大型运营商希望将这种“近距离”转化为数字基础设施,能够在顾客决定出门前就将商品送达家中。
即时性的新承诺
Amazon Now承诺对数千种商品(从生鲜到家居用品)提供30分钟或更短的配送服务。该服务已在亚特兰大、达拉斯-沃斯堡、费城和西雅图等城市上线,并正在美国及其他国家的更多市场扩展。在美国,Prime会员每单需支付3.99美元,而非会员客户则需支付13.99美元。
运营的关键在于由靠近客户居住和工作区域的小型设施组成的网络。亚马逊并不试图从远离的大型中心解决紧急购物需求,而是从那些能够缩短准备和配送距离的网点入手。该服务还融入了亚马逊的整体体验,使得即时食品购买成为其Prime生态系统的延伸。
沃尔玛已在美33个市场推出30-Minute-or-Less Delivery服务。该公司提供超过10万件符合条件的商品,涵盖生鲜、食品杂货、婴儿用品、药房、家居、宠物、电子产品及处方药等。Walmart+会员需额外支付10美元,该公司表示其26%的加急配送已能在该时限内完成。
人人渴望捕获的购物场景
每周例行采购并非这场竞争的核心。真正的机会在于小型、紧急且重复性的订单,在这些场景中,消费者更看重即时满足而非计划性购买。沃尔玛列举了电池、派对用品、感冒药、狗粮、咖啡胶囊或罐头食品等作为最后一刻需求的例子。
这类购物篮具有战略价值,因为它可能改变消费习惯。如果顾客发现可以通过应用程序在半小时内解决家庭短缺问题,那么前往附近商店的快速访问就失去了部分防御性作用。因此,“邻近性”现在以可用性、可靠性、应用程序、费率和实时性来衡量。
Grocery Dive总结了区域超市和实体店铺面临的风险:亚马逊和沃尔玛正威胁到它们的一项传统优势——贴近客户。在食品领域,这种威胁尤为沉重,因为许多到店购物行为是由高频次且选择复杂度低的基础商品驱动的。
为应对同一紧迫需求而构建的两套基础设施
亚马逊和沃尔玛通过不同的模式实现了相同的承诺。亚马逊利用其数字优势、Prime会员体系以及按配送时间细分的日益精细化的物流网络。沃尔玛则依托其实体足迹。根据其自身数据,该公司在美国拥有5,215家零售门店,其中包括3,569家沃尔玛超级中心、673家邻里市场和601家山姆会员店,在距离约90%人口不到10英里的范围内设有门店。
因此,门店转变为物流节点。沃尔玛可以利用附近门店准备订单,应用基于距离、司机可用性和购物车规模的算法,并将以往在不同渠道中竞争的商品类别进行整合。其Subway en Express Delivery的整合计划预计将扩展至约1,400个地点,这表明超市、餐厅和便利店之间的界限正在缩小。
该公司还在尝试其他提升速度的方案。今年5月,该公司宣布无人机配送量已超过100万次,平均耗时23分钟。尽管无人机不会是万能解决方案,但它指明了这一承诺的发展方向:等待时间更少、使用场景更多,且物流越来越适应不同类型的订单。
快速电商换了一批主导者
欧洲部分快速电商的失败并未终结这一品类,它只是结束了一个由充裕资本、高成本和激进扩张驱动的阶段。现在的不同之处在于,即时性重新出现在拥有规模效应、庞大客户基础和更广泛变现路径的运营商手中。
Instacart早在2021年就推出了Priority Delivery,允许第三方零售商在不自建全部基础设施的情况下参与30分钟内的配送竞争。根据其财务业绩,该平台在2026年第一季度实现了超过100亿美元的GTV和10亿美元的收入。
DoorDash也在将其业务从预制食品扩展到更广泛的领域。该公司声称在美国第三方市场平台上,其杂货和零售订单量排名第一,并保证在2025年和2026年初,该国新增了33家食品合作伙伴。
另一方面,Kroger已与Instacart、DoorDash和Uber Eats扩大合作关系,以在30分钟内触达客户,这是其电子商务调整的一部分,预计将在2026年为其带来约4亿美元的利润提升。
谁支付速度税?
最大的疑问仍在于该服务的经济模型。30分钟送达需要高密度覆盖、充足的库存、快速备货、人力、司机、技术支持以及事件管控。亚马逊对每笔订单收取特定费用;沃尔玛为Walmart+会员收取附加费;Target与Shipt则通过会员制及连接100多家零售商和超市的网络开展当日达服务,其吸引力在于对符合条件的会员订单不收取额外加价。
如果该模式能提高复购率、增强会员忠诚度、获取更高利润的购物车、改善retail media?或防止客户转向其他应用程序,则该模式得以维持。
紧急性具有价值,但并非所有订单都值得为此付出代价。30分钟送达模式在解决客户高机会成本需求时效果更佳:例如药品、餐食、婴幼儿用品、遗忘的食材,或能避免出行的购物。
欧洲能从30分钟配送中学到什么?
欧洲无需照搬美国模式。城市密度、劳动法规、配送成本、购物习惯以及本地食品供应的强劲程度均有所不同,但趋势信号确实重要。麦肯锡《2025年欧洲杂货市场状况》报告指出,在整体销量增长乏力的食品市场中,线上渠道、便利性和即食食品将成为增长亮点。
在西班牙和欧洲,竞争将体现在超市、外卖平台、便利店运营商、市场平台和餐厅之间的联盟。Glovo、Uber Eats、Deliveroo、Carrefour、Dia、Alcampo、Amazon及其他参与者已在争夺即时需求场景,尽管它们的商业模式和节奏各不相同。
附近的商店仍将具有价值,但必须与可用性、速度和应用程序的承诺展开竞争。它能否比用户手机上已安装的平台更快地解决客户的紧急需求?