


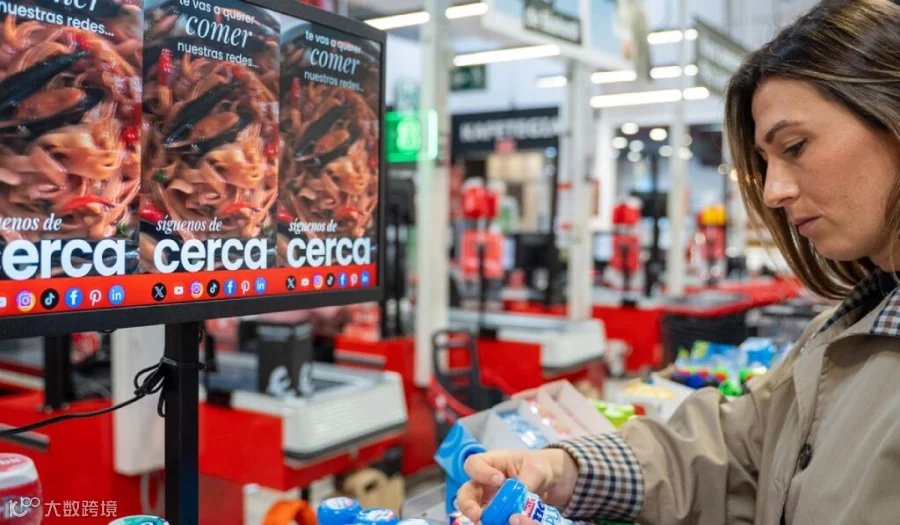
几十年来,超市一直在与品牌商协商哪些产品进入货架、定价多少、陈列位置以及通过何种促销方式销售。但现在,它们正在将另一项议题纳入这种商业关系中:制造商愿意支付多少费用以接触其受众?大型零售集团开始将消费者、忠诚度计划、交易数据、网站、应用程序和实体店转化为广告资产,从而创造额外收入。
该现象在西班牙已具备经济规模。The New Retail Group发布的《2025年西班牙零售媒体投资研究》显示,总投资额达11.235亿欧元,较2024年修订后的基数增长29.5%。在该市场中,食品行业带动了约6700万欧元的投入(不包括大型多垂直运营商)。这一数字同比增长16%,并证实超市中的零售媒体正逐渐成为一种可量化的经济活动。
超市发现其自身资产的价值
业务逻辑基于零售商已用于销售食品的现有资源。每家门店都能带来客流,每个电商平台积累搜索量和访问量,每个忠诚度计划可在相应的同意和隐私框架内揭示购买频率、品类偏好、复购率或对促销的敏感度。此外,每笔交易都会留下信号,反映营销活动结束后的实际发生情况。
该西班牙研究报告指出,在部分大型零售商中,高达70%的店内顾客可通过结账时的应用程序或忠诚度系统进行身份识别。这一比例未必适用于所有连锁企业,但它有助于解释为何购买数据对广告商具有如此大的吸引力。超市不仅能提供受众资源,还能提供关于真实商业行为的信息。
它还拥有库存。2025年,西班牙全渠道传统零售商在零售媒体领域获得了2.333亿欧元的投资,占市场的20.8%。其中,店内广告达到1.136亿欧元,占比48.7%。
因此,销售点广告与赞助搜索、横幅广告、应用程序、个性化通信、站外激活及其他格式一起被纳入广告业务。
家乐福为业务设定收入目标
家乐福清晰地展示了这一策略所能达到的深度。该集团于2021年推出了Carrefour Links,并于2023年与Publicis合资成立了Unlimitail,其中持有51%的股份。根据该零售商自身的说法,该平台当时已与21个国家的35家商业伙伴合作,覆盖约2亿客户,并在近120个网站上实现每月20亿次页面浏览量。
其野心不止于销售家乐福周边的广告位。该集团表示要构建一个能够向其他公司提供媒体服务的受众中心(Audience Hub),并已引入MediaMarktSaturn等合作伙伴。此外,家乐福已设定目标,到2028年将Unlimitail的营收翻倍。这些数据表明,零售媒体属于明确的多元化收入战略,而不仅仅是供应商促销日历的一部分。
Tesco 表明品牌正在增加预算
Tesco的案例展示了广告主在试用这些服务后的行为。Tesco Media在其2025/26财年管理了超过12,500个广告活动,同比增长24%,91%的广告主增加了年度投资。
该公司还拥有一项鲜有传统媒体能复制的基础设施。据乐购(Tesco)称,其Clubcard会员计划被超过2400万个家庭定期使用。这种洞察力使得细分受众成为可能,并能将曝光度与购买行为关联起来。该连锁超市将其平台定义为英国最大的封闭式回路媒体与洞察网络,这一说法凸显了其对该能力的重视。
此外,Tesco 正在开发属于广告公司的自有工具。其服务包含一个由生成式人工智能支持的创意工作室,用于在其数字平台上制作广告素材和新的视频格式。
通过这种方式,超市不再仅仅局限于提供空间,而是开始围绕广告投资提供技术、数据和相关服务。
Ahold Delhaize 寻求以较低的资本密集度实现收入增长
Ahold Delhaize 将零售媒体纳入更广泛的战略。该集团设定了到2028年通过零售媒体、数据与洞察、数字服务及其他B2B业务实现约30亿欧元补充收入的目标。尽管这一数字并不完全来自广告。
财务兴趣体现在公司如何描述这些活动中。Ahold Delhaize将这些业务与资本密集度较低且利用现有资产的商业模式联系起来。该公司在2025年还指出,其补充性收入以两位数的速度增长,并正向2028年的目标迈进。其网络包括欧洲店内约1万个数字触点,以及依托各品牌线上线下流量支撑的广告平台。
这一特征有助于解释其经济吸引力。因为开设一家新超市需要房地产投资、设备、库存和人员。而更好地利用现有的客户、空间和数字平台,可以在不要求商业网络同等扩张的情况下增加收入来源。
Eroski将这一模式引入西班牙市场
这一发展在西班牙也直接体现出来。Eroski Retail Media为品牌提供基于购物者洞察的细分与激活服务。其方案基于家庭画像、访问频率、购买品类、促销敏感度、复购率、偏好及购买时机等维度展开工作。
该连锁企业同样通过数字展示架提供店内解决方案,用于新品发布、促销活动、品牌曝光和品类激活。正如埃罗斯基创新项目主管阿西尔·索拉纳在《TNR》中所介绍的那样,其在TNR上介绍了店内零售媒体试点项目,该项目在38家不同业态和地区的门店运营,融合了客户忠诚度计划、数据分析与店内激活。
本案例展示了此前主要用于管理内部促销的能力,如今如何被打包为面向制造商的服务。
零售商开始争夺广告预算
这一变化改变了超市与供应商之间的经济关系。制造商继续就分销、价格、商品组合和促销活动进行谈判,但出现了一项新的支出。其部分营销预算现在可以专门用于零售商自身,以在采购人员面前提升可见度。
欧洲的背景有助于我们评估这种竞争的规模。IAB Europe计算得出,2025年欧洲零售媒体市场规模达到133亿欧元,同比增长16.7%,占所有数字广告投资的10%以上。因此,超市不仅要与其他零售商竞争,还要与搜索引擎、社交媒体、数字媒体和其他平台争夺广告预算。
测量既是优势,也是挑战
主要的商业论据在于拉近广告与购买之间的距离。零售商可以尝试了解受到广告活动影响的人是否最终购买了产品,他们是否已经是该品牌的客户,或者其购买频率是否增加。这种闭环(closed loop)方法为广告主提供了比孤立广告曝光更贴近实际商业成果的效果评估。
但测量仍存在局限性。每条频道可能采用不同的格式、定义、受众和指标,这使得跨网络比较营销活动变得困难。在《新零售》研究中,西班牙市场自身的成熟度指数为2.8(满分5分)。IAB Europe 正致力于制定零售与零售媒体标准,以提升可比性和透明度。
接下来是超市零售媒体的下一个考验。相关资产已经存在,大型连锁企业正在组建能够销售这些资产的组织。关键在于它们能吸引多少预算,以及以何种可比性水平进行衡量。
超市仍将以产品销售为核心业务,但这一活动本身也能产生可二次变现的资源。购买行为带来收入和数据,门店创造销售额和受众,而电子商务则提供交易量和广告库存。
家乐福、乐购、艾霍德·德尔海兹和欧尚等大型企业展示了如何将这种组合转化为独立的业务线。对于食品分销行业,未来的增长也可能来自于更好地利用与数百万消费者日常建立的关系来实现变现。