


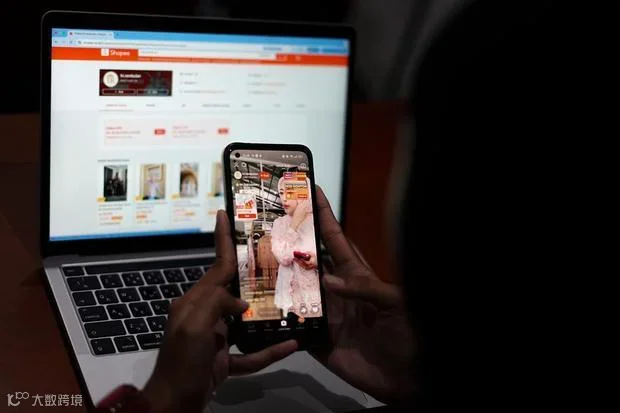
在爪哇中部的巴塘县,居民于周二(2026年1月13日)通过电子商业平台应用程序上的电子设备查看商品。
核心要点
自8月起,Shopee、Tokopedia、Lazada和Blibli将正式征收税率为0.5%的第22条个人所得税(PPh Pasal 22)。在该政策生效前,税务总局(DJP)披露了针对卖家的监管与征税机制,重点指出部分在线商家利用员工或家庭成员的国民身份证号码(NIK)开设多家店铺以拆分营业额的行为。
DJP咨询、服务与公共关系主任英格·迪安娜·里斯马万蒂表示,尽管电商平台难以从技术层面完全阻止此类操作,但税务法律责任始终归属于身份信息的使用者。她在雅加达举行的DIKSI活动上指出:“目前平台或许无法完全管控,但我们已进行针对性分析。”
她解释称,若卖家使用员工身份证注册网店,相关税务风险将由该证件持有人承担。“现实中,不少证件持有人在不知情下被冒用身份,此类案例屡见不鲜。”因此,DJP特别提醒公众尤其是企业员工,切勿轻易将身份证出借给他人用于商业经营。
除借用员工身份外,部分经营者还会使用配偶、父母或子女等家庭成员名义开设多家网店。对此,英格表示Coretax系统具备家庭税务登记功能,可合并计算同一家庭成员名下的所有营业额。“只要相关信息录入Coretax系统,无论使用哪位家庭成员的名义,均视为一个家庭整体,营业额必须合并申报。”
市场数据成为DJP分析的依据
英格进一步透露,DJP有能力识别跨平台开设多家店铺且单店营业额均低于5亿印尼盾的卖家。例如,某经营者同时在A、B、C、D等多个电商平台拥有店铺,即便各店营收未达起征点,DJP在获取数据后仍会进行综合分析,判断其是否实为同一控制人。
“这些数据将在DJP内部进行处理,”英格说明道。但她同时强调,平台数据不会直接作为追缴税款的唯一依据。DJP仍需将其与纳税人提交的年度纳税申报表(SPT)进行交叉核对。“若纳税人已如实申报并通过年度SPT合规缴税,通常不会产生问题;但若存在差异,这将成为我们启动进一步调查的重要触发因素。”
据英格介绍,为获取税收优惠而刻意拆分经营主体的做法并非新现象。此前DJP就曾发现,有纳税人在营业额接近特定限额时注册成立新的有限责任公司(PT)或合伙企业(CV),以重新享受优惠政策。这一模式是在DJP对多年数据进行收集与分析后才被系统性识别出来的。