


居民在万丹省勒巴克县朗卡西布通使用在线购物应用程序,时间为2025年1月24日(周五)。
概括
通过电商平台进行的贸易活动在印度尼西亚尚未均匀分布。NEXT Indonesia Center研究表明,无论买方还是卖方,数字交易仍集中在以爪哇岛为主导的城市地区。
NEXT Indonesia Center研究员Reza Pratama表示,电子商务交易规模尚未反映数字经济的均衡性。若缺乏物流基础设施、网络质量、民众购买力及数字素养支持,日益广泛的互联网接入不足以推动在线贸易。
“虽然互联网可在各地区访问,但电子商务活动仍依赖货物配送便利性、信号稳定性、民众购物能力及数字理解力。若这些方面未改善,数字经济可能加剧福祉不平等。”Reza在书面声明中指出。
基于2025年3月国家社会经济调查(Susenas)数据,约5400万人(占总人口19.18%)为活跃网购者;利用互联网销售的人群仅970万人,占比3.43%。
Reza指出,电子商务呈现强烈城市倾向,尤其集中于人口密集区、教育中心、服务业发达区及与国家经济中心连接良好的区域。
从卖家角度看,斯勒曼县在线卖家比例最高,达总人口的10.10%;其次为萨拉蒂加市(9.25%)、日惹市(9.13%)、巴图市(8.92%)和茂物市(8.67%)。这五个地区均具备高互联网渗透率及较强城市经济活动特征。
从买家角度看,日惹市网购人口占比最高,达36.98%;德波市(36.96%)、南雅加达(36.45%)、东雅加达(34.73%)、南唐格朗(34.03%)及碧瑶市(33.09%)紧随其后。Reza认为,日惹市与斯勒曼县能平衡数字消费与生产,得益于旅游业和创意经济的支撑。
爪哇岛以外,邦咯港市是唯一进入网购比例前十的地区,其在线买家占比达33.30%。
研究强调电信基础设施是电子商务增长的前提。德波市、南雅加达和南唐格朗等数字交易活跃地区已实现基站全覆盖,无信号障碍。
相反,印尼东部部分地区仍受基础设施限制。例如东南马鲁古县仅23.83%的村庄拥有基站,48个村庄无互联网信号。地理条件、建站成本及物流费用高昂阻碍了当地电子商务发展。
然而,仅提供互联网网络并不能自动提升数字贸易水平。阿鲁群岛县和西马鲁古县基站覆盖率虽超88%,但两地电子商务参与者比例仍低于2.5%。
Reza表示,这表明数字经济强化需更广泛生态支持,包括提升购买力、增强数字素养、简化支付系统及降低物流成本。
基于上述发现,NEXT Indonesia Center呼吁中央及地方政府不应仅关注网络覆盖扩张,而应将政策导向地方经济生态系统建设,使电子商务不仅扩大消费市场,更能创造均衡创业机会。
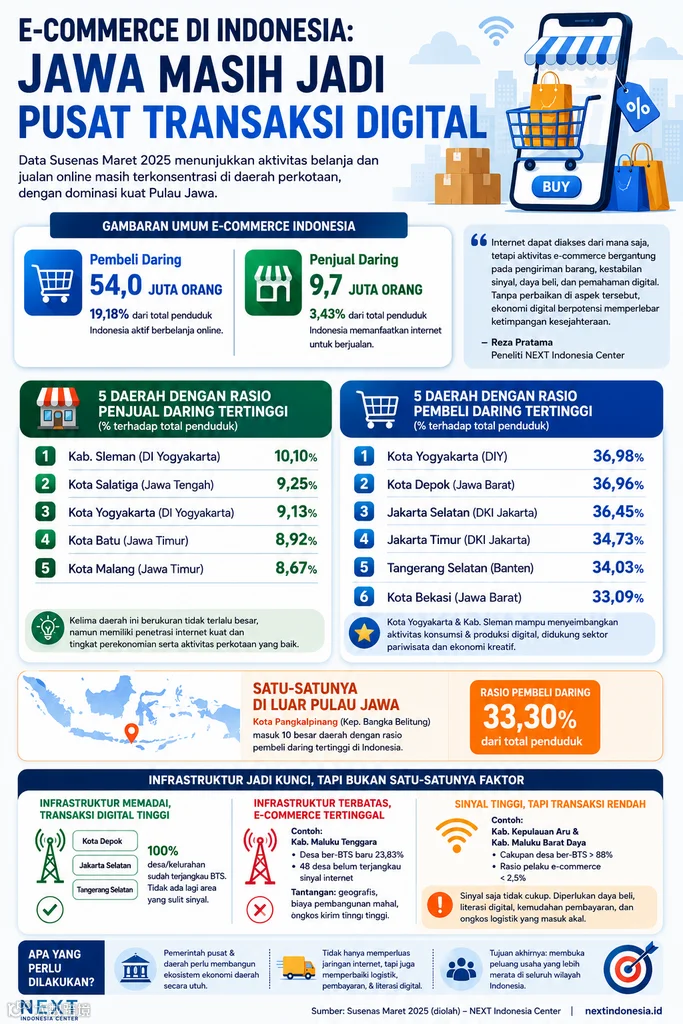
截至2025年3月,印度尼西亚电子商务活动的分布情况(来源:NEXT Indonesia Center,Susenas 2025;数据经AI ChatGPT处理呈现)。