


概括
自8月起,通过Shopee、Tokopedia、Lazada和Blibli等电商平台征收0.5%的所得税(PPh Pasal 22),被认为可能引发商品价格上涨。这一风险尤其影响利润率低或营运资金需求高的企业经营者。
经济改革中心(CORE)的经济学家Yusuf Rendy Manilet表示,通过电商平台征收所得税会影响企业家的现金流。这种情况可能导致企业经营者调整销售价格。
然而,他重申,通过电商平台征收所得税并非新税种。该政策仅将征税机制转变为通过数字平台更加自动化。
“从行政角度来看,这种方法使监管更加高效,并减少了未申报税收的可能性。”Yusuf说道。
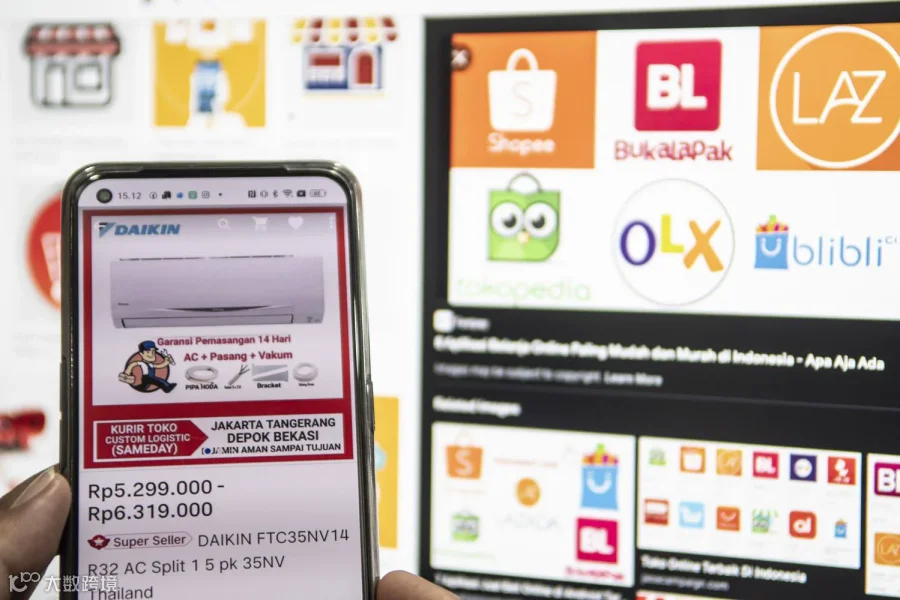
政府指定四家电子交易系统贸易组织者(PMSE),即Shopee、Tokopedia、Lazada和Blibli,作为通过电商平台进行国内交易商家的所得税第22条(PPh Pasal 22)扣缴义务人。该政策于8月1日起正式生效。
电商平台将从卖家的总营收中扣除0.5%的所得税第22条(PPh Pasal 22),即不包括增值税(PPN)和奢侈品销售税(PPnBM)的交易金额。
其机制是:消费者通过电商平台付款。平台随后就卖家的收入代扣所得税第22条,开具账单或发票,将税款存入国库,并通过统一所得税月度纳税申报表(SPT Masa PPh Unifikasi)进行申报。
据Yusuf称,实施该政策是为了规范快速发展的数字经济。长期以来,部分交易仍依赖自行申报,因此纳税遵从度并不总是理想的。
“通过这种机制,政府旨在扩大税基,同时为线上和线下企业创造更公平的待遇。”Yusuf说道。
idEA观点:电商税并非新税种
idEA协会(印度尼西亚电子商务协会)主席布迪·普里马万也强调,通过电商平台征收所得税并非新税种。该政策仅改变了已符合规定的经营者的扣缴机制。
“最重要的是要理解,这并非新税种。对于确实符合所得税征收条件的卖家,现在通过电商平台进行扣缴。”布迪表示。
营业额低于5亿印尼盾且已向电商平台提交声明书的商家,不自动适用扣缴。然而,他们仍必须拥有税务识别号(NPWP)并申报年度纳税申报表(SPT Tahunan)。
优素福表示,5亿印尼盾的营业额门槛为微型企业经营者提供了保护。这项政策也被认为不仅旨在增加国家收入,还在于培养纳税遵从文化。
尽管如此,最大的挑战在于实施阶段。许多中小微企业经营者被认为尚未理解该政策是行政机制的变化,而非额外的税收负担。
布迪表示,来自卖家和纳税义务人的关于扣缴机制及相关规定的问题仍然相当多。
“税务局总局(DJP)已开始与电商平台一起向卖家进行宣传推广。尽管如此,我们观察到来自卖家和纳税义务人的问题仍然相当多,特别是关于扣缴机制和相关规定。考虑到该政策刚刚实施,这是可以理解的。”他说道。
据他称,在政策实施的初期阶段,最大的挑战是确保所有卖家都理解新的机制。这包括了解其业务是否涉及税收扣缴、扣缴流程如何以及需要准备哪些文件。
与此同时,电商平台不断调整系统和业务流程。税务局总局(DJP)也积极与行业协调。
“初期实施进展顺利。idEA成员电商平台不断调整系统和业务流程,而税务局总局(DJP)也积极与行业协调。”布迪说。
idEA希望继续加强对卖家的宣传推广,并提供清晰常见问题解答(FAQ)和响应迅速的客服支持。电商平台也准备通过各自的沟通渠道发布有关通过平台代扣代缴所得税的信息。
经济学家警告双重征税风险
除了潜在的调价影响外,经济与法律研究中心(Celios)的经济学家奈鲁尔·胡达还关注到经营者面临的双重征税风险。
他认为政府需要整合线上和线下商业数据。根据奈鲁尔的说法,已经拥有实体店税务识别号(NPWP)的企业应获得确定性保障,以避免因通过电商平台交易而遭受双重征税。
“需要进行这种梳理,以避免店主面临双重征税(pajak ganda)。不能让商店已经缴纳了所得税(PPh),然后又适用电子商务所得税。这样实施才能对各方更加公平。”Nailul说。
他还推动跨平台数据整合,作为税收计算的基础。因为一个卖家可以在不同的市场平台上拥有多家店铺。
Nailul提议将商业登记号(Nomor Induk Berusaha, NIB)作为跨平台卖家的唯一身份标识。
“当他们在多个平台拥有店铺时,必须进行汇总,以确定未达到纳税标准的经营者门槛。”他说。
他还认为,卖家声明可以作为一种放松措施,但如果未使用平台数据进行验证,则可能成为避税漏洞。因此,与卖家单方面声明相比,市场平台的验证被认为更为有力。
Nailul认为,通过市场平台征收所得税本质上是为了创造线上和线下卖家之间待遇的平等。然而,其实施需要谨慎进行,尤其是在当前民众购买力仍然疲软的情况下。
与此同时,Yusuf强调了保护交易数据的重要性。因为市场平台会将数据分享给税务当局。
人们认为政府需要确保系统的安全性,并明确这些数据仅用于税务行政管理目的。
Yusuf还要求DJP系统允许卖家监控税款扣除、抵扣已征收的税款,以及在多缴税款的情况下申请退税。
他认为,政府需要在政策实施六到十二个月后对其进行评估。进行评估是为了观察其对税收遵从度、国家收入以及中小企业(UMKM)可持续性的影响,然后再扩大政策的覆盖范围。