

一、本周速览
整体态势:氯化钴跌2000元/吨(原料下滑),硫酸铜跌100元/吨(随铜价回落);亚硒酸钠、硫酸亚铁受成本支撑挺价;锌盐、硫酸锰等维持弱稳。
下周关注:宏观层面,关注国内经济数据对有色金属价格的影响;产业层面,重点关注下游行业需求复苏节奏。
二、核心数据一览表

(上表仅概括各产品基本信息,详细信息请见第六部分)
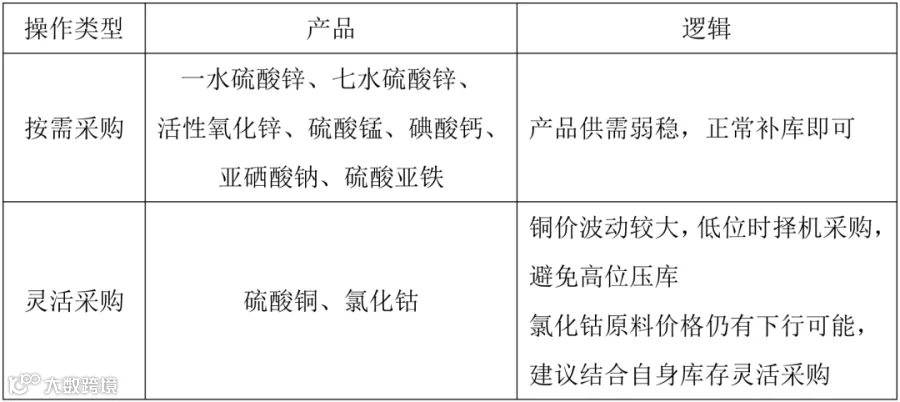
三、操作策略表
四、宏观信息与风险提示
(一)本周宏观事件回顾
本周公布的美国9月CPI(3.7%,预期3.6%)与PPI(6.3%,预期5.4%)双双超预期。这反映出美国通胀依然顽固,强化了美联储年内再次加息的预期,对金属价格形成利空压制。
(二)下周风险提示
国内重点关注三季度GDP等经济数据,其表现直接反映经济修复强度,影响货币政策及有色大宗商品需求预期。数据超预期则需求回暖,利好有色金属价格;不及预期则引发需求疲软担忧。
五、金属网价对比图

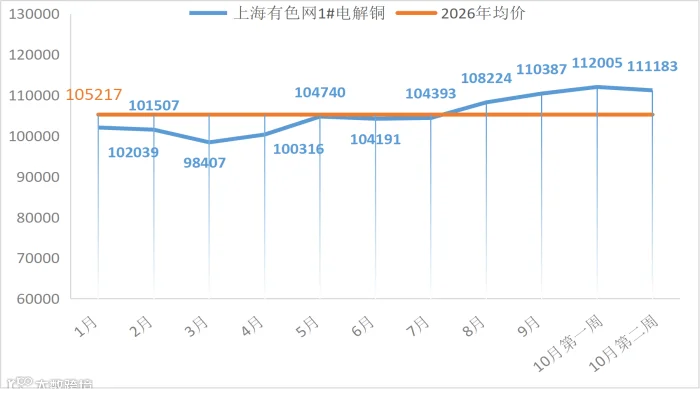
注:10月份第二周指10月12日至10月16日;10月份第一周指10月5日至10月9日(10月5日至7日为国家法定节假日,暂无报价)
六、各品种详细分析
本周宏观情绪压制锌价,均价环比下降346元至25704元/吨,锌盐成本支撑随之减弱。然而,下周锌价继续深跌的概率不大。国内锌精矿加工费深陷负值(-2350元/金吨),冶炼厂亏损减产形成强力成本托底。多空博弈下,预计下周锌价将弱势企稳于25600元/吨附近。
(一)一水硫酸锌:旺季落空,试探挺价
订单与开工:30-35天(持平),开工率47%(持平),产能利用率50%(↑6%)。
核心逻辑:国内外需求不及预期,但厂家订单仍有支撑,报价持稳观望。
内需疲软:旺季预期落空。饲料端以消化节前库存为主,暂无集中采购;化肥端因头部企业成品肥库存高企,生产负荷较往年大降30%-40%,严重拖累整体需求。
出口受阻:南美西航线海运费大涨1000美金/柜,虽询单有恢复,但高昂运费直接压制了新单成交。
原料分化:各地硫酸涨跌不一,华北、山东地区持稳报1400-1600元/吨,广西报1800-1950元/吨(+150元/吨),湖南地区报1250-1350元/吨(+50元/吨)。次氧化锌铅铟等高富含货源依旧紧缺,成交系数维持高位,形成底部支撑。
操作建议:警惕海运费高位对出口的持续压制,建议按需正常补库。
(二)七水硫酸锌:亏损托底,跌无可跌
订单与开工:25-30天(持平),开工率64%(↓4%),产能利用率44%(↓12%)。
核心逻辑:厂家处于亏损状态,降价意愿极低;叠加部分主流厂家停产检修导致供应收缩,库存在1-2家厂家手中,多数厂家暂无库存压力。
需求方面:化纤行业正常生产,刚需稳定;选矿行业暂无起色;出口端受高位海运费压制,新单成交不佳。
操作建议:七水硫酸锌库存集中度提高,多数厂家暂无库存压力,市场供需维持稳定,建议正常补库即可。
(三)活性氧化锌:需求分化,控产保价
订单与开工:20-25天(持平),开工率72%(持平),产能利用率48%(持平)。
核心逻辑:厂家维持控产以坚挺报价,但下游需求呈明显分化,整体对价格的向上拉动有限。
需求冰火两重天:
局部回暖,脱硫行业因脱硫剂更换周期来临,需求较前期八九月份回暖10%-20%不等,客户维持按需采购。
刚需低迷,橡胶行业节后轮胎厂虽复工,但原料炭黑成本高企导致生产意愿低,产能利用率低于往年10%-15%,仅维持刚需补库。
需求停滞,饲料行业下游养殖端节前已提前备货,短期暂无新需求释放。
操作建议:供需短期维持弱平衡,结合自身库存,正常补库即可。

(四)一水硫酸锰:原料支撑,厂家报价坚挺
订单与开工:25-30天(持平),开工率94%(持平),产能利用率70%(↓5%)。
核心逻辑:主产区硫酸价格上涨,锰矿价格高位持稳,双重成本支撑下,厂家报价坚挺,观望下游接受度。
成本抬升:广西硫酸报1800-1950元/吨(+150),湖南报1250-1350元/吨(+50)。成本端强力托底。
内需疲软:饲料端以消化节前库存为主;化肥端因成品肥库存高企,生产负荷较往年同期大降30%-40%,整体需求受压制求。
出口回暖:海外询单需求有所回暖,但受制于高位海运费,新单成交依然受阻。
操作建议:成本支撑强劲,供需博弈。建议结合自身库存情况,正常补库即可。
(五)硫酸铜:成本端随铜价下移,供需限制跌幅
订单与开工:开工率100%(持平),产能利用率42%(持平)。
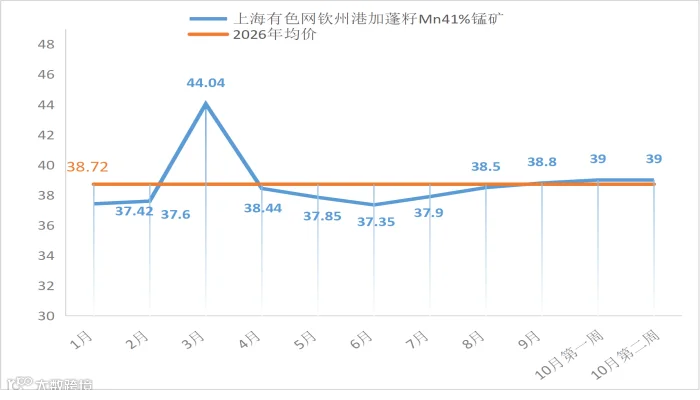
核心逻辑:铜网价环比回落822元/吨(至111183元/吨),成本支撑减弱,带动硫酸铜下调100元/吨。
铜价影响:宏观利空情绪虽压制下周铜价延续弱势,但铜矿端偏紧与旺季低库存形成强力托底。预计下周运行区间110000-111000元/吨。
操作建议:硫酸铜受自身供需格局约束,跟随铜价下降的幅度有限。建议结合生产节奏灵活择机采购,避免高位采购。
(六)硫酸亚铁:成本走高+订单支撑,报价维持
订单与开工:开工率67%(+17%),产能利用率17%(+7%)。
核心逻辑:原料端支撑强劲(四川、山东七水亚铁上涨50-130元/吨),叠加订单已排至11月中旬,厂家报价维持高位坚挺。
需求方面:维持前期合同发货,短期暂无需求释放。
操作建议:与主流厂家沟通,受磷酸铁锂行业需求走强影响,七水亚铁价格维持高位,原料成本支撑坚挺,建议结合自身库存情况,按需采购。

(七)碘酸钙:供需维持弱稳,厂家报价持稳
订单与开工:开工率100%,产能利用率51%。
核心逻辑:节后进口碘价格回落后,观望市场成交情绪,本周实际进口碘价格持稳运行,成本端支撑仍存,碘酸钙价格弱稳运行。
操作建议:供需维持弱稳运行,建议结合自身库存按需采购。

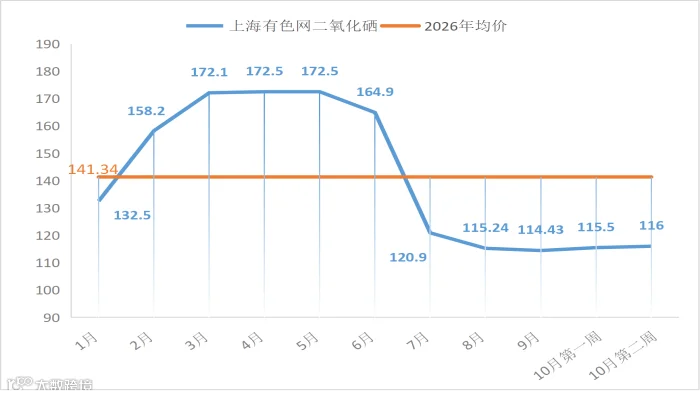
(八)亚硒酸钠:粗硒供应收紧,价格仍有支撑
订单与开工:开工率100%,产能利用率24%,环比持平。
核心逻辑:粗硒货源紧张,原料价格维持坚挺,本周报价平稳。
操作建议:供需维持弱稳,建议按需采购即可。
(九)氯化钴:需求拖累,弱势下探
订单与开工:开工率100%,产能利用率44%。
核心逻辑:本周原料价格有所回落,成本支撑减弱,厂家报价下行。
操作建议:钴盐主要下游三元电池行业需求不佳,预计氯化钴原料价格仍有下行可能,建议择机灵活采购。

以上内容仅供参考,不构成任何采购或投资建议
如对数据有异议或进一步交流行情信息,请联系周经理:15933617080