


电子商务正迈入新阶段,关注点已从各国国内数字渠道增长转向国际边界。越来越多消费者跨境在线购物,正在重塑数字零售地理格局。
据ECDB《2025年跨境电子商务报告》显示,2023年跨境电商收入突破万亿美元,2024年达1.1万亿美元,巩固了其全球数字贸易引擎地位。预测该市场复合年增长率将接近25%,表明国际电商已成为数字业务的结构性组成部分。
除交易量外,报告还揭示了全球在线贸易地图中“销售国”与“采购国”之间的严重失衡现象。
欧洲:最大的国际在线交易市场
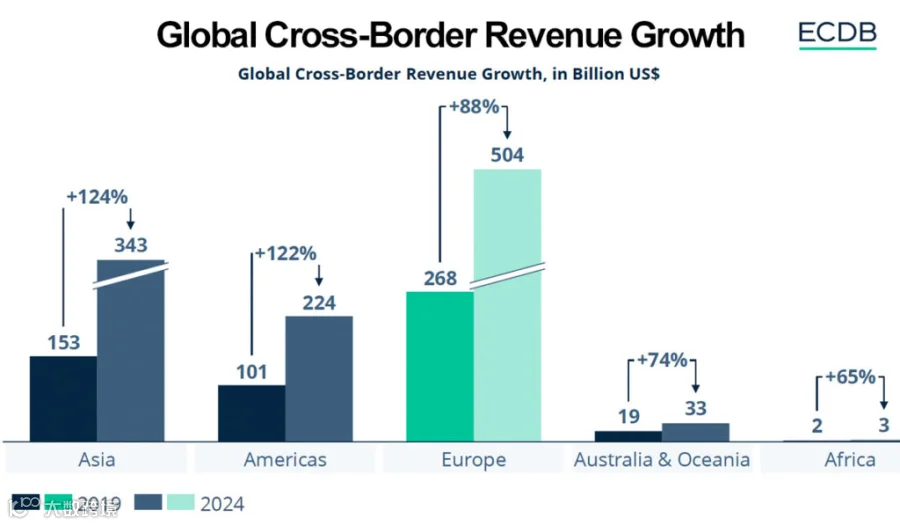
2024年,欧洲跨境电商收入达5040亿美元,成为全球规模最大的地区。相比2019年的2680亿美元,五年间规模几近翻倍。
但需注意,欧洲主要作为采购市场突出。许多大型数字市场的进口量远高于出口量。例如,英国2024年跨境采购额达1184亿美元,对外销售额仅204亿美元;日本进口额近999亿美元;德国进口额937亿美元,出口约584亿美元,相对均衡。
总体而言,欧洲已稳固其作为国际电子商务最大目的地的地位。
美国和中国主导数字出口
当欧洲侧重采购时,其他大国则从供应端主导全球在线贸易。
美国是全球最大跨境电商出口国,2024年国际在线销售额达6845亿美元;中国位居第二,跨境出口额为1807亿美元;印度尼西亚以722亿美元位列第三,反映了东南亚数字贸易的增长。
这一分布证实全球电商并非均匀分布:部分经济体充当数字产品出口平台,另一些则主要作为消费市场。
改变数字消费的结构性因素
全球电商平台扩张降低了跨境购物门槛,物流改进与支付数字化使获取国际产品更便捷。
消费者日益全球化,对网店地理来源不再敏感,更看重产品匹配度、价格合理性及配送速度。这改变了数字零售竞争逻辑:零售商不仅与本国企业竞争,还需应对来自世界各地的卖家。
西班牙等市场对国际电商依赖度高
跨境电商业态不仅影响大型数字经济体。在美国、墨西哥、瑞典、印度、意大利和西班牙等国,国际电商占在线总市场比重较大。
在西班牙和意大利,跨境电商占电商活动比例超75%(含向外国零售商采购及本国企业对外销售)。这对本土零售商既是机遇也是挑战:既可触达全球消费者,也需面对易于进入本地市场的国际企业竞争。
时尚品类占据主导地位
2024年,时尚品类跨境收入达3000亿美元,成为全球在线贸易最重要细分市场。电子产品、娱乐用品和家居产品紧随其后。
时尚行业因产品易于国际分销且全球需求强劲,表现尤为突出。
平台集中全球贸易流量
大部分国际电商集中在少数全球平台。亚马逊2024年跨境收入近3985亿美元,远超阿里巴巴、Sea Ltd.(Shopee母公司)等参与者。
这反映出国际数字贸易高度依赖大型技术生态系统。全球电商正围绕能连接全球卖家、消费者和物流的平台展开,而非单纯的国家间竞争。
零售业日益全球化
国际电商增长反映了零售业广泛转型。数字消费者在全球市场中消费,成千上万零售商争夺其注意力。
企业需调整商业、物流和技术策略以适应全球化竞争。在新数字贸易版图中,欧洲虽非主要平台来源地,但已成为全球电子商务最大市场。