


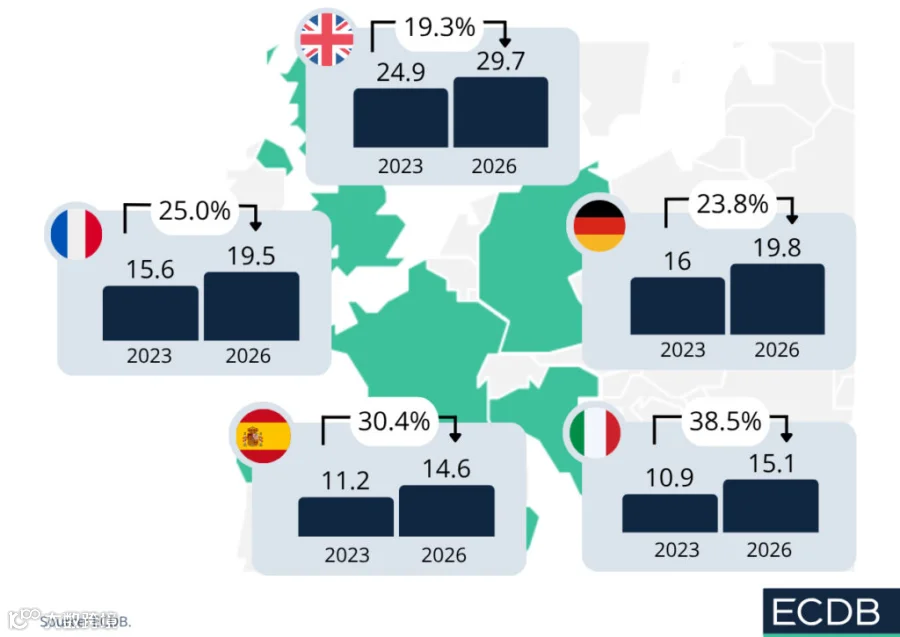
西班牙在欧洲电商版图中加速崛起。ECDB数据显示,尽管各国起点不同,但五大欧洲主要市场的线上渠道占比持续攀升。英国仍是渗透率标杆,德法市场趋于成熟,而西班牙与意大利虽基数较低,却展现出更快的增长节奏。
据ECDB预测,2025年西班牙电商市场规模将达563.68亿美元,同比增长10%至15%,2026年预期保持类似增速。目前,西班牙零售业线上份额处于10%至15%区间,表明该国虽未达领先市场成熟度,但已步入快速追赶阶段。
从潜力基础中实现动态增长
关键在于理解市场的相对位置。在英国等成熟市场,电商占比较高,增长空间受限;而在西班牙,较低的线上渗透率叠加消费者网购习惯的养成,正驱动更强劲的增长。
这符合“追赶型”市场特征:非线上份额领导者,但因实体店消费向线上转移的空间巨大,增长动力更为充沛。
对运营商而言,西班牙绝非次于英、德、法的次要市场。其核心吸引力在于极快的采纳速度,以及在竞争格局重塑期抢占市场份额的机遇。
电子产品确立竞争标杆
ECDB将电子产品列为西班牙电商首要品类,占2025年市场的24%。这一高对比度、高价格敏感度且平台参与度高的品类,已成为数字市场的核心。
电子产品常作为在线零售的竞争试验田,要求商家具备丰富SKU、实时定价、清晰技术参数、可靠库存及快速配送能力,并推动其在搜索优化、详情页设计、分期支付、保修服务、门店自提及售后等环节加大投入。这些经验往往随后延伸至家居、运动、美妆、时尚、宠物及食品等领域。
对西班牙零售商而言,电子产品的强势地位印证了本地消费者既追求性价比,也重视信任、时效与比价能力。这压缩了缺乏精细化运营者的生存空间,加剧了对仍将电商视为补充渠道企业的压力。
基础设施决定竞争上限
西班牙电商增长不仅依赖流量获取,更需支撑订单量、退货处理、多元支付及线上线下深度融合的基础设施。
ECDB供应商数据揭示了市场结构:GLS是西班牙电商最普及的物流商,Visa为主导支付方式,PrestaShop为领先建站工具。这三者勾勒出市场底层逻辑:物流决定履约体验与成本,支付影响转化与复购,软件则制约数字化运营的启动、调整与扩展效率。
在“追赶型”市场中,配套服务增速或超零售本身。平台、物流、支付、风控、库存管理、客服及个性化系统等服务商,正助力零售商弥合与成熟市场的运营差距。
市场平台决策影响力增强
西班牙市场格局为电商平台(marketplaces)提供了发展空间。当线上渗透率处于中等水平时,消费者倾向于选择商品丰富、比价便捷、评价透明且有保障的平台,使其成为新品类的重要入口。
这对品牌商构成两难:入驻平台可获销量、曝光与周转提升,但也可能压缩利润、增加第三方依赖并削弱数据掌控力。在持续增长的市场中,关键不在于“是否入驻”,而在于各渠道在整体商业架构中的角色定位。
最具竞争力的企业将巧妙整合平台、官网与实体门店网络。鉴于实体店在西班牙仍具重要地位,全渠道(omnichannel)潜力突出。门店自提、线下退货、本地现货及售后服务等举措,可形成对纯电商对手的显著优势。
规模扩张需以运营纪律为前提
西班牙电商发展倒逼企业重审盈利能力。若获客成本、物流费用、退货损耗或折扣侵蚀利润,单纯销售增长无法改善盈利。下一阶段发展除流量外,更取决于精准库存管理、优化商品组合、动态定价、客户数据应用及最后一公里高效运作。
综上,尽管西班牙线上渗透率仍低于欧洲成熟市场,但其快速增长势头使其成为投资优先地。对零售商、技术供应商及物流商而言,该国兼具可观规模、持续提升的接受度与巨大增长空间,吸引力十足。