天然气价格日报 · 2026年10月19日 星期一 第19期
气源:管道气 / 煤层气 / 焦炉气 / 煤制气 / 页岩气 出厂均价主口径:上海石油天然气交易中心「中国LNG出厂价格指数」 数据截止:2026年10月19日 12:00(液厂与接收站为当日零时版快照)
零、今日速览主口径当日未更新,多平台口径分化,市场僵持运行
今日核心:上海石油天然气交易中心「中国LNG出厂价格指数」10月19日未见新发布值, 最新可确认仍为 10月16日的 6867 元/吨;当日零时版快照层面,LNG168 统计市场均价 6813 元/吨(133家工厂、 69家检修/停产/停报/内销,开工率 48%),接收站 19家均价 7340 元/吨。
同一时点四个平台的「出厂均价」分别为 6636 / 6813 / 6929 / 6944 元/吨,极差 308 元/吨, 反映样本构成与算法差异,不能互相替代。本报告以 LNG168 6813 作为当日快照参照口径, L1 官方指数空缺处不作插值。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
当日未更新 |
|
10/16发布值,沿用 |
|
|
6813
|
|
|
已核实 |
|
|
7160.64
|
|
|
已核实 |
|
|
6944
|
|
|
已核实 |
|
|
6636
|
|
|
已核实 |
|
|
7340
|
|
|
已核实 |
|
|
7343
|
|
|
已核实 |
|
|
6768
|
|
|
已核实 |
|
|
|
|
|
已核实 |
|
|
|
|
|
已核实 |

读图要点:10月19日 LNG168 均价 6813 元/吨,较高价报价 7700、较低价报价 6400,极差 1300 元/吨,是「全国均价」极差(308 元/吨)的四倍以上。这说明当前价格波动主要来自区域与样本结构差异,而非全国性的同向涨跌。
列自此固定执行。层级靠前的来源出现时,层级靠后的数据仅作参照,不用于主结论
|
|
|
|
|
|---|---|---|---|
| L1
|
|
主口径 |
|
| L2
|
|
|
|
| L3
|
|
|
|
| L4
|
|
|
|
同层级冲突处理规则:L4 四个平台给出 6636 / 6813 / 6929 / 6944 四个出厂均价,极差 308 元/吨。处理方式是全部列出并标注差异,以原始报价表为准,不作取舍。若用单一平台数字充当「全国均价」,结论会随所选平台而变。
二、七日走势:官方指数横盘,多平台口径分化4个交易日横盘 → 10月16日成本传导落地 → 10月19日僵持运行

走势三段划分:① 10月12—15日:官方指数横盘,LNG168 均值 6813 与生意社 6636 差距稳定在 177 元;② 10月16日:原料气竞拍价上行推动成本传导,官方指数跳涨至 6867(+199);③ 10月19日:多平台口径分化至极差 308 元,市场进入僵持阶段。
三、单日变动:僵持运行,非普涨LNG168 均价 −100 元/吨,两个接收站口径方向一致
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
−100 元/吨 |
|
|
|
|
|
+33 元/吨 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
10月19日:「今日国内LNG价格僵持运行、上行动能减弱」作为当日基调描述。
四、海陆价差:内陆液厂价格优势被抹平527 元/吨已贴近槽车运费下限 450 元/吨
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
527 元/吨 |
|
|
|
|
|
182 元/吨 |
|
|
|
|
|
1758 元/吨 |
|

口径说明:上期报告曾给出海陆价差 557 元/吨(服务站口径)与 1067 元/吨(燃气在线口径),并注明「与按当日均值直接计算不符」。本期统一改为「接收站挂牌 − 出厂均价」直接算法,因此数值与历史序列不可直接拼接。历史序列后续日报将同步重算。
结论仍成立:即便取最小的 182 元/吨,也已低于槽车运费下限 450 元/吨。这意味着内陆液厂对沿海的价格优势已被完全抹平,跨区套利路径基本中断,内陆液厂辐射半径压缩至产地周边 200 公里。
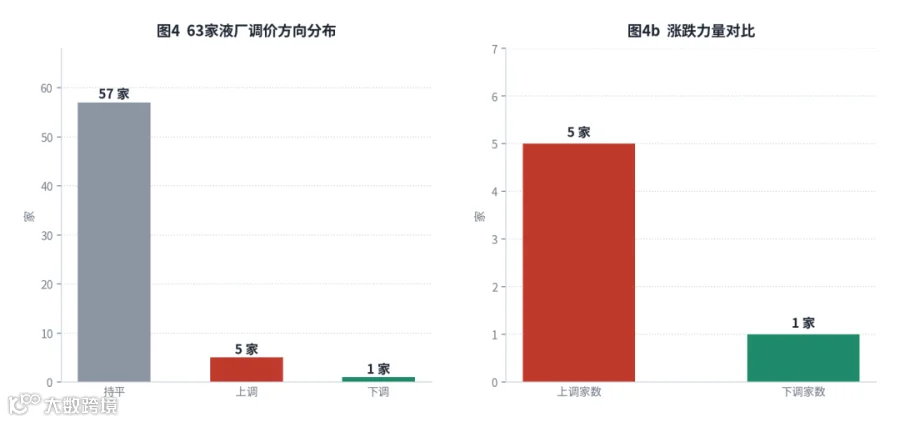
五、调涨分布:67家可核样本中63家持平不是普涨,是成本传导完成后的平台期
依据 10月19日公开发布的逐厂挂牌价表(含 10月18日与 10月19日两日可比数据),共 67 家液厂可核对比:
|
|
|
|
|
|---|---|---|---|
|
|
3 |
|
|
|
|
1 |
|
|
|
|
63 |
|
|
|
|
|
|
+160 元 |
有变动的 4 家:四川森泰筠连 7330→7390(+60)、森泰叙永 7220→7280(+60)、森泰古蔺 7050→7110(+60),以及四川宣汉 7090→7070(−20)。全部集中在四川森泰系与宣汉,属区域单厂调价,不能外推为全国均价涨幅。其余 63 家(含延长系列、内蒙主流、河北、山东、河南、山西、新疆等)挂牌价与 10月18日完全相同,零涨跌。
上期错误撤回:此前版本中「54家液厂中47家持平、5家上调、1家下调」以及「上调家数占 19%」的表述,在 10月19日逐厂表中无法核实,已从本版删除。上期的「54家」样本数亦未在任何平台找到对应口径。
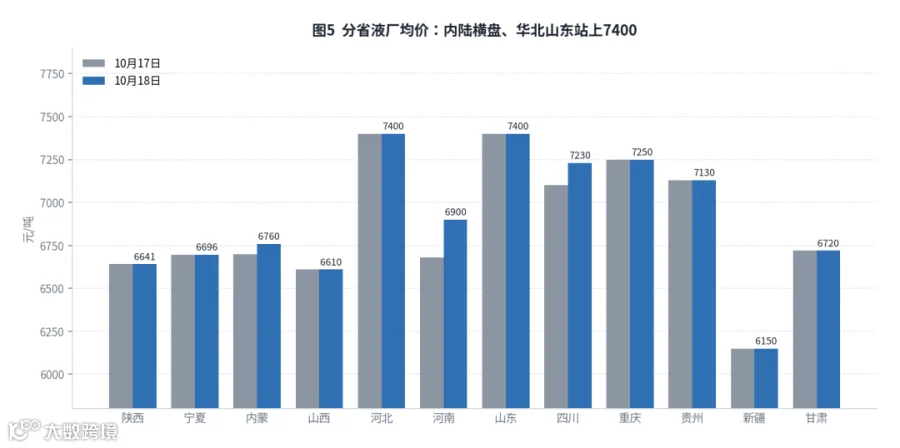
六、分省均价:内陆横盘、华北山东站上7400南北价差 803 元/吨,陕蒙气源可覆盖 400 公里运距
|
|
|
|
|
|---|---|---|---|
|
|
7428 |
|
|
|
|
7400 |
|
|
|
|
7115 |
|
|
|
|
6860 |
|
|
|
|
6661 |
|
|
|
|
6692 |
|
|
|
|
6656 |
|
|
|
|
6720 |
|
|
|
|
6400 |
|
|
|
|
5700 |
|
|
|
|
6150 |
|
|
南北价差测算:河北/山东均值 7428 vs 内蒙 6656,差 772 元/吨;若取山东最高 7700 vs 吉林最低 5700,极差 2000 元/吨。按 0.35 元/吨公里粗略估算,陕蒙气源可覆盖约 400 公里 运距内的价格竞争,但不足以支撑 600 公里以上的跨省套利。区域分化将延续。
按 10月19日同口径样本,南北价差为 772 元/吨。
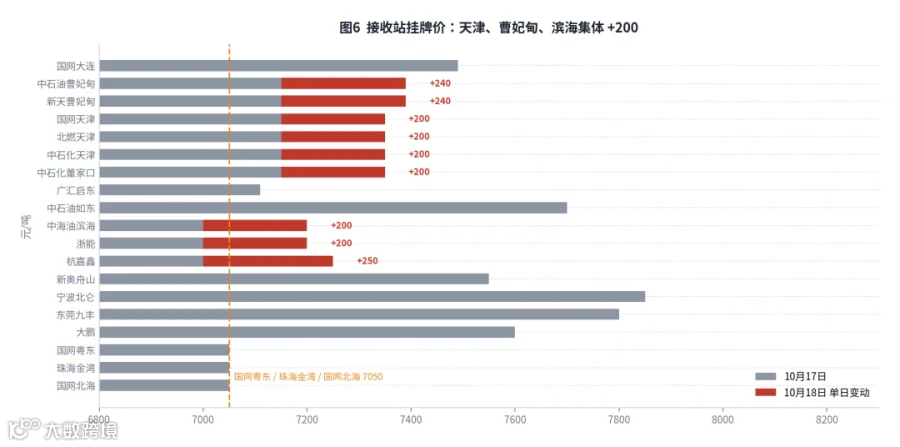
七、接收站:样本均值 7343 元/吨国网大连 7490 居首,国网粤东/北海 7050 为最低
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
7490 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
7700 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
7800 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
八、原料气成本与倒挂测算LNG168 口径倒挂 124 元/吨,陕协会口径已站上成本线
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
−124 元/吨 | 倒挂 |
|
|
|
|
−301 元/吨 | 倒挂 |
|
|
|
|
+7 元/吨 | 微盈 |
|
|
|
|
+224 元/吨 | 盈利 |
|
|
|
|
−70 元/吨 | 倒挂 |
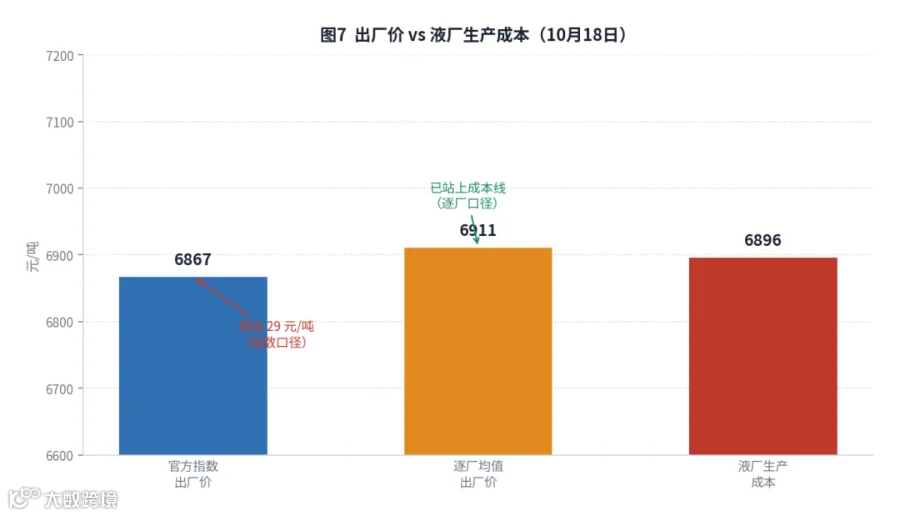
生产成本 6937 元/吨,按 10月下半月液厂原料气竞拍价 4.27—4.51 元/方折算,对应成本区间 6844—7192 元/吨(气化率 1603 方/吨,含加工损耗),较上轮 3.968 元/方上涨约 490 元/吨。
关键判断:四个 L4 口径中三个倒挂、一个微盈(+7 元/吨)。上期「逐厂口径已站上成本线」的判断不成立——那是基于 6911 元/吨(10月17日快照)算出的 −26 元/吨,而 10月19日 LNG168 口径为 −124 元/吨。合理的解释是头部标杆液厂(权重较大)已越过成本线、中小液厂仍在倒挂,加权指数因此仍显示倒挂。这与「67家样本中63家持平」相互印证:涨价的是少数标杆厂。
九、CLP:最新可确认值为 10月16日此前「连续8个交易日空缺」表述有误,本期更正
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
179.010 元/吉焦 |
|
|
|
|
|
28.29 美元/MMBtu |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
上期错误撤回:此前「CLP 连续 8 个交易日(10月9—18日)空缺,未插值」的表述不成立。上海交易中心 10月16日确有 CLD 发布值 179.010 元/吉焦(折 28.29 美元/MMBtu,+0.432),属 L1 数据。本期已补入。10月19日当日 CLP 新值本次未取得,不作插值。
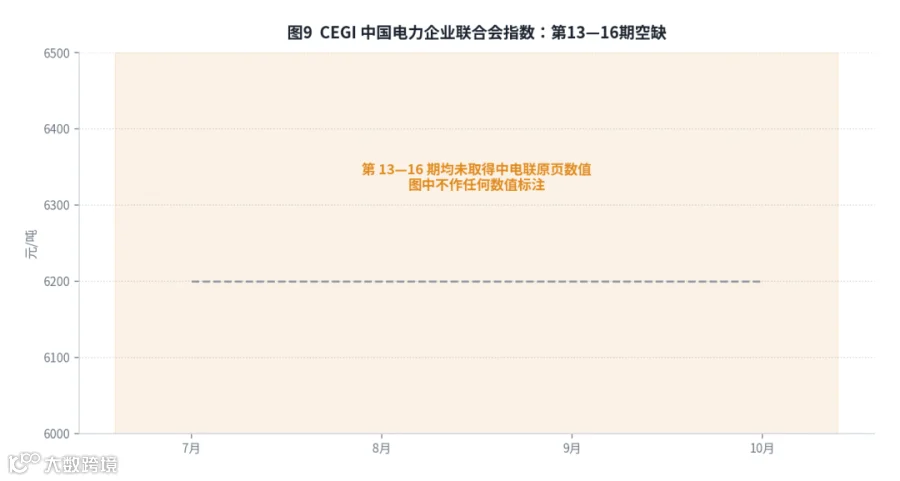
十、CEGI:第13—16期空缺未取得中电联原页数值,不作任何第三方转述
中国电力企业联合会(CEGI)相关指数第 13—16 期数值本次未取得原页数据,表中留空,不作插值,也不采用第三方转述值。此前版本中若出现过具体 CEGI 数值,均属未核实内容,已从本版删除。
十一、国际气价:JKM 两套量纲不可混用本期未取得 10月19日 Platts 现货评估当日值
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
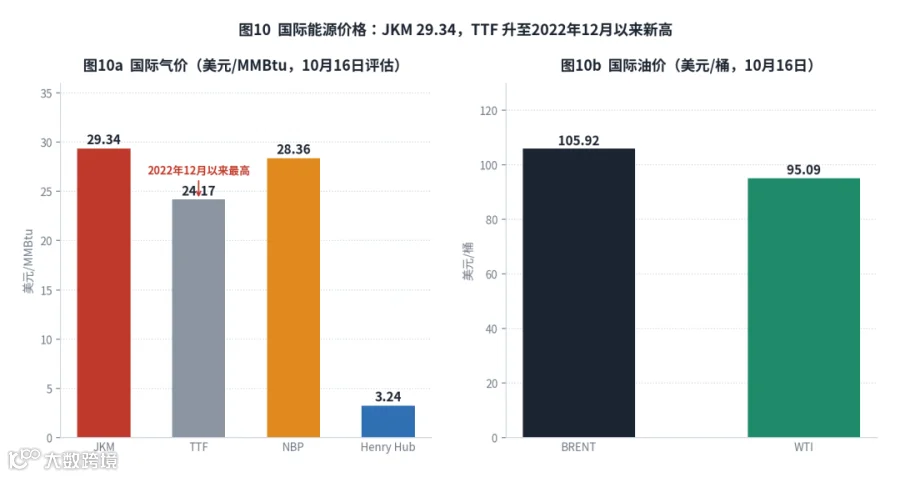
量纲冲突必须说明:Investing.com 的 Platts 期货历史数据显示10月15日 JKM 为 26.532,而同期 ICE 近月期货结算为 29.34,同一「JKM」差 2.8 美元/MMBtu。前者是 Platts 现货评估、后者是 ICE 近月期货合约,量纲不可直接比较。。
十二、管道气议价:贝加尔力量谈判的价格坐标俄方 250—260 vs 中方 120—130,中间是约 65 亿美元的年化裂口
本节与本期 LNG 现货价格日报的关系在于:中俄新管道气的最终定价,将直接影响未来 30 年国内管道气成本结构,进而改变 LNG 与管道气的替代关系。谈判僵局的公开信息在 10月持续更新,本期按 L1/L2 口径重新梳理,并对原始材料中两处明显笔误作出修正。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
247.9 |
|
|
|
|
|
|
|
|
|
关键判断
- 约 65 亿美元的年化价格裂口是死结。
按双方中位价差约 130 美元/千立方米、500 亿立方米/年设计输量测算,年化理论现金差约 65 亿美元,30 年累计名义现金差约 1950 亿美元。 - 俄方把对华气价写进了 2027—2029 年联邦预算草案。
2026年 247.9、2027年 251.3、2028年 247.8、2029年 246.4 美元/千立方米,四年波动区间仅 246—251。预期已固化,让步空间有限。 - 项目处于「政治热、合同冷、资本冻」状态。
2025年备忘录仅锁定线路、规模、合作周期三项程序性框架,定价公式、照付不议比例、气量弹性、过境费用、投资分摊、违约赔付等核心商业条款全部空白。 - 俄方在 10月评估绕开蒙古、改走哈萨克斯坦的备选线路。
欧盟已定下 2027年秋季前彻底停止进口俄液化天然气和管道气的时间表,亚马尔气源需要新的大买家消化产能。 - 250—260 既不能简单说贵,也不能简单说便宜。
与欧洲约 420 美元相比明显偏低;与中亚 135—150、俄国内工业气价约 120、以及部分美国 LNG 新合同到岸价相比,已处于合理区间上沿。
与本期 LNG 价格的关联:若最终定价落在 150—200 美元/千立方米(约 930—1240 元/吨,按 1 吨≈1380 方粗略折算),将显著低于本期 LNG 出厂价区间 6636—6944 元/吨,管道气对 LNG 的替代效应会进一步压制国内 LNG 价格天花板。这是判断 2027年 LNG 价格中枢的关键外部变量。
信息来源说明:本节数据来自公开报道对塔斯社 10月2日披露的俄罗斯 2027—2029 年联邦预算草案附表、卫星通讯社 9月2日关于更名报道的转引,以及公开分析文章。原始预算文件与俄气官方立场文件本次未取得,部分数字(如 50 美元低位、65 亿美元裂口)来自媒体转述,其精确性无法独立核实,仅作趋势参考。
十三、后市判断上行空间已极薄,深跌基础亦不足,短期高位僵持
上行制约(三条)
- 海陆价差 527 元/吨已贴近槽车运费下限 450 元/吨。
内陆液厂对沿海的价格优势被完全抹平,辐射半径压缩至产地周边,跨区套利空间关闭,这是压制国产端续涨的最硬约束。 - 下游接货乏力,贸易商囤货意愿低迷。
LNG168 明确指出「终端消化能力有限,局部重车增多;中间环节囤货意愿低迷,成交寡淡,部分货源让利走货」,并判断「预计近期国内LNG价格将进入横盘博弈阶段,以僵持震荡为主」。 - 成本传导已基本完成,缺少新的上行驱动。
官方指数 10月16日跳涨 +199 元/吨后横盘,10月19日多平台口径分化至极差 308 元/吨,说明市场已无统一方向。
下行支撑(三条)
- 原料气成本继续上行。
竞拍加权成本 6937 元/吨,较上轮 3.968 元/方上涨约 490 元/吨,成本端支撑尚未松动。 - 液厂库存可控,无抛售压力。
LNG168 判断「基本面呈现成本支撑与需求走弱双向制衡」,「近期国内LNG价格将进入横盘博弈阶段」。 - 采暖前置备货需求仍在释放。
北方城燃企业提前启动冬季储备采购,储气库注气进入收尾阶段,「尚未进入正式采暖旺季」意味着需求高峰尚未真正到来。
综合判断:短期 LNG 价格将高位僵持、窄幅震荡,上行空间已极薄。后续有两种可能路径:一是成本继续传导、LNG168 均值向 6937 靠拢,完成全面站上成本线;二是下游抵触加剧、重车继续增加,价格转入横盘消化。两条路径的分界信号是液厂库存能否维持低位——一旦库存回升,挺价联盟即告瓦解。中长期看,贝加尔力量管道气的定价结果(150—200 vs 250—260 美元/千立方米)将决定 2027年国内管道气成本中枢,进而影响 LNG 价格天花板。
十四、附图:价格结构与区域分布补充 5 张图表,与前述表格数据同源