



瑞银:小马智行与文远知行具身智能潜力被低估,维持“买入”评级
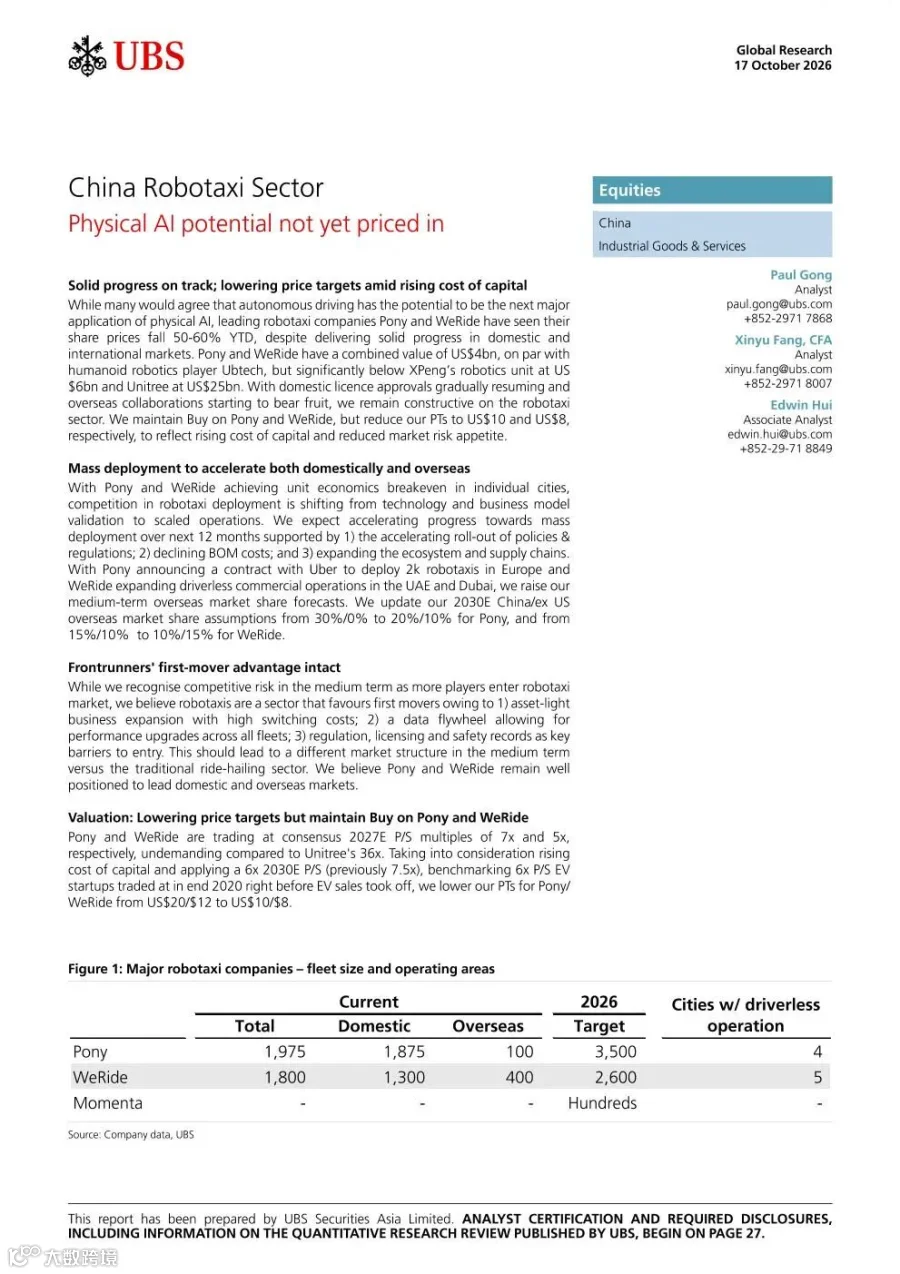
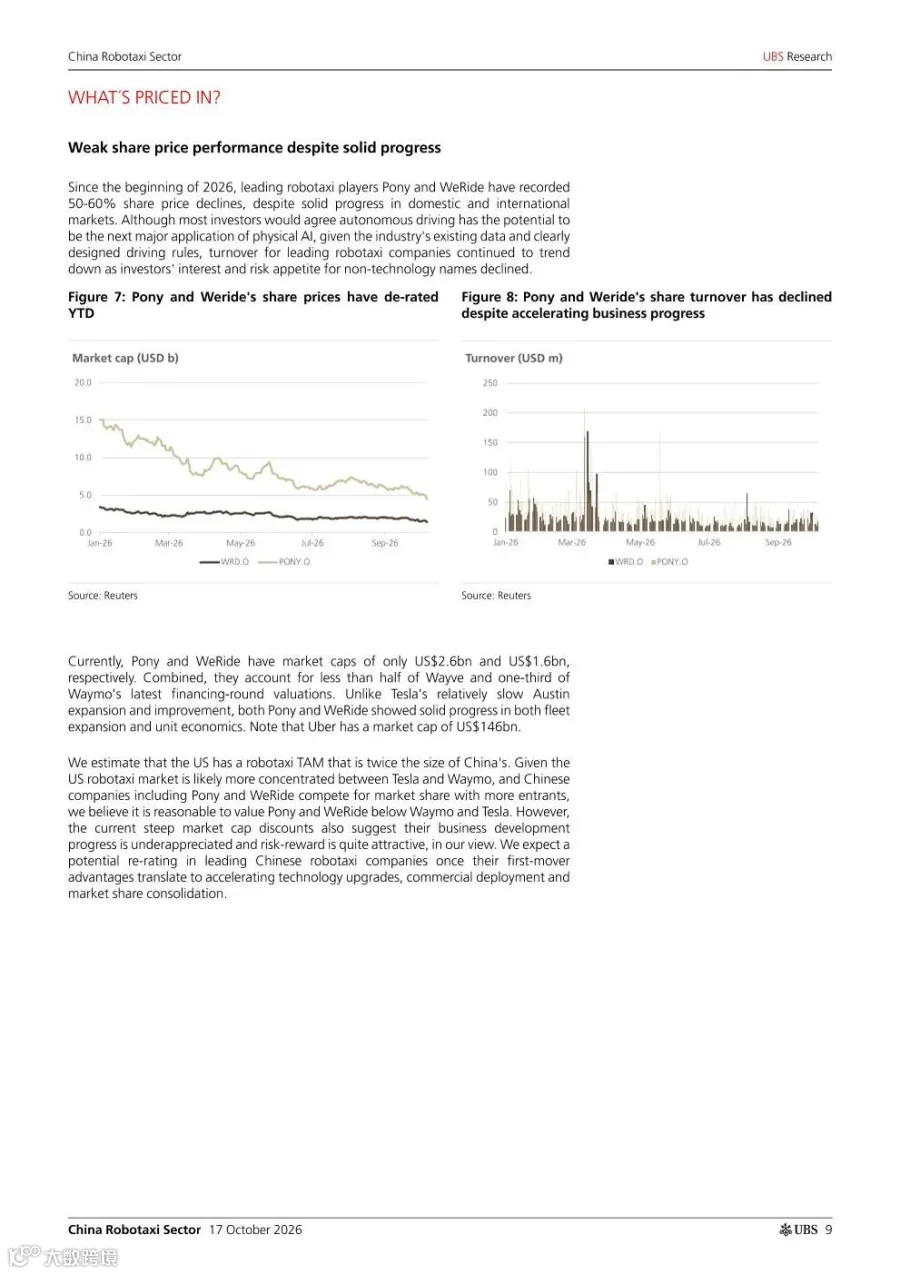
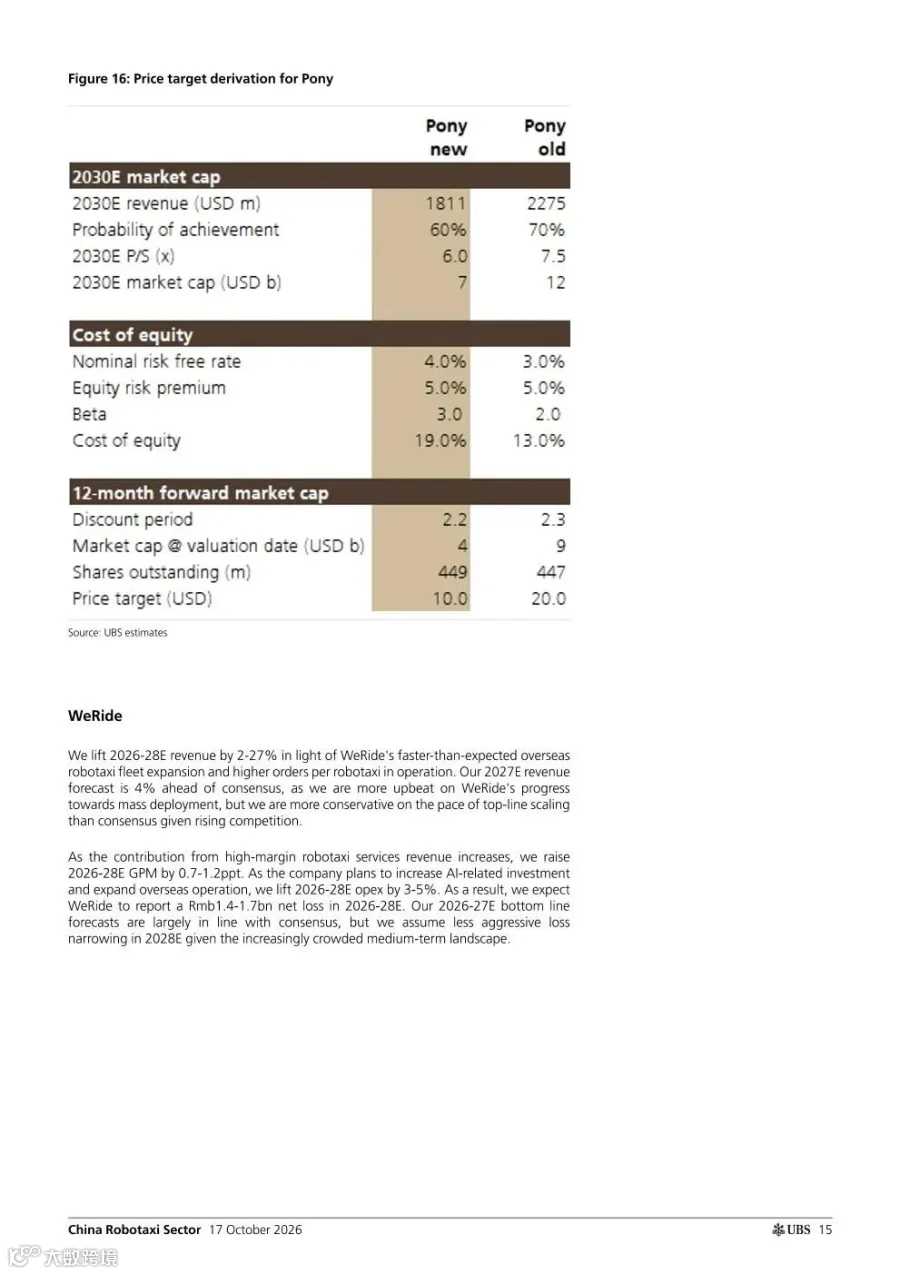
瑞银发布《中国Robotaxi行业:具身智能潜力尚未完全计入定价》报告指出,尽管小马智行(Pony)和文远知行(WeRide)年内股价回调50%—60%,但两家公司在国内外市场业务进展稳健。随着国内许可审批逐步恢复及海外合作落地,行业前景仍具建设性。瑞银维持对两家公司的“买入”评级,鉴于资本成本上升及市场风险偏好下降,将目标价分别从20美元、12美元下调至10美元、8美元。
大规模部署加速推进,单位经济模型逐步打平
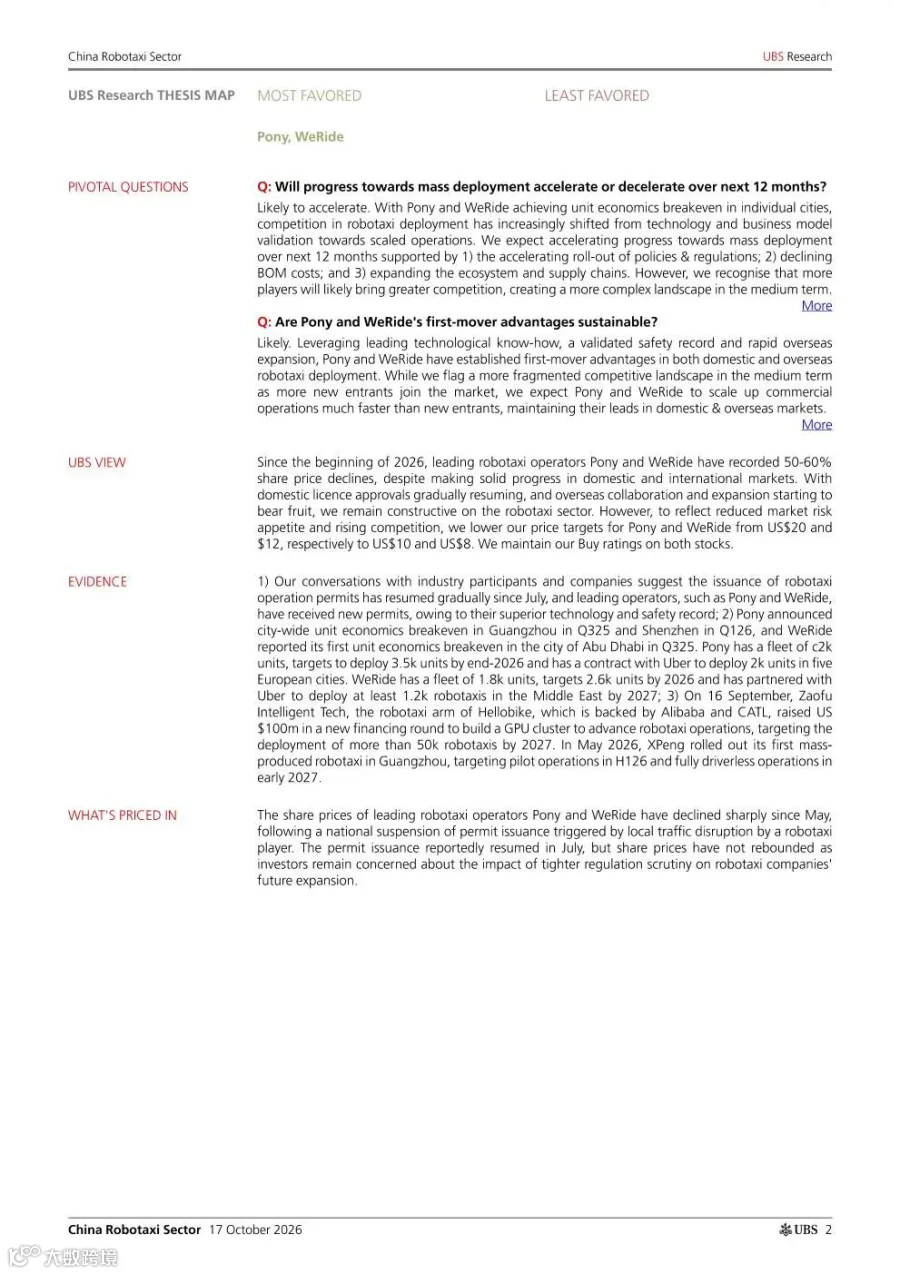
瑞银判断,未来12个月Robotaxi行业部署将加速,主要驱动力包括政策法规完善、BOM成本下降以及生态供应链扩张。
运营进展方面:小马智行在广州(2025年Q3)、深圳(2026年Q1)实现城市级单位经济打平;文远知行在阿布扎比(2025年Q3)首次实现单位经济打平。车队规模上,小马智行现有约2000辆,预计2026年底增至3500辆,并与Uber签约在欧洲5城部署2000辆;文远知行现有1800辆,2026年目标2600辆,并计划于2027年前在中东通过Uber部署至少1200辆。
成本控制方面:小马智行预计BOM成本将从当前的27万元降至明年的23万元;文远知行新SUV车型BOM成本降至每车3万美元。
竞争格局方面:造父智能、小鹏、Momenta、滴滴等新进入者加剧了市场竞争,但近期风险可控。尽管5月因事故导致许可暂停,7月起审批已逐步恢复,虽更趋严格和选择性,但两家公司均未下调2026年的部署目标。
先行者优势可持续,监管壁垒构建护城河
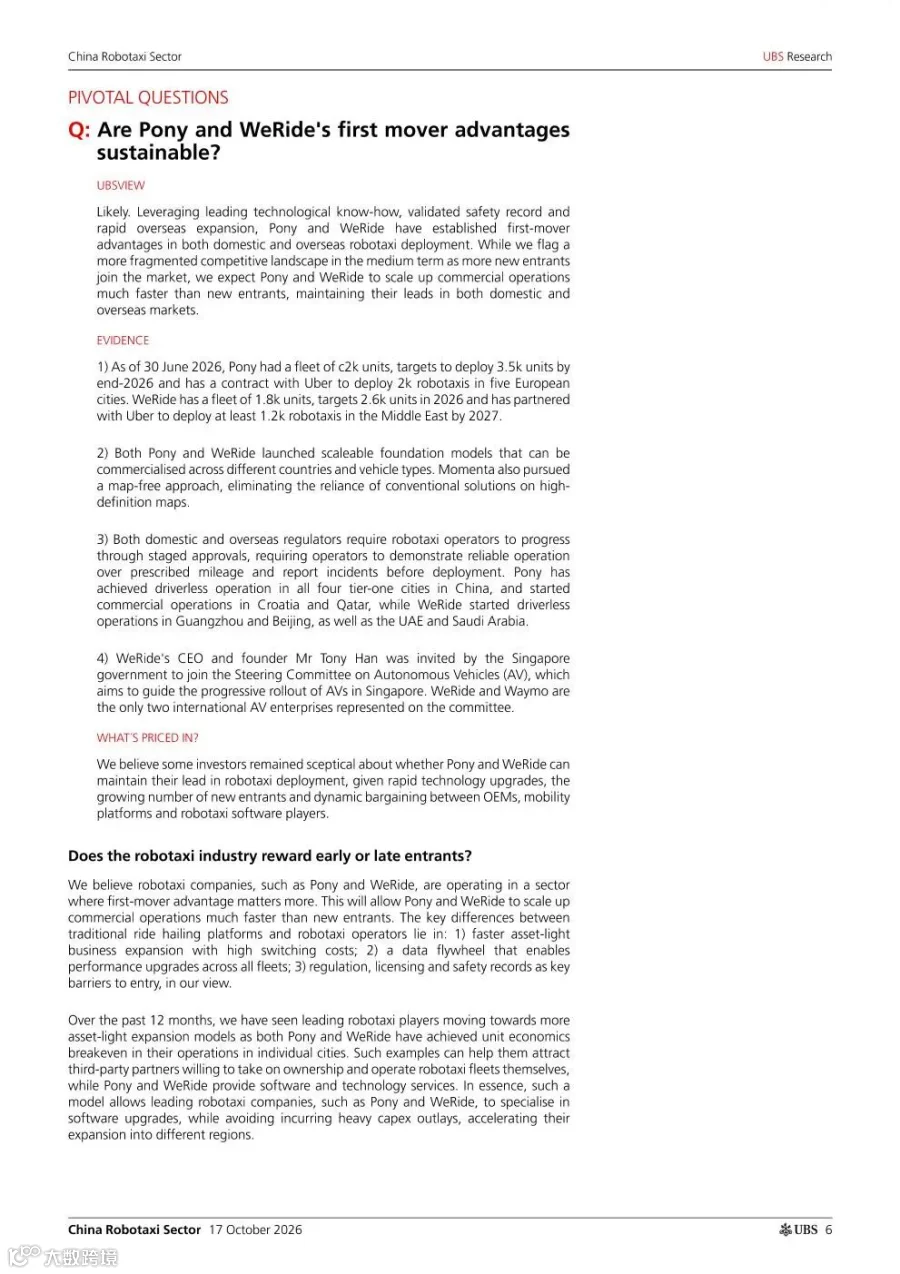
瑞银认为,Robotaxi行业的先行者优势具有可持续性,主要基于以下三点:
1. 高切换成本:虽然资产较轻,但用户习惯和系统整合使得切换成本高企;
2. 数据飞轮效应:规模化运营推动全车队性能持续升级;
3. 准入壁垒:监管牌照、安全记录构成显著门槛。城市审批耗时漫长,欧洲需2年以上,美国约1.5年,中国需1年以上。L4自动驾驶不仅是基础模型的竞争,更是涵盖感知、预测、规划、冗余、远程协助及车队调度的完整安全运营系统的较量。
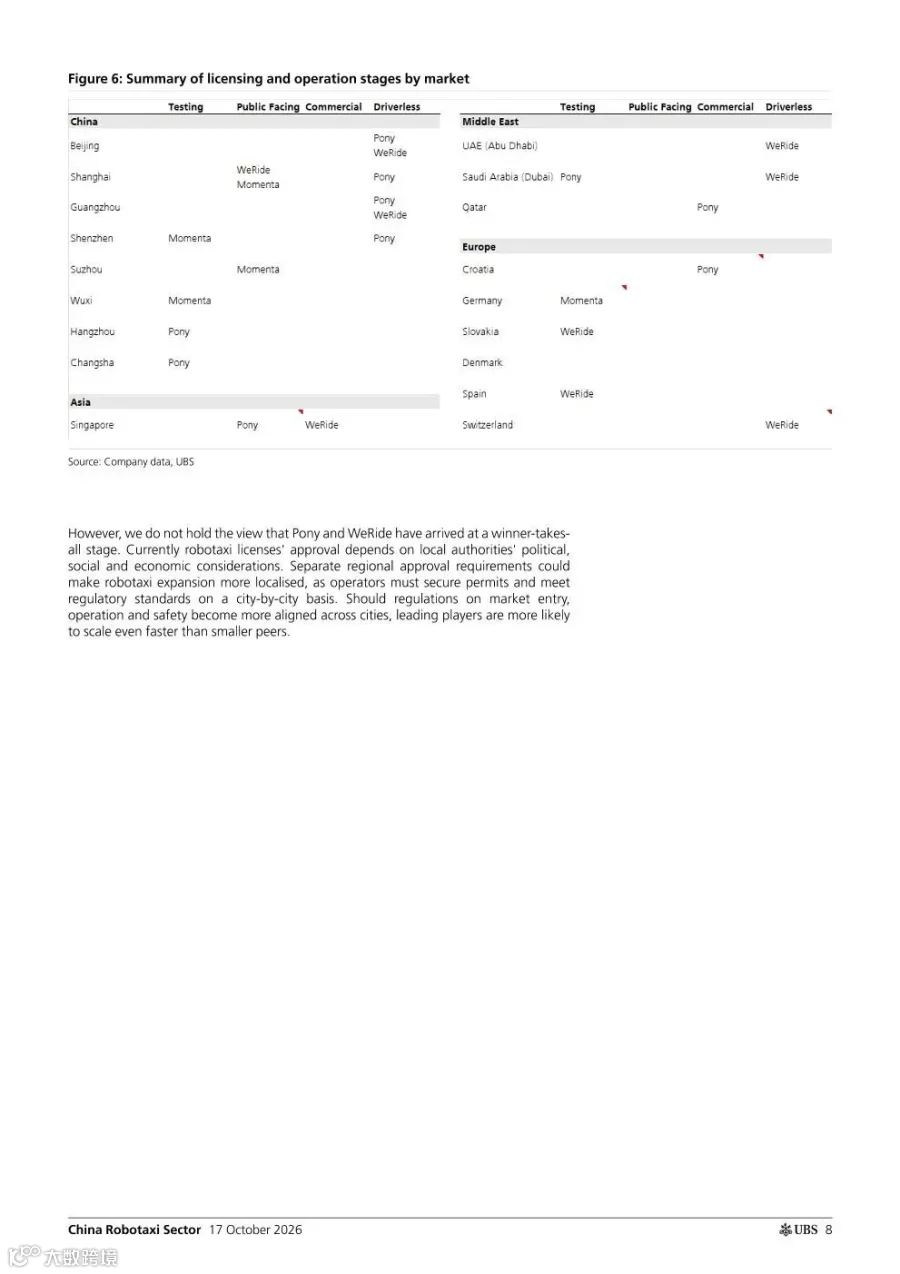
目前,小马智行和文远知行已在多国城市运营,文远知行CEO更加入新加坡AV指导委员会。然而,由于地方审批差异,行业尚未进入“赢者通吃”阶段,扩张仍呈现本地化特征。
随着Momenta、滴滴等企业入局,中期来看技术路线与商业模式将更加多元。
估值处于低位,具身智能应用有望获重估
当前,小马智行、文远知行市值分别约为26亿、16亿美元,合计不足Wayve的一半,仅为Waymo最新融资估值的三分之一。考虑到美国TAM(总潜在市场)约为中国的两倍且更集中,两家公司的估值相对于Waymo和特斯拉存在大幅折价。这意味着市场对其进展存在低估,风险回报具备吸引力。随着市场关注点从AI硬件转向实体应用与商业化,头部公司有望作为具身智能的“下一顺位”应用获得价值重估。
盈利预测调整:
小马智行:上调2026-2027年收入预测1%-30%,下调2028年收入预测3%;利润率升至17%-25%,净亏损预计扩大1%-11%。
文远知行:上调2026-2028年收入预测2%-27%,毛利率上调0.7-1.2个百分点;预计2026-2028年净亏损14-17亿元。
报告节选





申明:报告旨在分享,版权归原作者所有。