

3000万港元,在内地不少城市足以全款购置多套房产。然而,当下有人选择将这笔资金配置于香港,旨在获取一张香港居民身份证。
先看一组数据。香港“新资本投资者入境计划”自2024年3月重启以来,截至2026年6月30日,已接获4084宗申请,其中2442宗获得正式批准,预计带动投资额超1220亿港元。
公众常有疑问:花费3000万获取身份是否值得?这背后究竟付出了什么,又获得了什么?


资金流向:是投资而非消费
这3000万并非上缴政府,而是要求投资于香港指定资产。具体配置如下:
- 2700万港元:需投入香港获许的金融资产(如股票、债券、存款证等)或房地产。其中,非住宅物业最多计入1500万;2025年9月施政报告后新规规定,住宅必须是成交价3000万以上的单一物业,且仅计入1000万。
- 300万港元:必须投入由香港投资管理有限公司掌管的科创投资组合,锁定7年,期间不可赎回或质押。
本质上,这笔资金的所有权未变,只是被要求在香港境内留存。因此,该计划的核心逻辑并非“花钱买身份”,而是“换地方投资,附带获取身份”。
签证机制与续签要求
签证采用“2+3+3”模式:首次获批2年,后续可续签3年,再续签3年。连续通常居住满7年可申请香港永久居民身份。若无法满足居住要求,亦有“无条件限制逗留”作为兜底方案,解除投资锁定后可自由处置资金。
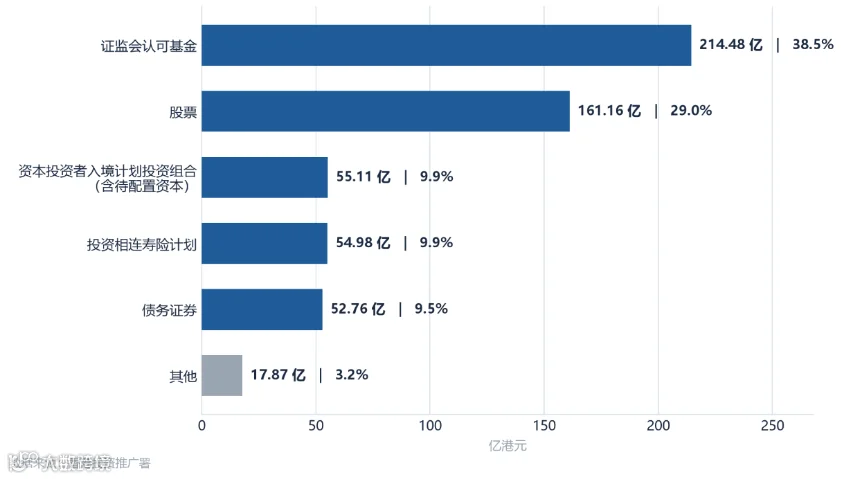
与其他人才计划不同,该计划续签不考核在港工作或居住情况,只需确保投资合规并存续,每年提交会计师审计报告即可。数据显示,截至2026年2月底,证监会认可基金占比38.5%,股票占比29.0%,其余为保险、债务证券及CIES投资组合等,显示出该计划对金融资产的侧重。

成本核算:显性费用与隐性机会成本
除中介服务费、审计费等显性成本外,内地申请人还需办理第三国永久居民身份作为“门票”。然而,最大的成本在于“机会成本”。
流动性损失
将3000万锁定7年,意味着丧失了资金的自由支配权。以2026年10月银行牌价为例,美元定存年利率约4.2%,港元约3.1%-3.4%。若单纯存放美元定存,7年复利利息约为690万至1030万港元。
投资风险与补仓压力
虽然2700万可投资于生息资产,但需维持市值在3000万以上。若遭遇市场大跌,投资者需自行补仓。此外,300万科创组合完全锁定,按年化4%计算,7年机会成本近95万港元。
政策变动风险
近年来规则频繁调整,如净资产审查期缩短、住宅门槛降低等。虽然方向趋于宽松,但政策不确定性仍是潜在成本。


核心价值:教育、税务与通行便利
全球通行便利
住满7年获永居后,可申领香港特区护照。截至2026年7月,已有178个国家和地区给予免签或落地签待遇,亨利护照指数排名全球第13位。即便未获永居,无条件逗留签证也保障了进出香港的自由。
教育赛道优势
2026年内地高考报名人数达1290万,而港澳台侨联考通过审核者仅12449人,本科录取比例过半。拥有香港身份,子女可通过DSE考试报考港校、海外高校及165所内地免试招生高校,竞争压力显著小于内地高考。
税务优化与资产自由
香港薪俸税封顶17%,利得税首200万港元仅8.25%,且无资本增值税、股息税及遗产税。符合资格的家族办公室管理工具,合资格交易利得税更是为零。这也是香港稳居全球第三、亚太第一金融中心的重要底气。

确定性:资本换身份的底层逻辑
对比高才通和优才计划,人才通道要求申请人在港工作、生活,续签存在不确定性。2026年初数据显示,高才通首批到期签证中近一半放弃续签;优才计划获批率亦受多项评核准则限制。
而新资进计划通过资本锁定换取身份的确定性。3000万购买的不仅是身份,更是用流动性换取了家庭资产配置的确定性与全球化入口。香港作为国际金融中心,提供了资金进出自由、产品丰富、制度成熟的账户体系。对于高净值家庭而言,这是分散风险、实现资产全球化配置的重要一步。
