

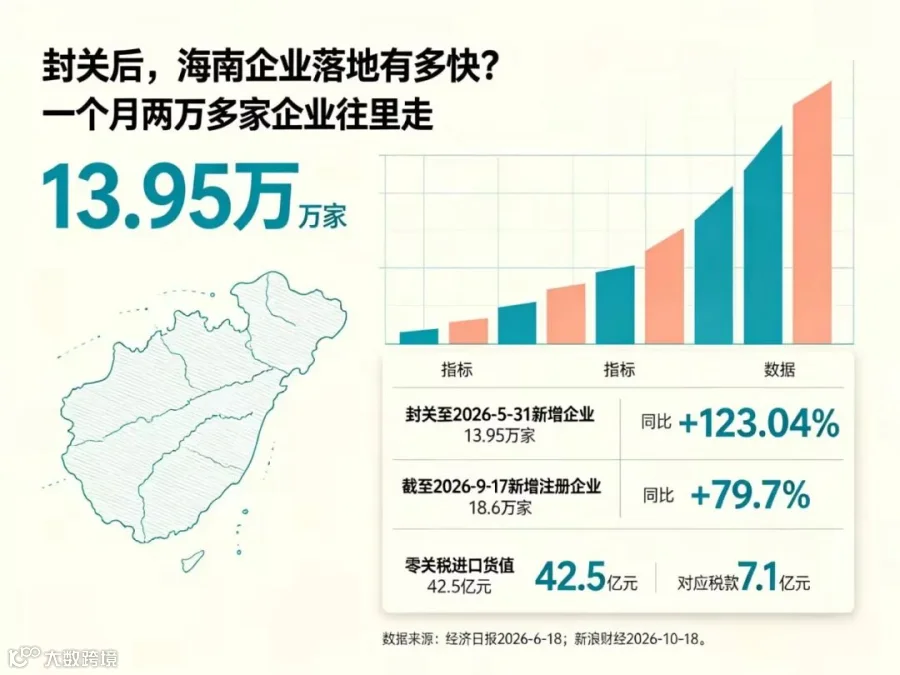
封关运行不到一年,海南新增企业13.95万家,同比增长123.04%;截至9月17日,累计新增注册企业18.6万家,零关税进口货值达42.5亿元。月均超两万家企业入驻,市场热度可见一斑。然而,数字繁荣背后,企业需理性判断:此时入局是顺势而为,还是盲目占位?以下从政策利好、税务口径及落地实操三个维度进行深入解析。
一、政策红利释放,门槛明确指向“实质性运营”
1. 企业所得税优惠
封关后,鼓励类产业企业执行15%所得税率,政策有效期延至2027年底。鼓励类目录已扩充至1249条,覆盖面显著拓宽。核心前提在于“实质性运营”:企业需注册在海南,且主营业务收入占总收入60%以上,生产经营、人员、账务、财产均在海南实施实际管理和控制。仅在内地遥控指挥、账务异地流转的模式无法享受此优惠。
2. 零关税清单扩容
零关税商品税目由1900个扩增至约6600个,覆盖全部税目的74%。企业进口自用设备及原辅料,若在清单范围内可执行零关税。需注意,并非所有进口商品自动适用,须严格对照清单及主体条件逐项核对,清单外商品仍按一般进口规则征税。
3. 加工增值内销政策
进口原料在海南加工增值超过30%后销往内地,可按加工增值规则免征进口关税。目前全岛14个市县均有企业成功实践该路径。资金端亦有配套支持:小微企业创业担保贷款上限提至400万元,期限不超过2年,符合条件者可享受实际利率50%的贴息。
4. 典型案例参考
据中新社2026年2月报道,巧克力企业“加绿巧”落户海口江东新区,较早享受加工增值内销政策,年产值达8000万元,内销环节支出降低10%以上,有效解决了以往进口原料成本高、内销价格难下调的经营痛点。

二、载体选择策略:业务导向,精准落位
不同园区定位各异:洋浦经济开发区适合“两头在外”的加工贸易;海口江东新区和复兴城互联网信息产业园侧重总部经济与数字经济;崖州湾科技城则为研发类企业提供阶梯式场地支持。
建议企业先梳理主营收入与鼓励类目录的匹配度,再选择相应载体,避免“先注册后找方向”的弯路。2026年3月出台的安商惠企“二十条”推行服务专员“首问负责制”,确保项目落地过程中的卡点能得到全程跟踪与实质性解决。随着“一线放开、二线管住”规则的深化,海南已从物流成本高地转变为连接东南亚与内地市场的枢纽。企业落地海南,核心不在于获取执照,而在于实现真实业务在岛内的闭环运行。
三、税务合规要点:多维度考量,避免单一视角
1. 企业所得税
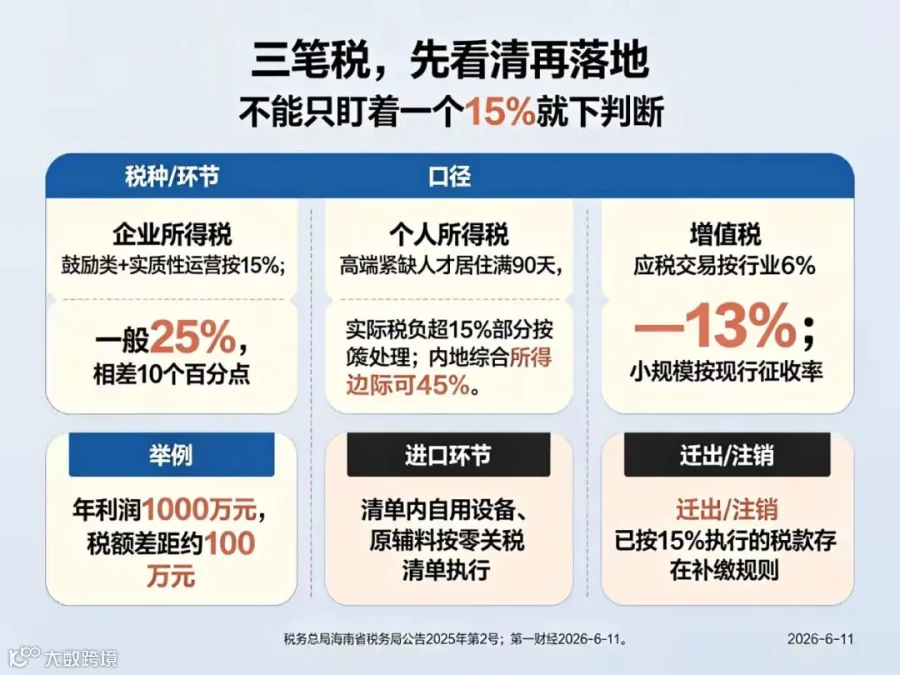
符合鼓励类产业且实质性运营的企业,税率由内地标准的25%降至15%。以年利润1000万元为例,税额差额约为100万元。
2. 个人所得税
高端紧缺人才在海南实际居住不少于90天,其个人所得税税负超过15%的部分予以免征。相比之下,内地综合所得边际税率最高可达45%。
3. 增值税
日常经营应税交易根据行业不同,适用6%至13%不等的税率,小规模纳税人则按现行征收率执行。
4. 进口环节税
清单内的自用设备、原辅料可享零关税,但需严格履行核对程序,确保主体资格与商品类目符合规定。
5. 退出机制风险
若企业迁出或注销,已享受的15%优惠税款存在补缴规则。因此,股权架构安排需与实际经营周期相匹配,防范后续税务风险。
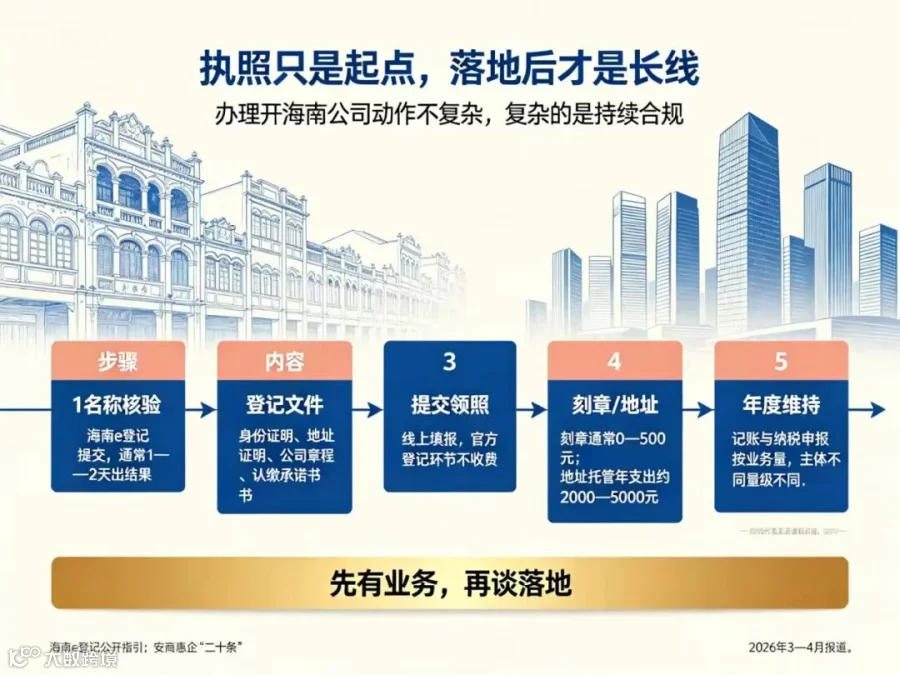
四、落地流程与持续合规成本解析
1. 注册流程简述
名称核验:通过“海南e登记”平台提交,通常1-2个工作日反馈结果。
资料准备:需提供股东及高管身份证明、地址证明(房产证或租赁合同)、公司章程及注册资本认缴承诺书。
提交领照:线上填报经营范围及股东信息,官方登记环节不收取费用。
2. 初始及年度维持成本
刻章费用:约0-500元,部分园区提供免费刻章服务。
地址托管:年费约2000-5000元,具体视区域及载体政策而定。
财税代理:财务记账与纳税申报费用因业务量而异。无实际营收主体与稳定营收主体的服务成本差异较大。
注册公司本身流程简便,难点在于落地后的持续合规管理。海南自贸港政策正逐步向“真实经营”收紧,15%低税率和零关税清单是赋予实质性运营者的工具,而非对注册行为的简单奖励。企业应遵循“先有业务,再谈落地”的原则,将合规性置于速度之前。
END