

IPO
Focus
作者:Derrik
编辑:Derrik
封面/头图:官网
本文仅为信息交流之用,不构成任何交易建议
本文素材来自网络公开渠道,如有侵权请联系删除
据港交所披露,2026年9月30日,北京百普赛斯生物科技股份有限公司(以下简称“百普赛斯”或“公司”)更新其港交所主板上市申请,招商证券(香港)有限公司为其独家保荐人。
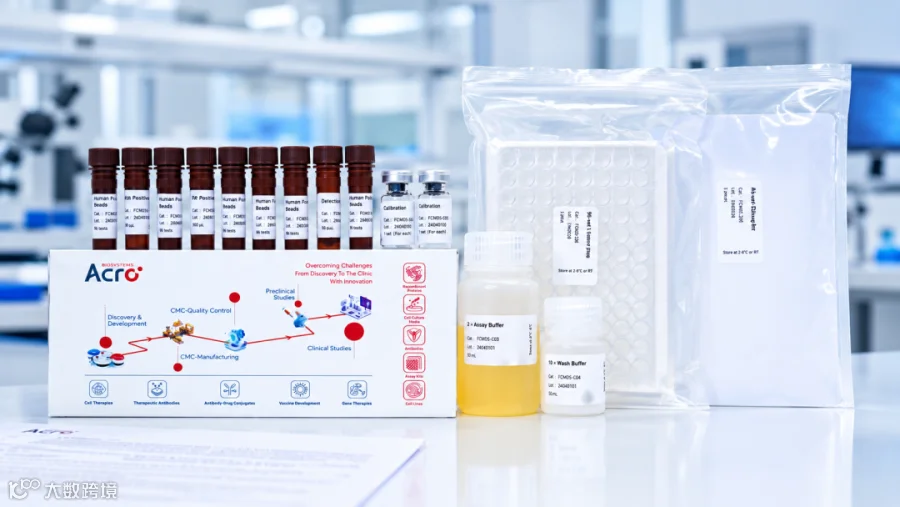
先说这家公司是做什么的。它成立于2010年,卖的是生命科学研究和生物药开发上游的“原料”——重组蛋白、抗体、分析检测试剂盒、功能性细胞株、细胞培养基以及技术服务,累计超过5,000个SKU。
商业模式很清晰:下游的药企、生物科技公司和科研机构做药、做检测,必须持续采购这些耗材和试剂,公司相当于给生物医药行业“卖铲子”。2025年重组蛋白贡献了81.0%的收入,是绝对主力;生产基地在北京(16,188平方米)和苏州(50,102平方米,符合GMP),重组蛋白及抗体产能利用率从2023年的83.3%一路爬升到2025年的95.2%,2026年前七个月达到100.8%——产能已经满负荷运转,这也是募资要扩产能的直接原因。
行业地位是这次上市最硬的卖点。按2025年收入计,公司是全球第三大重组蛋白供应商(中国供应商中第一),市场份额2.7%;在中国生物试剂市场排名第三(份额2.6%);在中国重组蛋白市场则是第一,份额21.9%。要注意的是这是一个高度分散的市场——全球前两大参与者合计占33.0%,而中国前六大参与者加起来只占26.6%,公司在全球的份额与前两名差距巨大,但在国内是明确的龙头。
招股书还强调,2023至2025年其收入增速高于全球生物试剂前五大参与者。赛道空间方面,全球生物试剂市场预计从2025年的264亿美元增至2032年的395亿美元(年复合5.9%),中国从46亿美元增至134亿美元(年复合16.8%);其中重组蛋白是增长引擎,全球从35亿美元增至86亿美元(年复合14.0%),中国从4亿美元增至13亿美元(年复合17.0%)。增速最快的应用方向是ADC(年复合25.7%)和细胞与基因治疗(年复合34.9%)。
财务表现是投资者最该盯住的部分。收入连续高增:2023年5.44亿元、2024年6.45亿元、2025年8.38亿元,两年复合增速约24.4%;2026年前七个月6.06亿元,同比增长31.1%,增速还在加快。
利润则走出了一个“V”形:2023年1.48亿元,2024年下滑至1.20亿元(公司解释为研发、销售及行政开支增加),2025年回升至1.65亿元;2026年前七个月1.23亿元,同比增长36.7%,已经超过2024年全年。
毛利率常年维持在高位但略有回落:84.3%、84.8%、83.5%,2026年前七个月83.1%;主力产品重组蛋白的毛利率从87.4%降至85.2%左右。净利率在2024年触底18.6%后,2025年回到19.7%,2026年前七个月进一步升至20.3%。
盈利质量上有一点必须提示:公司的“其他收入”里,利息收入是大头——2023至2025年利息收入分别占其他收入的78.3%、87.8%和84.7%,2026年前七个月占比85.1%;政府补助每年只有几百万元到一千多万元。也就是说,剔除利息这类非经营性收益后,经营性利润比报表净利润要薄一些。
研发投入则是实打实的:2023至2025年研发开支分别为1.25亿、1.65亿和1.84亿元,占收入23.0%、25.6%和22.0%,2026年前七个月1.11亿元、占比降至18.4%——研发强度仍然很高,但费用率的下降也是2026年利润弹性的来源之一。销售开支(2025年2.49亿元)始终大于研发开支,说明这门生意靠销售驱动,符合其“直销为主”的模式。
收入结构上,公司约75%来自直销、约25%来自经销;2026年前七个月中国内地占39.2%、美洲占39.2%(其中美国38.2%)、欧洲占14.1%、其他地区7.5%,内地以外收入合计60.8%——这是一家收入以海外为主的公司,2023年美国曾占43.6%,占比最高。
客户质量是另一个亮点:累计服务超过12,000家终端客户、覆盖约80个国家,客户数量从2023年的4,289家增至2025年的5,632家;2025年全球前20大药企全部是其客户,前五大生命科学服务供应商也都在采购名单里;前20大客户复购率100%,前五大客户占比稳定在21%~22.4%,最大客户约11.7%,不存在单一客户依赖。需要留意的是客户留存率从62.3%(2023年)降到2026年前七个月的55.7%,以及2026年前七个月客户数(4,925家)低于2025年全年(5,632家)——这与统计口径(期间对比全年)有关,但留存率的趋势值得在后续财报中跟踪。
资产负债表非常干净,这是这家公司区别于多数生物科技新股的地方。截至2026年7月31日,总资产31.14亿元,净资产26.90亿元,负债总额仅4.24亿元,资产负债比率3.9%,流动比率8.1;账上现金3.24亿元、定期存款2.17亿元,另持有以公允价值计量且变动计入损益的金融资产5.71亿元,流动性充裕且几乎无有息负债压力。经营现金流2023至2025年分别为0.61亿、0.26亿和2.65亿元,2025年起明显改善,2026年前七个月已达1.18亿元。但有两个瑕疵:一是存货周转天数长达534天(2026年7月末),存货净值2.57亿元,而存货毛额4.12亿元、已计提减值拨备1.56亿元——生物试剂有保质期,存货管理和减值风险是长期隐忧;二是应收账款周转天数53天,略有拉长,2026年7月末应收1.75亿元。ROE偏低,2025年仅6.3%,主因是账上大量现金和低杠杆,并非业务不赚钱。
分红方面,公司有明确政策:连续三个财政年度现金分红不低于年均可分派利润的30%。实际执行为2023年派1.20亿元(每10股15元)、2024年派1.08亿元(每10股9元)、2025年派0.84亿元(每10股7元)、2026年前七个月派1.00亿元(每10股6元)。对照2025年1.65亿元净利润,分红率约51%,对偏好现金回报的投资者有吸引力;但也要注意招股书提示的H股股息10%预扣税,以及内地子公司分红受限可能影响未来派息能力。控股股东为陈宜顶、苗景贇,合计约41.36%表决权,股权集中度较高。
募资用途给了六个方向,最值得注意的是第一个:建设自动化高通量湿实验室,用于AI药物发现候选分子的实验验证(蛋白质、细胞及类器官功能验证),计划招聘约80名研发人员——公司显然是想把AI制药的热度接到自己的耗材业务上,卖“AI淘金者的铲子”。其余用途包括扩大产品组合与研发(在欧洲设新研发中心)、拓展国际市场及销售网络(欧洲本地化营销)、提升全球生产与交付能力、战略收购及投资、营运资金。由于招股书是草拟本,各项金额均为[編纂]占位,比例分配待最终版披露。近期经营并未“变脸”:2026年8月1日至最后实际可行日期新获订单约1.722亿元,同比增长31.8%,公司确认并无重大不利变动。
风险因素必须打折看待的部分主要有四条。第一是地缘政治:公司产品出口美国的关税税率为12.5%(截至最后实际可行日期),美国是其最大海外市场之一;《生物安全法案》所涉五家公司中,有两家与其存在业务往来,对应收入占公司总收入的2.5%~4.2%区间,虽不构成重大依赖,但法案落地可能影响客户采购意愿。第二是竞争:对手包括Thermo Fisher旗下品牌、成立超过三百年的Merck KGaA、Abcam系、R&D Systems系等国际巨头(招股书以“公司A”至“公司E”匿名代称),以及A股同业“公司D”,公司在全球份额仅2.7%,护城河主要靠品质控制、高客户黏性(客户更换供应商需重建工作流)和冷链销售网络。第三是A/H价差:H股与A股同股同权但不同价,两地股价会互相牵引,若H股发行价较A股折让过多,可能压制A股;反之亦然。第四是汇率风险,60.8%的收入来自内地以外地区,汇率波动直接影响报表。此外存货减值、研发失败、控股股东控制权集中,都是需要持续跟踪的事项。
最后是估值。招股书披露,公司A股在定价基准日前五个交易日的平均股价约为107.13元(约合124.61港元);按已发行A股167,659,058股计算(不含20,000股库存股),对应A股总市值约179.6亿元(约209亿港元)。以此为参照,静态市盈率约为109倍(2025年净利1.65亿元)、滚动市盈率约91倍(近十二个月净利约1.98亿元)——这是基于披露数据的估算,非官方口径。这个估值水平对应的是“高毛利+高增长+细分龙头”的定价逻辑:31%的收入增速、20%的净利率、83%的毛利率撑得起溢价,但高倍数PE也意味着市场已经把未来数年的高增长计入价格,H股最终发行折让幅度、以及AI湿实验室等新故事能否兑现,将直接决定打新和上市后的收益空间。建议重点跟踪三件事:H股定价相对A股的折让、存货减值与周转趋势、美国关税及《生物安全法案》的后续进展。


