

对于跨境卖家而言,“美国税务”并不是一个单一概念。平台代收销售税、美国所得税、州税、税务申报、经营活动所在地……这些问题经常同时出现,也很容易被混在一起理解。
尤其是当平台已经代收代缴销售税后,不少卖家会产生一个疑问:
平台已经把税扣了,美国这边是不是就没有其他税务问题了?——答案并没有这么简单。
本期作为沙之星跨境《出海漫谈:美国站赚了钱,所得税算谁的?》第37期直播回顾,将围绕美国销售税、所得税底层逻辑,拆解平台代收的边界、申报与缴税的区别、后置合规隐患,深度解读美国贸易或经营活动(USTB)、有效连接收入(ECI)等关键概念,帮助跨境卖家厘清美国站利润的所得税归属问题。
美国税务复杂,很大程度上源于不同税种背后完全不同的判断逻辑。
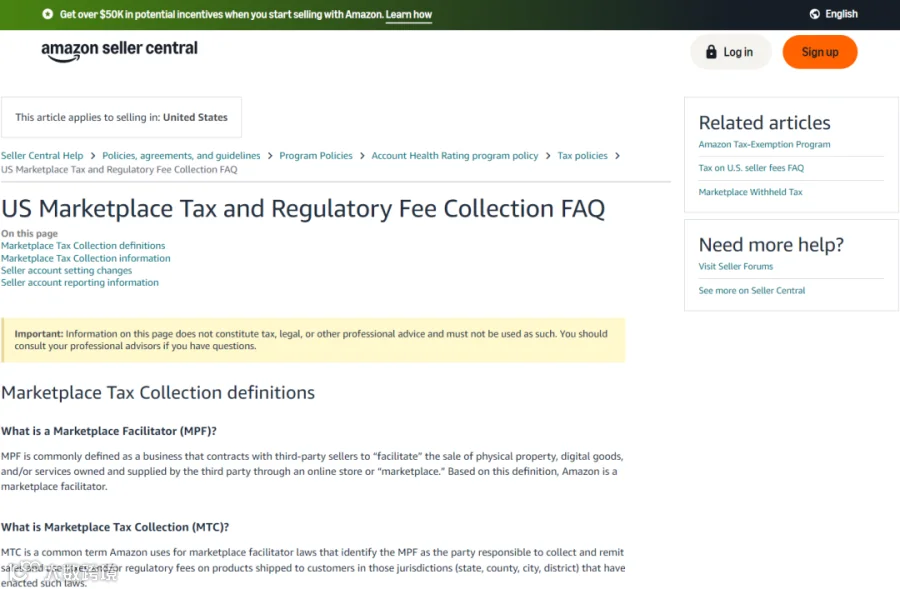
1、美国销售税,更多围绕交易本身展开
货物卖给谁、销售发生在哪里、消费者所在州、企业是否在当地形成销售税关联,以及平台是否承担Marketplace Facilitator等。
2、美国所得税,关注的则是收入与利润的归属
谁在经营、谁承担成本和风险、谁拥有相关资产、谁提供服务,以及最终形成的利润,应由哪个纳税主体确认。
因此,平台代收销售税,解决的是某些交易环节的销售税代收代缴问题,并不能自然推导出企业的所得税义务也已经完成,这也是跨境卖家理解美国税务时需要首先建立的一个边界:
销售税处理完成 ≠ 所得税处理完成
而且从税负机制来看,销售税与所得税也存在明显差异,两者的税基、纳税主体、征管逻辑和申报要求都不同。
销售税通常附着于商品或服务的应税销售,税款最终通常由消费者承担,卖家或平台则根据适用规则承担相应的征收、代缴和申报等义务;所得税则是针对符合条件的所得或应税利润征收,税务责任与取得所得的主体以及其税务身份、经营活动和收入性质等因素有关。
平台代收代缴销售税,美国税务是不是就结束了?
这个理解,显然不完整。
平台代收代缴销售税,主要解决的是平台所覆盖交易范围内的销售税征收问题。但对于卖家而言,仍需要进一步判断自身是否存在其他税务义务。例如,企业是否在美国存在:
FBA或其他形式的库存、仓储
员工或其他人员
办公场所或经营场所
美国本土公司或其他实体
代理、服务或其他经营安排
B2B销售及相关合同安排
本地售后、服务等经营活动
这些因素,可能进一步影响企业在美国及具体州的税务判断。
因此,对于跨境卖家来说,更合理的判断方式不是简单问“平台有没有代扣销售税?”而是进一步拆开来看:
销售税有没有处理?
所得税有没有义务?
州层面的申报是否需要完成?
企业在美国是否存在实际经营活动或其他税务连接?
只有把这些问题分别判断,才能真正看清美国税务责任的全貌。
缴了税,不代表一定完成了申报
直播中,还特别强调了一个容易被忽视的问题:缴纳和申报,是两件不同的事情。
平台代收代缴销售税后,卖家是否仍需要注册、申报,需要根据具体州的规则以及企业自身情况判断。在部分情形下,即使应缴销售税已经由平台代收代缴,企业仍可能存在注册或申报等合规要求。尤其当企业在某州存在库存、人员、经营场所等实体性连接时,更不能仅因为平台已经代收税款,就直接判断自己无需履行其他义务。
换句话说,“税款已经被代收”解决的是税款本身的缴纳问题,并不当然等于企业所有相关申报义务都已经消失,这也是跨境卖家进行美国税务合规时,经常容易忽略的一层。
而相比单纯漏缴某一笔税款,真正危险的,是经营多年后的“后置合规”。
所谓前置合规,是企业在开展相关经营活动之前,就根据当地规则完成必要的注册、税务判断和申报安排。后置合规,则是企业先经营、后判断;先销售、后注册;甚至经营多年后,才开始重新梳理税务责任。
两者的风险,并不相同。
当企业已经经营了一段时间后才发现存在历史申报义务,往往需要回溯过去多个期间的销售、成本、库存、主体及交易数据,再根据税务机关要求处理历史期间的申报、补税及可能产生的利息、罚款等问题。
更重要的是,税务机关通常不会主动提示企业履行申报义务,企业也不会因为长期没有申报就意味着企业不存在税务义务,以及“零申报”也不等于企业天然处于低风险状态。对于跨境企业来说,真正重要的不是等税务机关提醒,而是提前建立与实际经营相匹配的税务判断机制。
美国所得税为什么反复提到USTB和ECI?
如果进一步深入美国所得税层面,会遇到两个重要概念:
USTB(U.S. Trade or Business,美国贸易或经营活动)
ECI(Effectively Connected Income,与美国贸易或经营活动有效连接的收入)

与英国等很多国家不太一样的是,美国非居民企业的美国所得税问题,并不是简单通过“是不是美国公司”这一项来判断,而是需要进一步分析其是否在美国从事贸易或经营活动,以及相关所得是否与该美国贸易或经营活动形成有效关联。
因此,跨境企业在判断美国所得税问题时,不能只看“我的公司注册在哪里?”还需要进一步看“我的经营活动在哪里发生?”
例如,企业在美国的销售、库存、人员、代理以及其他经营安排,都可能成为税务分析的一部分。具体是否构成USTB、哪些收入属于ECI,以及最终是否产生纳税义务,则仍需要结合企业主体、交易模式、经营活动和适用税收协定等因素进行具体判断。
因此,USTB和ECI更适合作为一个税务分析框架,而不是简单的“一刀切”判断标准。
美国主体与非美国主体,所得税范围一样吗?
如果一家美国主体同时拥有德国等海外市场的VAT注册,其在德国是不是只有VAT义务,而所得税全部在美国处理?
在这里,同样不能把VAT和所得税混为一谈。
美国税务居民企业通常需要按照美国税法规则处理其全球所得,同时还需要结合收入来源、海外经营情况以及适用的双边税收协定等因素分析潜在的重复征税问题。
如果同一项所得在其他国家也产生所得税义务,则可能涉及外国税收抵免、税收协定等机制。但需要注意的是,税收抵免、协定待遇并不意味着可以不申报。企业是否可以适用相关机制,以及如何计算、申报和留存相关证明材料,都需要依据具体国家具体规则处理。
而对于非美国主体,也不能简单理解为“不是美国公司,所以没有美国所得税申报义务”。如果企业在美国存在符合条件的贸易或经营活动,并产生与之有效关联的所得,就需要进一步判断相应的美国联邦及州层面税务义务。
因此,跨境企业真正需要关注的,不只是“主体注册在哪”,还应包括:
经营活动在哪里、收入从哪里产生、利润由谁确认,以及不同国家之间如何进行税务衔接。
从“平台扣了多少税”,走向“企业到底承担什么税务责任”
美国税务合规,不止于平台是否代收销售税,更在于厘清不同税种的适用规则、企业自身的申报义务,以及经营活动背后的税务责任。
从销售税的注册与申报,到所得税的适用判断与利润归属,只有将交易、经营主体与实际经营活动结合起来分析,并且建立一套能够覆盖“交易—主体—经营活动—收入—利润—申报”的完整的美国税务判断体系,才能更全面地理解企业在美国市场面临的税务责任。
往期回顾
|
01 |直播回顾(第36期)|出海漫谈:平台代收税,卖家真的就没事了? |
|
02 |直播回顾(第35期)|出海漫谈:离岸还是本土,北美税号怎么选? |
|
03 |直播回顾(第34期)|出海漫谈:欧洲仓库是租还是买? |
|
04 |直播回顾(第33期)|出海漫谈:欧洲多仓调拨,没卖也有账? |
