

2018年那会儿,ZAFUL登上伦敦时装周、亮相纽约时代广场大屏的时候,我在群里跟几个老同行聊过一句——这行越热闹的,越要小心。
当时没人当回事。一个泳装切入欧美市场的独立站,注册用户冲到两千多万,月均访问量1.66亿次,业务覆盖全球180个国家,你跟人说"要小心",人家觉得你是眼红。
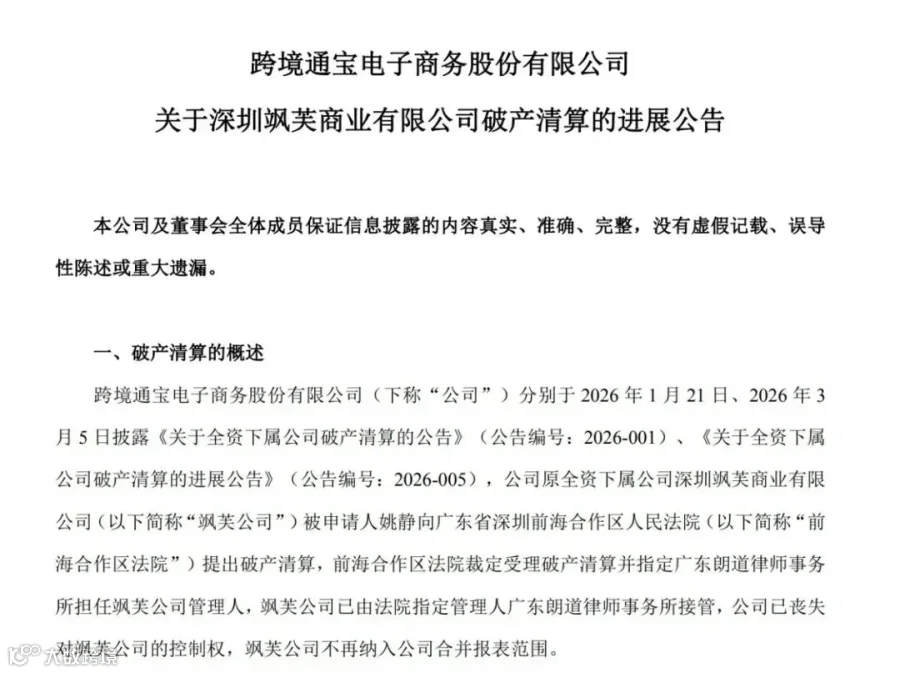
八年后的10月15日,广东省深圳前海合作区人民法院一纸裁定——深圳飒芙商业有限公司正式宣告破产。飒芙是ZAFUL的运营主体。裁定自作出之日起生效,没有重整,没有和解,直接进入清算收尾。
我今天的感受跟2018年是一样的:这行越热闹的,越要小心。只不过2018年我说这话没人听,今天再说一遍,应该有人愿意听了。
▌一、先把这事的时间线给你理清楚
很多卖家看到"飒芙破产"这四个字,第一反应是"又一家倒了",但不清楚前因后果。我先给你理一下——这事不是突然发生的,是拖了好几年的老账终于结了。
ZAFUL 2014年诞生,最初是环球易购旗下的跨境快时尚品牌,靠泳装切入欧美年轻消费者。同年,百圆裤业收购环球易购转型跨境电商,后来更名为跨境通。ZAFUL是跨境通体系里的明星业务。

巅峰在2018到2019年。2018年ZAFUL品牌升级,增加运动服装和男装,启动20多个国家站点开发,登上伦敦时装周和纽约时代广场大屏。2019年上半年注册用户达到2822万人,月均访问量1.66亿次。同期ZAFUL、Rosegal等服装类网站收入13.12亿元——虽然同比已经下降20.61%,但规模仍在中国跨境快时尚独立站第一梯队。当时ZAFUL被视为SHEIN的竞争者。
问题在2020年前后开始暴露。环球易购资金链出问题,2021年陷入债务危机进入破产清算。跨境通为了保住ZAFUL这个还有价值的品牌资产,把相关业务从环球易购体系紧急剥离,划转到上市公司直接全资控股的深圳飒芙运营。
说白了就是——断尾求生。把ZAFUL从快沉的船上搬到另一艘船上。但问题是,业务换了主体,历史压力没跟着消失,母体崩塌带来的资金链断裂、供应链动荡、团队流失早就在动摇根基了。
2025年9月,申请人姚静因劳动争议向法院申请对飒芙破产清算。2026年1月法院指定管理人接管,跨境通丧失控制权,飒芙出表。2026年10月15日,法院正式裁定宣告破产。
从巅峰到破产,八年。从申请破产到正式裁定,一年多。从出表到画句号,大半年。

▌二、它到底是怎么倒的
我不跟你讲大道理,先用三组数字把"怎么倒的"说清楚。
2018年ZAFUL注册用户5767万人,较2017年增长5倍,平均客单价63.54美元,月均活跃用户峰值1779万人。到2024年底,月均活跃用户只剩32.38万人——不到峰值的零头。
1779万掉到32万,掉了98%。这不是"下滑",是"清零"。
2024年底深圳飒芙总资产1.39亿元,总负债8.38亿元,净资产负6.99亿元。到2025年9月,资产缩水至7849万元,负债仍有8.13亿元,净资产负7.35亿元。负债是资产的十倍以上。
你算算这笔账——一家公司资产不到8000万,负债8个多亿,净资产负7.35亿,营收区区几百万。这公司在被正式申请破产之前,财务意义上已经"死"了,只是法律程序还没走完。
2025年跨境通整个跨境出口业务营收3.78亿元,亏损约1.50亿元。其中飒芙亏损约1.37亿元,是出口业务亏损最严重的主体。从一年贡献十几亿收入的明星业务,到一年亏掉1.37亿。
三组数字放一起看,逻辑链条很清楚——流量掉了,营收撑不住了,但库存、供应商账期、运营成本这些刚性支出还在,亏损越滚越大,债务越堆越高,最后资不抵债,法院一锤定音。
▌三、流量能买来用户,买不来利润
看到这里你可能会问——ZAFUL能跑出来,证明中国卖家很早就具备产品组织、海外营销和独立站运营能力,覆盖180个国家、数千万注册用户,这些不是偶然。那为什么还是倒了?

这就要说到一个我反复跟学员强调的本质——流量和规模,并不天然等于利润。
快时尚独立站的模式是什么?持续上新,价格保持竞争力,通过Facebook、Instagram、YouTube跟海外网红合作把流量引向自营独立站。说白了就是花钱买流量、靠规模摊薄成本。
这个模式在2018年是能跑通的——流量便宜,社交媒体红利还在,竞争没那么卷。但一旦流量成本上升、库存周转放慢,原有模式就承受巨大压力。增长越快,资金需求越大,而利润不一定跟着涨。
2026年的市场环境跟2018年完全是两回事了。海外广告成本上涨,消费者获取更难,Temu、SHEIN、TikTok Shop持续分流,独立站要付出更高成本才能留住用户。如果品牌没有形成足够强的产品壁垒、复购能力和利润空间,靠大量投放换增长的模式就很难长期维持。
过去这行比的是网站流量、注册用户、SKU数量、销售额。只要收入还在增长,库存、应付款和现金流问题很容易被暂时掩盖。但市场环境变了——你看GMV,银行看现金流,这两个永远不是一回事。
ZAFUL的倒下不意味着独立站不行了,也不意味着品牌出海失去价值。它意味着跨境电商已经告别只靠流量和规模取胜的时代。没有稳定利润和健康现金流,再大的流量也撑不起一家长期经营的公司。
▌四、出表"赚"1.7亿,这事的真相要看得懂
有个细节你可能注意到了——飒芙倒了,但跨境通账面上反而"赚"了。
跨境通预计飒芙出表产生的投资收益约为1.6亿至1.7亿元。这笔收益属于非经常性损益。看起来利润增加了,但不是主营业务变好了,是合并报表范围变化产生的一次性影响。
这事的逻辑其实并不复杂。
资不抵债的子公司出表时,原本合并在报表里的负债一并剥离,对应的长期股权投资账面价值与可收回金额的差额,会被计为非经常性投资收益。说白了就是:飒芙过去几年亏的钱,在出表那一刻,在跨境通报表上变成了一笔"利润"。但这笔钱不是现金流入,纯粹是会计规则下的账面调整。
你看看——出表"赚"的不是钱,是把亏损和债务锁在一个笼子里的钥匙。
这才是跨境通走完整个司法破产程序的核心目的:把一个子公司的亏损、债务、合规纠纷全部锁死在单一主体内部,既不向上牵连母公司,也不横向波及其他正常运营的业务。后续既不会有额外的债务牵连,也不会有经营层面的遗留问题。
上市公司用法律程序把不良资产的风险敞口彻底切断——这才是风险隔离的正确做法。
▌五、给所有卖家的启示
ZAFUL这课你我都要学。我提炼两条最重要的——
ZAFUL从2822万注册用户、1.66亿月访问量到破产,中间不是没有收入,是收入撑不住成本结构。独立站要看库存周转、广告回报、退货成本、供应商账期、经营现金流——这些才决定能走多远。亚马逊卖家也一样,别只盯日出单量,算清楚每单的真实利润和现金回笼周期。
有的卖家不做了的公司直接扔在一边,既不注销也不清算,带着未结清的货款、税务欠款、供应商债务就弃用,看似省了几千块注销成本,实则留下工商异常、税务失信、债务追溯的隐形炸弹。严重时不仅牵连股东个人征信,还可能影响名下其他店铺正常运营。跨境通选择走完整个司法破产程序把风险彻底切断——这就是给你上的风险隔离公开课。
十多年前ZAFUL借助独立站和社交媒体流量迅速崛起,成为中国品牌出海的代表案例。十多年后,负责其重要业务的深圳飒芙被正式宣告破产。
这事的唏嘘不在于一个品牌没了——品牌会生会死,这行每天都发生。唏嘘在于它从巅峰到破产的路径太典型了:流量红利吃完了,成本结构没跟着调整,规模越大亏损越大,最后资不抵债。
你要记住的是——这行越热闹的越要小心。看GMV的时候多看一眼现金流,看规模的时候多看一眼利润结构,想扔公司的时候多花几千块走完程序。这些事不花哨,但能在关键时刻保命。