大数跨境

VAT 税号到手才是噩梦的开始!90% 卖家只懂注册,不懂整条税务链

VAT 税号到手才是噩梦的开始!90% 卖家只懂注册,不懂整条税务链 中港星司盟企服
2026-10-19
6
导读:全国官方免费咨询电话:13632924594(微信同号)
SIMENG | 欧洲 VAT 注册 · 申报 · 合规维护
VAT 号到手那天,真正的活才开始
——它不是一张证,是一条按季度结账的链
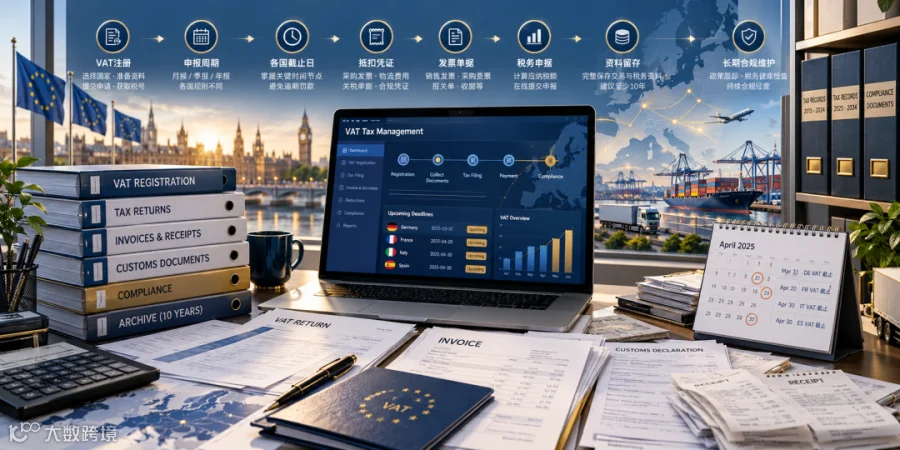
大部分人对 VAT 的想象停在"先注册一个号,平台要"。可号拿到手上,后面还跟着申报周期、各国截止日、抵扣凭证、十年留存——任何一节断了,前面交的注册费、税代费、甚至已经抵扣过的进项,都会跟着一起出问题。这篇不讲政策播报,只讲这条链每一节具体怎么接。
€10,000
全欧远程销售门槛
非欧盟企业不适用
€150
IOSS 适用上限
直邮小包看这条线
10 年
交易记录留存
平台存不下这么久
€25,000
德国单次迟报
罚款上限
先记住这四句话
1
€10,000 这个门槛,只给在欧盟设有主体的卖家。中国公司直接在各国卖货,从第一笔销售起就按目的国税率计税,没有起征点可以等。
2
只要货进了某个国家的仓,就得在当地注册。Pan-EU、第三方海外仓、FBA 跨国调拨都算。仓在哪儿,注册义务就在哪儿,跟你的公司注册地无关。
3
OSS 是一张报表,不是一张免注册证。它省的是"每国报一次"的重复劳动,不省本地仓该有的号,也不省 10 年留存义务。
4
零销售也要申报。没有这笔申报,税号在系统里就没有"活着"的痕迹;而平台只认"有效且信息一致"——它失效那天,不会有人给你发通知。
PART 01 · 判定
先搞清楚你是哪一类,决定要拿几个号
VAT 最容易出错的不是填表,是一开始把自己归错了类。三类卖家路径完全不同,套同一个模板,钱和时间都会白花。
卖家类型
典型场景
该做什么
A · 有本地仓
入了欧洲某国 FBA 仓、第三方海外仓,或做了 Pan-EU 多国分仓
哪个国家有仓,就在哪个国家本地注册
。
这是硬义务,不能用 OSS 替代
B · 纯直邮
中国直发欧洲消费者,单件货值 ≤ €150
走IOSS,月度申报。
非欧盟卖家须指定欧盟中介
C · 两者都有
既有本地仓、又有直邮,且向其他欧盟国卖货
本地号 + OSS + IOSS 并行
,各报各的。
绝大多数成熟卖家在这一类
三个最反直觉的点,先钉住——后面全部内容都建立在这三条上:
三个最容易误判的地方
①门槛不是免税额度
€10,000 是"征税地点切换线",不是"卖得少就不用缴"。超过它,计税口径就从发货国切到买家所在国。税从来都要交,变的只是交给谁、按多少算。
②非欧盟企业,从第一笔起就适用
门槛原文限定"在单一成员国设立的供应商"。中国公司不在其中,所以 €10,000 对你根本不存在——第一单卖到德国,就按德国税率计。
③库存一进第二个国家,注册就跑不掉
哪怕全年只卖了三十单、金额远低于任何门槛,货在那儿,号就得有。这是被查得最多、也最容易被"我销售额小没关系"糊弄过去的一条。
PART 02 · 申请
注册那一段:材料不多,卡的都是"一致性"
VAT 注册本身不复杂,麻烦的从来不是表格,而是税局比对的那几项信息彼此对不上。真实办理里被退回、被要求补件、被拖上一个月的,九成在这几处。
要准备的
具体是什么、容易卡在哪
主体文件
营业执照、公司章程、法人身份文件。中文材料需翻译;翻译件的公司名必须和执照逐字一致,缩写、多一个空格都可能被退回
仓储与销售说明
卖什么、走哪个平台、货存在哪个国家。这一项直接决定你该在哪国注册,写错就填错国家
平台店铺信息
店铺链接、Seller ID、后台公司名与地址。税号申请上的名称必须和后台上的一字不差
税务代表 / 中介
部分国家对外国主体要求本地税务代表;走 IOSS 的非欧盟卖家必须指定欧盟中介
授权文件
委托代理申报的授权书(POA),需签字盖章。签名与法人名字不符是最常见的补件原因
材料齐了,时间花在两件事上:税局审核(通常数周到一两个月),以及号批下来之后的信息同步。后者更关键——很多卖家号早批了,却因为没同步到平台后台,货照样发不出去。
号批下来,三步当天做完
① 填进平台后台税务信息页,确认公司名称、地址与税局记录一字不差;
② 后台把已注册国家勾上;
③ 把第一次申报截止日写进日历——提前一个月设闹钟。
一个常被忽略的坑:税号有"生效日期"。生效日之前的销售,税局通常要求并入首期补上,而平台只从你填进去那天开始认。这中间的差额,往往就是第一笔滞纳金的来源。
PART 03 · 申报
没有"全欧统一报税日"
这一节最容易翻车。很多人以为"欧盟"是一个税区,实际是每个国家一套税率、一套周期、一套截止日、一套罚则。用同一个日历管五个国家,必然漏。
国家
标准税率
常见申报周期
关键提醒
德国
19%
月度 / 季度
次月 10 日截止
(含缴款)。上年应纳额 ≤ €2,000 可申请仅年报
法国
20%
月度 / 季度
次月 24 日前后截止,具体以税局通知的周期为准
意大利
22%
月度 / 季度
次月 16 日截止
。季度申报通常含 1% 附加
西班牙
21%
季度
次月 20 日截止
,按季度表 303 申报
荷兰
21%
季度 / 月度
周期由税局按营业额指定
波兰
23%
月度
月度申报,无季度选项
比利时
21%
月度 / 季度
月度为主,需按税局核定
捷克
21%
月度 / 季度
营业额达标即强制月度
税率以各国当期法定标准税率为准,优惠税率另计(如德国食品类 7%)。这张表只用来判断量级——具体某笔交易适用哪一档,要看商品类别和当地规则,别拿它直接算税。
还有一处容易混:同一笔货,可能要报两次。本地销售、跨境 B2C、跨国调仓,各对应不同口径。
三种申报,各管一段,谁也不能替谁
本地申报
本国仓发出的所有销售,含本地 B2C 与本地 B2B。按该国税局规定的周期与截止日,这是最硬的一条线
OSS(一站式)
欧盟境内仓发往其他成员国 B2C。季度申报,截止为期末次月月末(Q1→4/30、Q2→7/31、Q3→10/31、Q4→次年 1/31)。不含B2B 欧盟内供货、不含本国 B2C、不含跨国库存转移
IOSS(进口一站式)
非欧盟直邮 B2C,货值 ≤ €150。月度申报,截止次月月末。走这条,买家下单时已含税,清关不再二次征收
还有一条几乎没人提前告诉你的规则:FBA 的跨国调拨(比如从德国仓调到法国仓),在很多国家口径里属于"库存转移",必须由目的国做本地申报,不能塞进 OSS。这就是"我做了 OSS 应该不用再注册"这句话在实操里经常站不住的原因。
PART 04 · 维护
维持它活着:抵扣、留存,和 2026 正在变的部分
把申报做对,只完成了"不罚款"那一半。另一半是"别白交"——进口环节交过的税、平台代扣过的税能不能抵回来,取决于你有没有留下凭证。
四件必须长期做的事
1 · 留凭证
进口 VAT 缴款凭证、清关单据、平台费用发票(含佣金与配送费的 VAT)。没有这些凭证,进项就抵不了,等于自己多承担一层成本
2 · 存 10 年
交易记录、申报表、缴款回执,法定留存期为10 年(自交易年度结束起算)。平台后台保留不了这么久,必须自己按月导出、本地归档
3 · 零申报照报
没有销售的那个季度,申报表一样要交。连续不报,号会被注销,恢复比重注册更麻烦
4 · 盯一致性
公司名、地址、法人一有变更,税号登记信息和平台后台要同步改。两处不一致,是平台判定税号无效的高频原因
罚则这一段值得看仔细——"大概会有点麻烦"这种模糊认知,不足以让人真的设闹钟。欧洲的迟报罚则不是按次警告,是按比例叠加的。
国家
迟报 / 迟缴的后果
应急动作
德国
迟报罚款最高 €25,000/次;欠税另计滞纳金,按月累加、无上限
申请延期(Dauerfristverlängerung)可整体顺延一个月,需提前办
法国
滞纳金按税额比例加收,另计按月利息
在税局主动通知前补报,通常可减轻
意大利
迟报罚则比例较高
90 天内主动纠正
,罚则可大幅降至较低档
西班牙
补报加收附加费,另计利息
主动补报的附加费明显低于被查后补
共同规律:主动补报的成本,永远低于被税局查出来的成本。所以一旦发现漏报,正确动作是立刻补,而不是等下一期合并处理——合并处理在多数税局口径里仍算迟报。
最后说政策。2026 年之后这段时间,欧洲 VAT 有三条正在落地的事,会直接改变卖家的申报动作:
变化
时点
对你的实际影响
小额进口不再免关税
已生效
原 €150 以下免关税的通道取消,改按每个海关行项目 €3征过渡性关税。它与 VAT 是叠加的,小包直邮的成本结构要重算
平台数据报送趋严
持续
平台按季度向税局报送卖家销售数据。税局拿到的数与你的申报数对不上,就是风险筛查的起点
ViDA 电子发票与 OSS 扩容
2028 起分批
OSS 覆盖范围将扩大、电子发票逐步成为默认。现在把申报口径理顺,是为那时做铺垫
这些变化指向同一个方向:欧洲的 VAT 正在从"事后申报"变成"数据实时比对"。靠"少报一点、晚报几天"省下的空间,在数据能直接对撞的系统里越来越小。
反过来说,这是好消息——规则越透明,靠合规能力建立的门槛就越实在。欧洲客单价高、复购稳、消费力扎实,仍是跨境电商最值得长期押注的区域之一。值得押注的市场,也值得把合规做干净。
给你的自查表:五条里只要有两条不确定,就该找人复核了
① 我在哪几个国家有仓、分别注册了吗?
② 每个号的申报周期和截止日我背得出来吗?
③ 进口 VAT 凭证、平台费用发票,我按月归档了吗?
④ 税号登记信息与平台后台,名称地址一致吗?
⑤ 上一期申报,我确认过已经提交成功了吗?
PART F · FAQ
关于欧洲 VAT,被问最多的 5 个问题
Q1:我在亚马逊卖欧洲,注册一个 VAT 号够不够?
不够,这是最常见的误判。一个号只对应一个国家。德国有仓、又卖到法国:德国仓那部分要德国本地号,跨境卖法国的部分可走 OSS;货要是进了法国仓,法国号一样跑不掉。先按 PART 01 归类,再定要拿几个。
Q2:听说 €10,000 以下不用注册,是真的吗?
要看主体在哪。门槛只适用于在欧盟单一成员国设立的供应商,中国公司不适用——从第一笔销售起就按目的国税率计税。即便适用门槛,一旦在第二个国家持有库存,门槛立刻失效。
Q3:做了 OSS,是否就不用各国分别注册?
OSS 解决的是"跨境 B2C 报一次就够",但它不管三件事:B2B 欧盟内供货、本国 B2C、跨国库存转移。FBA 从德国调货到法国,多数国家口径里算库存转移,须由法国本地申报。"有仓的国家"该有的号,OSS 一个都替代不了。
Q4:这个季度没卖货,可以不用报吗?
不行,零销售也要提交零申报。真正的风险不是罚款,而是税号被判不活跃进而注销——平台只认"有效且信息一致"的号。号一失效不是补报能修好,往往要走恢复流程。
Q5:迟报了会怎么样,补上就没事了?
补上是必须的,但不等于没成本。德国迟报单次上限可达 €25,000,欠税另计按月滞纳金;法、意、西各有加收比例。主动补报的成本,永远低于被税局比对出来后的成本——发现漏报当天处理,别合并到下一期。
ABOUT SIMENG MALL
关于司盟商城
司盟商城是中港星集团旗下的一站式数智化企业服务平台,深耕企业服务领域超过 20 年,已赢得从上市公司、央企到跨境电商头部卖家的广泛信赖。欧洲 VAT 事务由本地持牌税务代理与国内顾问团队对接,申报全程可追溯。
SIMENG IN NUMBERS
YEARS
20+
年企业服务经验
CLIENTS
100万+
累计服务企业
COUNTRIES
160+
覆盖国家与地区

🏛️
本地持牌代理
对接各国本地税务代理,申报主体可核验
📦
行业认可
二十一年品牌,10,000+ 项出海专业服务
🌍
全球覆盖 160+
服务网络遍及全球 160 多个国家和地区
🇪🇺
本地化落地
德法意西多国注册 + OSS / IOSS 申报 + 平台税务信息同步
先算清这条链,再决定注册几个号
把你的销售国家、发货方式(本地仓 / 直邮)、平台后台公司名称发给我们,我们帮你判断该在哪些国家注册、走本地还是 OSS、每个号的截止日是哪天,并给你一份申报日历。先看清,再动手。
官网:www.simengqifu.com | 司盟

【声明】内容源于网络
0
0
中港星司盟企服
各类跨境出海行业相关资讯
内容 649
粉丝 1
中港星司盟企服 各类跨境出海行业相关资讯
总阅读32.2k
粉丝1
内容649