


人形很热,床边冰冷
作者丨刘政鑫
编辑丨刘 欢
导读:从“炫技”回归“减负”
重阳节期间,“人形机器人进养老院”再度成为热搜话题。然而,真正在养老机构一线踏实工作的,并非外形酷似人类的仿生机器人。
尽管展会上的语音对诗、倒水盖背等互动功能吸引眼球,但在失能护理区,最能缓解护工压力、让家属安心的,往往是那些能处理二便、辅助翻身、平稳移位的专用设备。
床边护理有着独立的價值标准:不追求“像人”,而追求低出错率、高复用性、护工易用性及家属付费意愿。
据人口数据推算,2026年至2050年,我国累计新增60岁以上人口达5.7亿,日均超6.3万人迈入老年;同期新增劳动人口仅2.8亿,日均约3万人。退休人口增量是新增劳动力的两倍以上,照护供给缺口正加速恶化。
这一缺口难以依靠人形机器人率先填补。失能照护的核心痛点在于夜间排便、定时翻身、洗澡搬运及床椅移位等高频、重复且高强度的动作。这些环节直接关联压疮、感染、跌倒风险及护工职业损伤。谁能将这些基础动作标准化、稳定化,谁就能率先实现规模化采购与复购。

2025年,两部委开展智能养老服务机器人试点,将场景细化为十大类三十二项,涵盖二便护理、助浴、移乘转运、生活照料等。政策导向不再局限于“人形”,而是基于失能老人真实生活动线切割场景,标志着行业重心从技术展示转向实际减负。

床边的战争:二便、翻身、移位与洗浴
二便护理:尊严与效率的平衡点
二便护理常被外界忽视,却是最贴近付费意愿的刚性需求。卧床老人失禁后,人工处理频次高、隐私暴露多,易引发褥疮和尿路感染,且极大加重护工夜班负荷。
以苏州伊利诺第五代二便护理机器人为例,其通过传感器识别、负压抽吸、温水清洁及暖风烘干流程,入选工信部老年用品推广目录。临床数据显示,特定场景下可节省人工91.8%,展现了巨大的替代潜力。
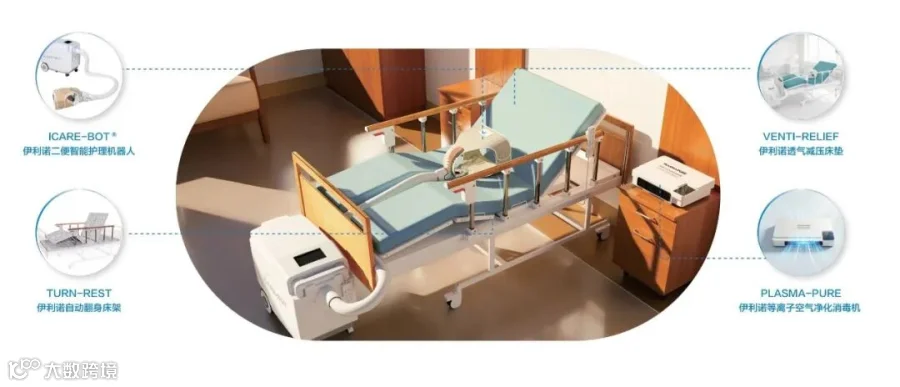
对于子女,该类设备解决了“亲手清理”的心理负担,维护了老人尊严;对于机构,则降低了夜班人员流失率和投诉风险。然而,该品类对漏吸、皮肤刺激、除臭及售后响应要求极高,任何事故都可能抵消节省的人力成本。
智能护理床:从电动调节到数据闭环
翻身防压疮是护理床的核心壁垒。目前多数中标项目仅为具备抬背抬腿功能的电动床,缺乏自动定时翻身、压力分布调节及与其他系统联动的成熟产品。
湖北迪发尔联合省康复辅具技术中心推进的试点项目,计划将“翻身—转运—如厕”功能整合于床式机器人中,在20家养老机构部署。此类方案虽不具视觉冲击力,但能有效降低培训成本和误操作风险。
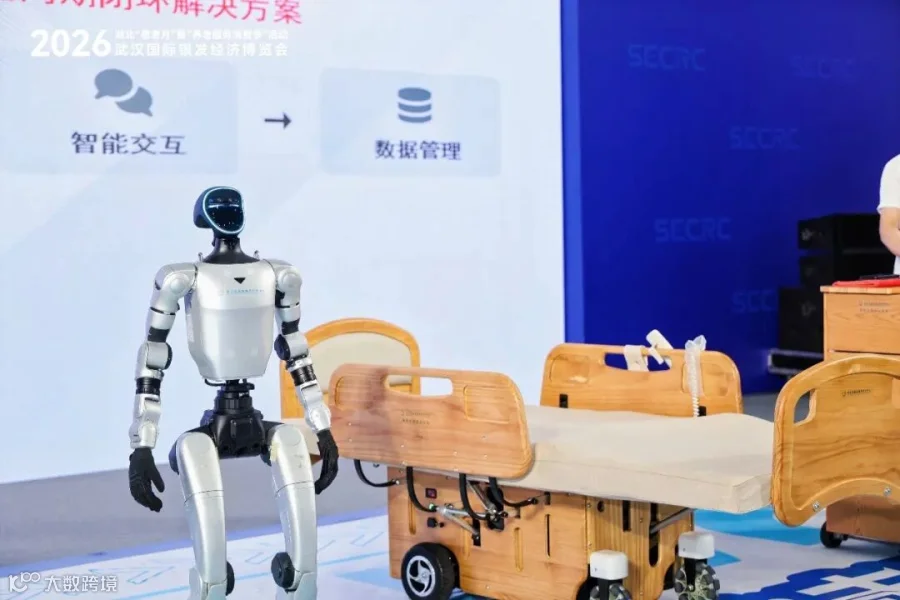
未来护理床的竞争焦点,将从机械角度转向数据能力:能否将压疮风险、翻身记录、移乘数据接入机构护理系统,实现可审计、可追责、可优化的闭环管理。
移位设备:ROI最清晰的品类
失能老人从床至轮椅、马桶的移位,传统方式需多名护工协作,存在高腰肌劳损和坠床风险。移位设备包括天轨、吊带、地面电动及免吊装自动转移等多种形式。
新建机构可选用天轨,老旧机构改造多用地面电动,家庭用户则偏好便携全自动产品。湖北试点选择床式移乘,旨在规避天轨对建筑结构的改造限制。深圳等地出现的电动移位机,价格区间在数千至上万元,机构可依据节省的工时轻松测算投资回报率(ROI)。

移位设备的难点在于环境适配:床高、轮椅尺寸、门宽及老人身体状态的差异,要求设备具备极高的精准对接能力,确保全程无夹伤、无滑脱。
助浴机器人:被低估的刚需
卧床老人洗浴需多人搬动,存在受凉、跌倒及水电安全隐患。上门人工助浴服务半径有限且毛利低。便携回吸洗浴机实现了“床旁用水不见水”,单人即可完成操作,适用于机构及上门服务。

作为科技、戴恩等企业已推出相关产品,部分政府采购单价约五千元。翔宇医疗牵头的居家助浴机器人试点表明,助浴正从单一工具转变为失能照护的关键节点。商业化的核心在于确保全程舒适、安全,并将洗浴数据回流至皮肤管理系统。
此外,智能轮椅和移动智能马桶等跨界产品也在涌现。智能轮椅逐步集成雷达避障与SLAM循迹技术,移动马桶尝试自主排污。尽管受限于国内老旧小区建筑结构,这类产品在家庭场景中仍具想象空间,但需克服入户改造难题。

经济账:谁在买单?

各类养老机器人的普及,首要问题是明确支付主体、金额及回报周期。
机构视角:以二便机器人(约2.8万-2.9万元)、便携洗浴机(约5600元)、电动移位机(约3700-4200元)为例。若一台二便机器人日均处理6-8次,每次替代人工15分钟,日均节省1.5-2工时。按护工每小时30元成本计算,月省人工约1350-1800元。机构的真实诉求并非裁员,而是降低夜班强度、减少护工离职率及工伤风险。
家庭视角:整机购买门槛较高,二便机器人售价2.9万-4.8万元,仅适用于重度失能、长期居家且无全职看护的家庭。轻中度失禁群体更适合租赁模式。上海等地推行“主机投放+月租+耗材”模式,政府补贴后家庭自付降至每月数百元,大幅降低了使用门槛。
政府视角:长护险和辅具租赁政策正从研发补贴转向采购验证。苏州、晋城、滨州、无锡等地已将电动护理床、轮椅、洗澡机、移位机等纳入长护险或辅具租赁目录,通过医保报销或财政补贴降低个人负担。当设备转为“按月订阅+含运维”模式时,决策逻辑从技术偏好转向服务性价比。政府买单倾向于“感知+护理+系统”的整体解决方案,厂商需进入运营商总包短名单才能获取大规模订单。

行业瓶颈:为何成熟产品稀缺?

当前行业面临四大共性瓶颈:
一是责任边界模糊。二便漏吸致皮炎、移位夹伤、洗浴受凉等事故发生后,厂家、机构与家属的责任分担缺乏统一保险和服务协议范本。缺乏明确的责任设计,阻碍了规模采购。
二是场景改造成本高。许多机构仅计算设备裸机成本,忽略了门禁改造、电路网络升级、床高匹配及系统对接费用。改造成本往往是设备成本的2-3倍,这笔费用的承担方决定了产品落地的可行性。
三是支付与存活率考验。北京亦庄养老驿站案例显示,高价仿人陪伴设备使用率低,而能稳定完成单任务、价格透明的按摩、餐饮、报警等设备留存率高。失能护理设备必须经得起数月无故障运行的考验,行业亟需真实场景下的故障率数据而非概念宣传。
四是老人接受度差异。夜间噪声、隐私顾虑及对机械接触的恐惧可能使设备闲置。值得注意的是,高知老人和重度失能群体因更看重尊严,对二便机器人接受度较高;而轻中度失能老人易产生抵触情绪。产品设计需针对不同人群进行细分。

展望:脏活优先,具身靠后
尽管人形机器人热度不减,但失能照护领域的采购顺序仍将遵循实用性原则:二便、移位、洗浴、翻身床及基础智驾轮椅优先。
0-2年:单动作设备放量。二便机器人、便携洗浴、电动移位机等无需等待通用具身智能成熟,只需打通可靠性、耗材供应、责任界定及租赁模型,即可在机构端形成现金流。
2-5年:系统整合阶段。形成“围床周方案”,将床、二便、翻身、移位及监测打通。长护险和民政租赁推动商业模式从卖设备向卖工时节省及订阅服务转型。
5年后:通用机械臂、全自主移乘及人形近身护理才可能进入规模采购阶段,届时安全认证、伦理责任及成本模型将更为成熟。
养老机器人的千亿市场,不属于最像人的产品,而属于最懂床边和卫生间需求的产品。解决责任归属、实现工时节省的可审计性、提升老人接受度,是赢得市场的关键。随着政策按场景拆单、长护险按服务付费,厂商应将目光从展会C位移开,聚焦那些关乎老人尊严的基础护理角落。