

HUAON
PART ONE
行业概述
商用服务机器人是指针对特定行业需求开发,具备自主移动与人机交互能力,能为商户提供系统化服务的智能设备。其应用场景广泛覆盖餐饮、零售、酒店、医疗、养老及公共服务等领域,主要承担配送、导引、清洁等任务。按功能划分,主要包括商用清洁机器人、终端配送机器人、讲解引导机器人及其他特种应用机器人。

HUAON
PART TWO
行业发展背景
作为机器人产业的重要分支,商用服务机器人受益于国家及地方政府的政策支持。一系列旨在推动技术集成、产业集聚及场景落地的政策相继出台,为行业营造了良好的发展环境。

HUAON
PART THREE
市场发展现状
随着智能化水平提升,商用服务机器人在执行重复任务、优化人机交互及赋能精细管理方面表现突出,全球市场需求持续增长。数据显示,2025年全球商用服务机器人出货量达9.6万台,预计2030年将增至36.8万台。

HUAON
PART FOUR
产业链结构分析
1、产业链整体架构
商用服务机器人产业链涵盖上游核心软硬件、中游整机制造及下游场景应用三大环节。上游提供核心硬件零部件与配套软件,构成自主移动与智能交互的技术底座;中游整机制造是产业链核心;下游则广泛覆盖购物中心、酒店、餐饮、机场、学校及养老院等多类商用场景。

2、上游核心部件ว่าด้วย激光雷达
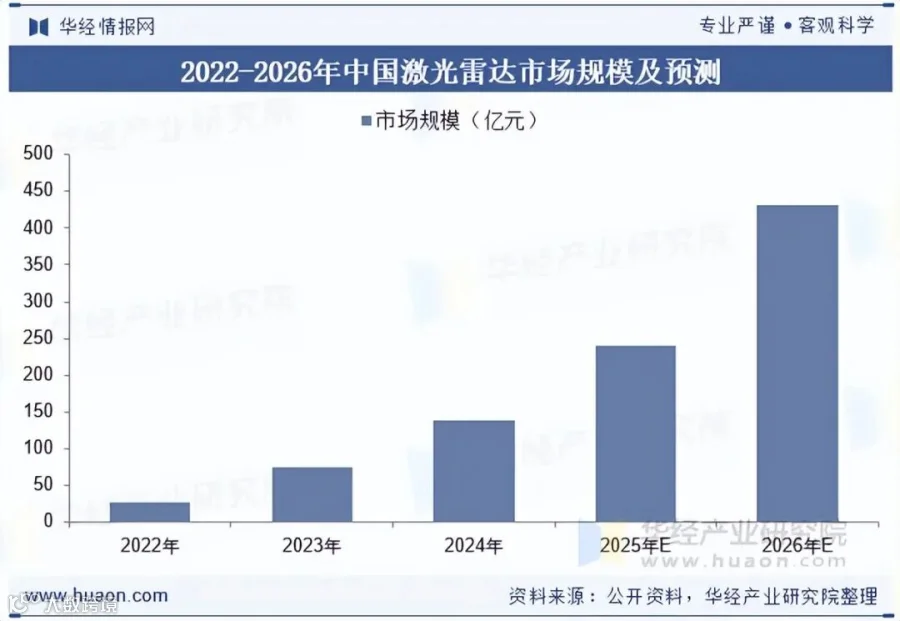
激光雷达是实现机器人自主移动的关键感知传感器。受自动驾驶、智能交通及机器人技术进步驱动,中国激光雷达市场规模快速扩张,预计2026年将达到431.8亿元。
HUAON
PART FIVE
竞争格局
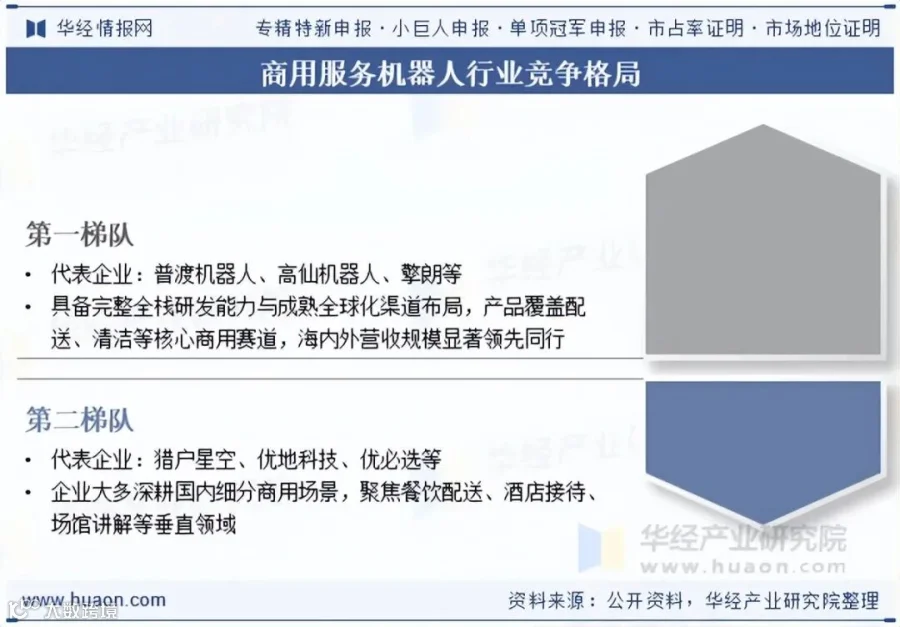
全球商用服务机器人市场呈现清晰的分层梯队格局,马太效应显著。头部企业凭借全栈研发能力、完善的产品矩阵及成熟的全球化渠道占据核心份额,品牌影响力与交付规模构成较高壁垒,行业集中度预计将进一步增强。
HUAON
PART SIX
行业发展趋势
规模化落地加速,新兴场景拓展:劳动力成本上升推动需求释放,国内商用服务机器人从试点示范迈向规模化落地。酒店配送、商业清洁等标准化场景渗透率提升,医疗物流、园区安防等新兴场景加速拓展。随着传感器与导航技术国产化,硬件成本下行,设备回本周期缩短,夯实了行业增长基础。
竞争逻辑转变,解决方案成核心:单纯硬件价格竞争时代结束,集调度、运维、数据管理于一体的智能化解决方案成为核心壁垒。下游客户更倾向采购系统级服务,缺乏场景深耕能力的中小厂商将加速出清,行业集中度进一步提升。
商业模式创新与全球化布局:机器人租赁与服务订阅模式兴起,降低了中小商户门槛。国内厂商凭借成熟产品加速出海,抢占海外服务业智能化红利。长期来看,具身智能技术的迭代将推动机器人向自主感知、自主决策演进,进一步拓宽应用空间。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。
华经全周期咨询服务
行业研究报告
可行性研究报告
商业计划书
定制报告
市场地位证明
专精特新认证
行业监测报告
产业链地图