
作者:寻空2009
来源:寻空的营销启示录(ID:xunkong2005)
肯德基配百事、麦当劳配可口可乐,这种搭配在消费者认知中已根深蒂固。然而,2026年10月15日,肯德基美国宣布打破这一惯例:自2027年1月起,将美国门店饮料供应商由百事切换为可口可乐,并计划于2027年春季覆盖全美。值得注意的是,中国门店暂不跟进此次调整。
这段长达近四十年的合作即将在美国市场画上句号。究竟是何原因促使肯德基做出这一重大战略调整?
老搭档合作得好好的,肯德基为什么突然想换人?


肯德基和百事,曾经真是一家人
“肯德基配百事”并非天然存在。1986年以前,肯德基大部分门店销售的是可口可乐,当时其是可口可乐仅次于麦当劳的第二大现调饮料客户。
转折发生在1986年。百事从RJR Nabisco手中以约8.5亿美元收购肯德基(当时后者因母公司债务问题被出售)。彼时,百事已拥有必胜客和塔可钟,收购肯德基进一步扩张了其餐饮版图。
收购初期,肯德基全球6500家门店中仅有1000家销售百事,其余仍售卖可口可乐。百事随后花费数年时间,逐步将剩余门店的供应合同替换完毕。
在餐饮渠道,饮料选择往往由商家决定,顾客随套餐被动接受。这种绑定关系不仅提升了饮料销量,更在长期潜移默化中形成了消费者的品牌记忆。
1997年,百事将肯德基、必胜客和塔可钟分拆为Tricon(后发展为百胜集团)。尽管股权关系解除,但双方的饮料供应协议得以保留。直至2019年,双方还曾联手研发专属饮料Sweet Lightning,合作深度远超单纯的供货关系。
因此,肯德基长期售卖百事,本质上是商业合作的延续,而非母子公司关系的必然结果。


肯德基为啥在此时更换可乐品牌?
美国市场承压,急需新的增长点
数据显示,2026年第二季度,美国肯德基系统销售额同比下降2%,而全球剔除汇率影响后增长6%。全球增长与美国下滑形成鲜明对比。
面对福来鸡、大力水手等竞争对手的分流,肯德基推出“Next Chapter”全球焕新计划,试图通过菜单、营销及门店体验的创新挽回顾客。更换饮料品牌,旨在通过熟悉品牌的转换引发消费者关注,传递变革信号。
百事市场份额波动,竞争力相对减弱
《饮料文摘》数据显示,百事常规汽水在美国的市场地位出现波动:2023年被胡椒博士超越跌至第二,2024年进一步跌至第四,2025年虽回升至第三,但已失去长期稳居第二的优势。
相比之下,胡椒博士凭借独特风味及围绕大学橄榄球的精准营销(如Fansville系列广告)建立了牢固的品牌记忆;可口可乐则以18.5%的市场份额保持绝对领先。百事竞争力的相对减弱,可能促使肯德基重新评估合作伙伴的价值。
饮料战略升级:从配套到独立引流
快餐行业正日益重视饮料业务。麦当劳、塔可钟等品牌纷纷扩充果味饮品、调味汽水等高利润产品线。对门店而言,饮料不仅能提升客单价,更能成为独立的到店理由。
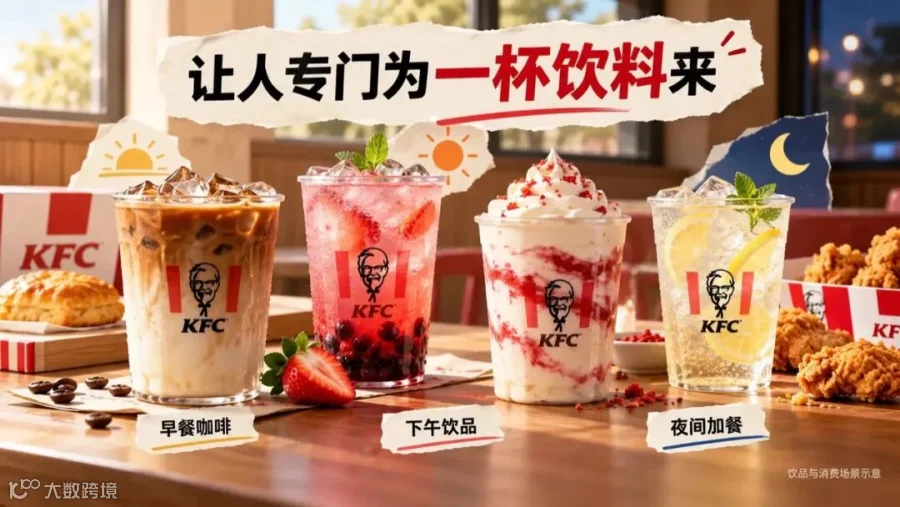
2026年9月,肯德基在得克萨斯州开设实验店,延长营业时间并引入珍珠清爽饮品、柠檬饮品、奶昔及冰拿铁等丰富品类,明确提出希望“饮料本身成为顾客到店的理由”。这意味着早餐咖啡、下午茶等非正餐时段的生意潜力巨大。
官方表示,选择可口可乐看重的是其饮料组合、创新能力及系统支持。肯德基希望新伙伴能协助研发新品、优化食物搭配,并稳定推进门店落地。尽管百事同样具备此类能力(如2024年从可口可乐手中抢走赛百味),但肯德基更需要一套契合当前增长目标的综合解决方案。
历史股权关系解释了过去的合作,而当下的经营目标决定了未来的选择。对消费者而言,这可能是一场口味投票;对肯德基而言,核心考验在于新饮料能否真正带动客流增长及复购率。
当然,饮料只是切入点,汉堡、炸鸡的产品力、价格与服务才是留住顾客的根本。