



文:李浩
编辑:经纬
IPO旧案翻涌:茶百道因涉欺诈疑云被强制停牌
德云社有言:“不想当厨子的裁缝不是好司机。”在商业世界,不想玩转资本的茶饮品牌,或许也难守得住市场的一席之地。
2024年4月,茶百道以17.50港元发行价登陆港交所,由中金公司保荐,全球募资约25.86亿港元。然而,这场IPO开局并不顺遂:香港公开发售仅获0.50倍认购,国际发售勉强录得1.11倍认购,最终草草收场。
两年后的10月13日,这场不尽如人意的上市演变为监管风暴。香港证监会指令茶百道停牌,并宣布调查两个涉嫌参与IPO欺诈的集团。据官方披露,孙然及八家关联公司涉嫌参与茶百道、拨康视云的IPO欺诈计划。监管层向六家券商发出限制通知,涉及账户资产上限约43.79亿港元,创下同类措施纪录。
回溯当年数据,疑点确实存在。在国际发售的122名承配人中,竟有100人每人仅获配一手(200股),而前十大承配人却拿走了约86.75%的国际配售股份,价值约21.32亿港元。监管怀疑,这是资金方通过大额认购制造交易活跃假象,随后上市公司可能通过未披露协议,将募集资金用于购买金融产品,最终暗中回流至主要承配人或关联方。若指控属实,涉事方将面临虚假披露等严重合规风险。

受此影响,恒生指数公司将茶百道剔除出恒生综合指数。停牌前,其股价跌至4.035港元,较发行价跌幅高达77%。
业绩回暖背后的隐忧:关店潮与设备销售激增
尽管资本市场表现惨淡,茶百道的经营基本面并未完全崩盘。2023年,公司营收57.04亿元,归母净利润11.39亿元。经历2024年的承压后,2025年营收恢复至53.95亿元,净利润回升至约8.05亿元。2026年上半年,营收26.55亿元,同比增长6.2%;归母净利润3.36亿元,同比增长3.2%。
然而,对于加盟制企业而言,品牌力是加盟商生存的关键,而总部利润则源于加盟费、原材料及设备销售。茶百道的现状显示,其品牌扩张动力正在减弱。
数据显示,茶百道内地门店数从2023年末的7801家增至2025年末的8621家。但增长背后是剧烈的换手:2025年新开1159家,关闭933家;2026年上半年新开669家,关闭499家。更值得注意的是,2026年上半年特许权使用费及加盟费收入约8102万元,同比骤降19.5%。
与之形成鲜明对比的是,设备销售收入从约4848万元猛增至2.67亿元,涨幅高达450%。这意味着,上半年集团整体营收1.55亿元的增量中,卖设备贡献了绝大部分增长。这种收入结构的突变,折射出总部与加盟商之间利益的微妙博弈。

(图源:小红书)
咖啡业务拓展受阻,单店增长乏力
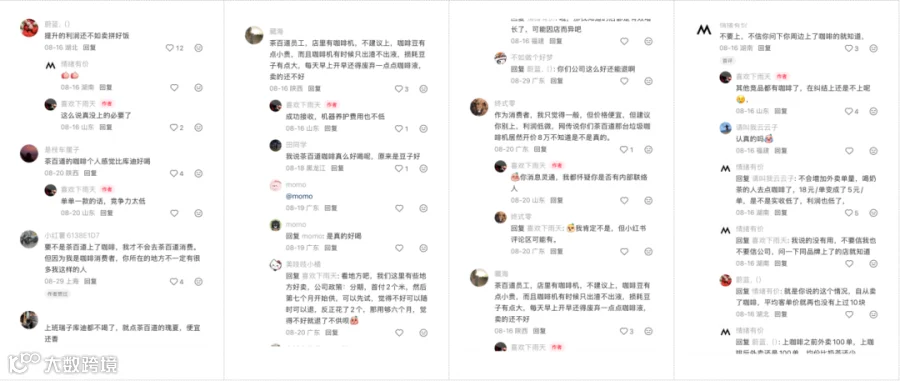
为寻求新增长点,茶百道积极推进咖啡业务。截至6月底,超2700家门店安装现磨咖啡机,主要选用瑞士品牌Schaerer,成本不菲。
(图源:小红书)
然而,加盟商对此态度谨慎。高昂的设备投入、较低的咖啡单价及微薄的外卖毛利,使得回本周期充满不确定性。加之瑞幸、库迪等品牌已占据大量市场份额,低价咖啡赛道趋于饱和。美团本地生活CEO王莆中曾指出茶饮行业产能过剩,茶百道依托现有网络拓展咖啡业务的逻辑虽通,但竞争壁垒已然高筑。
业绩表述的变化也印证了增长困境。3月业绩会时,公司称单店日均GMV延续双位数增长;而至8月中期公告,措辞已变为“保持稳健”。集团层面,向加盟商销售货品收入降至约22.57亿元,同比减少2.3%,物料收入未能提供强劲支撑。
行业红利消退:茶饮赛道陷入存量博弈
茶百道的困境并非孤例。随着蜜雪冰城、沪上阿姨等相继上市,茶饮板块在资本市场的热度随补贴战结束而迅速冷却。

(六家奶茶上市企业股价走势,红:奈雪的茶、蓝:茶百道、绿:古茗、橙:蜜雪冰城、青:沪上阿姨、暗红:霸王茶姬,图源:TradingView)
除古茗外,其余五家上市茶饮企业均处于破发状态。即便表现相对较好的蜜雪冰城,10月16日收盘价167.5港元,较发行价下跌约17%,距首个交易日高点更是跌去41.23%。行业整体遇冷揭示了一个残酷现实:茶饮行业已无新故事可讲,剩下的只有财务数据与门店规模的硬碰硬。
竞品围剿下,茶百道稀缺性丧失
2026年上半年,茶百道营收26.55亿元,门店8863家。横向对比,蜜雪集团营收152.16亿元,门店约6.4万家;古茗营收74.70亿元,门店14351家;霸王茶姬营收69.61亿元,门店7639家;沪上阿姨营收25.89亿元,门店却已达13155家。在规模与效率的双重夹击下,茶百道的竞争优势正在被稀释。
竞争对手各具特色:蜜雪冰城把控低价心智与极致规模;古茗通过咖啡与早餐品类提升单店GMV至7800元,净利润暴涨44.4%;沪上阿姨深耕下沉市场,三线及以下城市门店占比超53.4%,利润同比增长41.6%;霸王茶姬则强化品牌定位与海外布局。
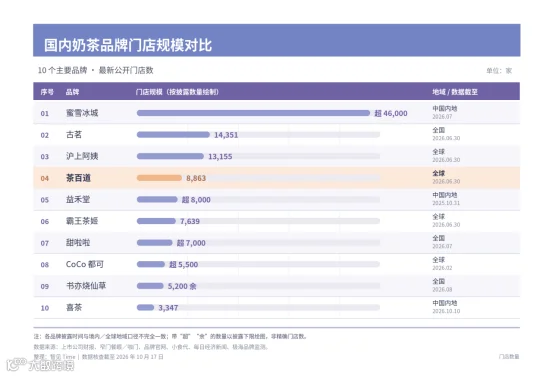
茶百道拥有近9000家门店及成熟的供应链网络,尤其在川渝地区根基深厚。但随着同行扩张,其“港股加盟制新茶饮第一股”的光环已不再具备稀缺性。投资者有了更多选择,茶百道必须拿出更具说服力的业绩。
就在企业亟需证明自身价值之际,两年前的IPO旧案被重新翻出。如果说当年的认购不足仅是市场冷淡的体现,那么如今证监会介入调查,则让事件蒙上了一层荒诞色彩。
当年那些大手笔认购的投资者,究竟是看好生意,还是参与了某种资金游戏?若最终证实存在秘密协议补偿,这场IPO便成了一出精心编排的闹剧。正如开店需要“群演”排队充场面,资本市场似乎也出现了类似的“托儿”。
归根结底,无论是卖奶茶还是卖股票,都需要真金白银的买单者。而对于现在的茶百道来说,连当年究竟是谁在买单,都成了一道等待监管揭晓的谜题。
