
海运运价:WCI指数止跌回升,亚欧航线结束连跌
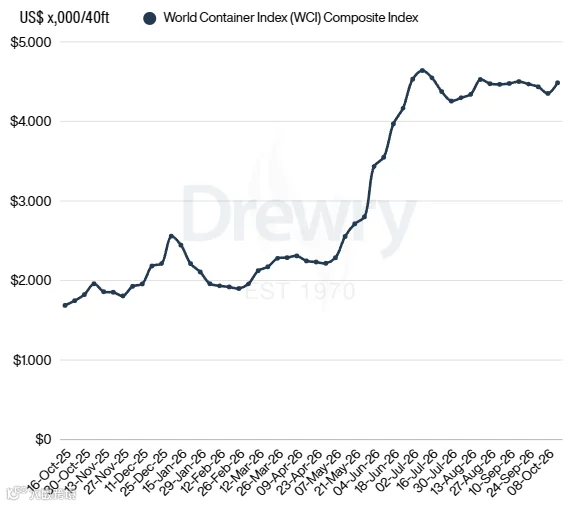
德鲁里世界集装箱指数(WCI)本周上涨 3%,报 4485 美元/40尺柜,终结此前连续三周的回落态势。此次反弹主要得益于亚欧航线运价止跌走高,而跨太平洋航线则呈现分化走势,整体市场迎来节后阶段性修复。
跨太平洋航线:美西微涨,美西微跌
上海至洛杉矶:运价微涨 3%,至 7884 美元/40尺柜;
上海至纽约:运价下跌 1%,至 10075 美元/40尺柜。
运力调控方面,德鲁里《集装箱运力洞察》报告显示已公布 6 班空班取消航次。美国强劲的进口需求持续为美线高位运价提供基本面支撑,预计下周跨太平洋航线运价波动幅度将有所收窄。
亚欧航线:结束13周连跌,全面回升
亚欧干线运价正式结束连续 13 周的下跌走势。上海至鹿特丹运价上涨 6% 至 3522 美元/40尺柜;上海至热那亚运价上涨 7% 至 3945 美元/40尺柜。
运力层面,本周公布的空班航次为 2 班,较前一周的 6 班大幅减少,意味着航线有效运力提升。然而,空班减少叠加苏伊士运河通航持续恢复,将进一步增加该航线整体运力供给,可能对后续运价形成反向压力。
停航数据:未来五周取消率维持在6%
尽管运价初步站稳,但本轮反弹行情的持续性仍是市场关注焦点。
第 43 周(10月19‑25日)至第 47 周(11月16‑22日),主要东西向航线计划总航次 713 班,预计出现 44 班空班航次,整体取消率为 6%,即 94% 的班轮服务将正常运营。
空班分布情况如下:
- 亚洲‑北欧/地中海航线:占比 44%
- 跨太平洋东向航线:占比 36%
- 跨大西洋航线:占比 20%
市场展望:短期企稳,上行空间受限
当前船公司试图通过运力调控与涨价推高运价,但需面对季节性需求逐步转弱以及运力持续增加的现实,本轮运价反弹能否延续仍存在不确定性。
苏伊士运河航线船舶逐步复航、各地港口拥堵情况动态变化,叠加亚欧‑地中海航线 2027 年长约谈判即将启动,令后市预判更为复杂。值得注意的是,尽管红海复航运力大幅增长、传统旺季尾声需求逐步回落,运价仍出现阶段性反弹,反映出行业运力调控与定价协同对市场的影响力仍在。
后市判断:短期运价阶段性企稳,但上行空间受限;亚欧航线面临苏伊士复航运力释放压力,跨太平洋航线受需求支撑相对坚挺;长约谈判启动或成为下一阶段行情核心变量。
物流快讯 · 数据来源:德鲁里WCI指数、德鲁里《集装箱运力洞察》报告
沃富联国际物流是美国西海岸最大的运输物流公司之一。
我们以优质、精准和高质量的创新发展为动力,为广大客户提供服务。
20多年经验的专业团队,负责货物运输的每一个环节;
以全面的一站式运输物流流程,为每一位客户提供卓越的服务。
在沃富联国际物流,








 沃富联国际物流