当下美股IPO真实发行现状:企业苦熬多年仍撤单!
2026 Q3合计21家企业正式撤回IPO申请,其中,Rise Smart Group Holdings(廸昇集团,RSHL)为本批次申报周期最长的中企代表:
2024年5月首次递交F-1招股文件,历经长达约28个月的SEC问询、9轮招股修订,在2026年9月18日正式提交RW撤回上市申请。
这家香港留学咨询企业原本计划募资800万美元登陆纳斯达克,但纳斯达克针对中资发行人设置2500万美元最低募资门槛,项目无法满足承销包销条件,漫长拉锯之后只能撤单。

(廸昇集团SEC招股书修订情况)
同季度Holtec Nuclear核电企业,2026年7月递交S-1,9月25日撤回。公司CEO明确表示撤回是由于“市场对AI数据中心经济急剧转向”,核能板块遭遇“完美风暴”。
哪怕是美国本土、赛道贴合AI能源叙事、由顶级投行承销的优质标的,同样会因为市场情绪的快速转向,在路演阶段临门折戟。
这也印证了当前美股IPO的核心特征——发行窗口高度不稳定,市场情绪切换极快,企业迅速做出理性评估。
截至10月15日,10月美股SEC IPO撤回2家:Creative Future Acquisition Corp、BioVentrix;Firmus撤回的是澳交所申报,不计入美股IPO撤回,仅作全球市场情绪参考。
其中Creative Future Acquisition Corp是中方团队主导的 SPAC 空白支票公司,2025 年 9 月正式向 SEC 递交 S-1 招股文件、冲击纳斯达克主板上市。历经 近13 个月的审核拉锯与多轮文件修订,SEC始终未批复其注册生效。2026 年 10 月 13 日,公司正式提交 Form RW 文件,终止本次 IPO 进程。
而美国心脏医疗器械企业BioVentrix,原计划登陆纳斯达克(股票代码 BVXX),拟募资 1700 万美元。公司 2026 年 2 月向 SEC 递交 S-1 招股申请,全程未敲定发行价、未启动路演,历经 8 个月审核后,于 10 月 14 日正式提交 Form RW 撤回 IPO。
作为中小体量临床阶段医疗标的,受市场资金向头部集中影响,发行确定性不足,企业选择主动止损。
很多企业递交F-1/S-1之后,审核等待期最长可达两年以上。SEC对招股披露、收入确认、关联交易、海外发行人合规审查全面加码,多轮问询循环,审核周期大幅拉长;尤其对于中资背景主体,问询更加密集。
漫长等待期内,一旦市场转弱,前期审计、律所、投行巨额投入全部沉没。这其中不少早年中资发起的SPAC因到期无法完成并购、合规瑕疵等问题,陆续遭遇退市,对此空白支票IPO的审核与发行难度,同样在飙升。
撤回IPO≠彻底放弃赴美资本,多家企业弃主板改道OTC
然而,撤回IPO并不等于彻底放弃赴美资本化。一个清晰的趋势正在形成:多家企业在撤回主板IPO后,选择改道OTC市场。
中概股方面9月份四家企业弃主板改道OTC挂牌分别为:YiFengHoldingsLtd、EvoNexusGroupLTD摩点(香港)有限公司、GoldStoneTechnicalInc.美霖技术及TopLeaderUniversalHoldingsLimited。
其中,美霖技术(GoldStoneTechnicalInc.)于9月29日正式修订F-1/A招股文件,将原计划的纳斯达克/纽交所主板上市目标,调整为OTCQB挂牌,成为2026年以来第5家主动从主板IPO赛道转至OTC市场的中资企业。在此之前,索芙特、GreenVector、易丰控股、EvoNexus已先后完成类似的路径调整。
美霖技术的调整幅度颇具代表性。公司6月首次递交招股书时,计划在纳斯达克或纽交所发行625万股、最高募资约3125万美元;转道OTC后,发行股数缩减至75万股,募资规模降至约300万美元,缩水至原来的约十分之一。
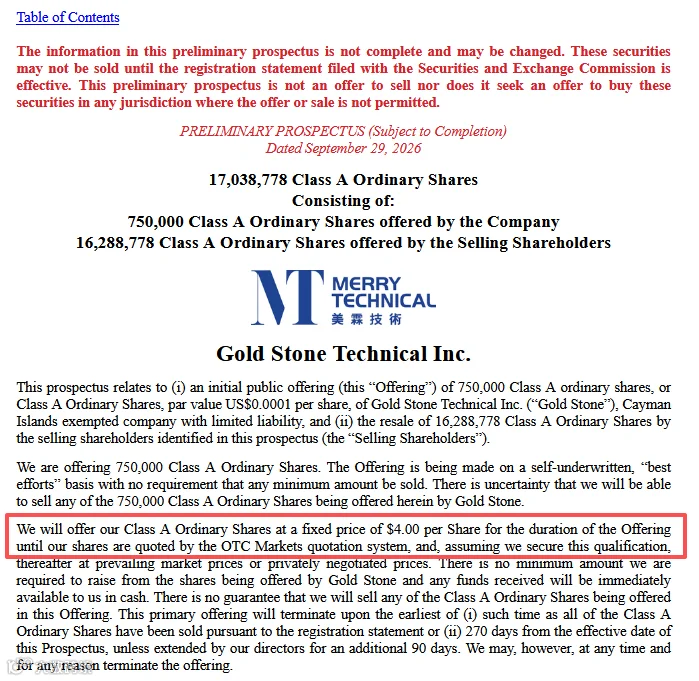
(美霖技术SEC招股书)
但值得注意的是,美霖技术的基本面并不差。2026财年营收587万美元,同比增长25.7%,净利润158万美元,同比增长49.1%,净利率提升至26.9%。公司连续两年营收利润双增、保持稳定盈利,转道OTC更多是基于对当前市场环境的审慎判断,而非业绩不达标被迫降级。

(美霖技术SEC招股书财务情况)
这类企业大多直接修订招股注册文件,变更挂牌交易所,在保留公开资本化目标的前提下,大幅降低上市门槛、缩短项目周期、减少前置沉没成本,以更轻量化的方式完成公众公司身份搭建,同时保留未来业绩成熟后转板主板的可能性。
华谊信协助企业重新规划资本路径
如果您正站在IPO的十字路口进退两难:
递交招股书后深陷SEC多轮问询,审核周期一拖再拖,时间与资金成本持续攀升;
或是路演阶段估值被大幅压缩,强行上市不仅募资不及预期,还可能面临破发风险;
继续硬冲主板,市场与政策的双重不确定性不可控;直接撤单离场,又不甘心放弃前期投入的海外资本布局。
不论是海外还是国内的企业,华谊信都可以帮你重新做资本规划,不必死磕主板IPO单一赛道。
我们会结合企业的业务体量、合规基础与发展阶段,协助你调整上市目的地,转向OTC市场,以更灵活的姿态完成资本路径搭建。可根据企业实际情况,匹配OTCQX/OTCQB或不同层级,定制阶梯式资本化方案。
华谊信专注境外上市十年,是国内最早深耕美国OTC市场的行业领军机构。
作为美国OTC市场中国友好合作伙伴,与中美多家审计、律师、投资机构、做市商等专业机构达成深度战略合作。
截止目前已累计服务OTC案例60余家,项目真实可查!
OTC买壳 / 挂牌 / 融资 / 转板 / 资本运作全流程一站式服务
✅ OTC ID层级:可实现募资50万—200万美元!
✅ OTC QB层级:可实现募资200万—2000万!
以上内容数据来自网络/公开市场信息,仅供参考!
OTCQB 挂牌&融资 —— 华谊信资本一站式搞定全流程服务!
OTC市值管理:华谊信能不能做?可以创造多少价值
被低估的价值:美国OTC专家市场,到底值不值得入局?
OTC的中国企业可以缩股吗?华谊信市值管理助力企业价值跃升
华谊信用YBZN证明,OTC买壳全流程服务陪您安稳走完解禁期
20天极速收购+3个月股价飙升17倍——看华谊信OTC市值管理如何释放企业价值
华谊信资本助力 OTC 买壳客户解禁无忧,后续服务更周全