



在跨境电商业务拓展中,主体选择常被简化为“大陆公司起步、香港公司收款、目标国公司做本地”的选择题。然而,实际经营涉及注册、账户审核、库存、资金流转及税务申报等多个维度,单一环节的便利并不等同于全链路优势。
NovaLinkX建议,在确定主体前需厘清四大核心要素:谁在卖(法律主体)、货在哪(履约安排)、钱怎么走(资金安排)、责任由谁承担(税务与法律责任)。
一、理性看待“本土店”:剥离注册地与经营实质
1. 区分四个关键维度
日常交流中的“大陆店”、“香港店”或“目标国店”仅指注册主体,不能直接推导所有经营安排。评估时应将以下信息独立列示:
平台规则明确要求按企业实际注册地填写商业地点。境外企业面向美国销售,未必需要先行成立美国公司。
2. 当地公司与当地经营并非等同
即便使用美国公司注册,若货物未进入当地履约网络,买家体验与使用大陆公司并无本质差异。反之,成立香港公司也不自动使其成为英美公司。英国税务机关等机构在判定税务居住地时,会综合考察主要营业地点、董事居住地及财务信息等,而非仅凭注册证书。
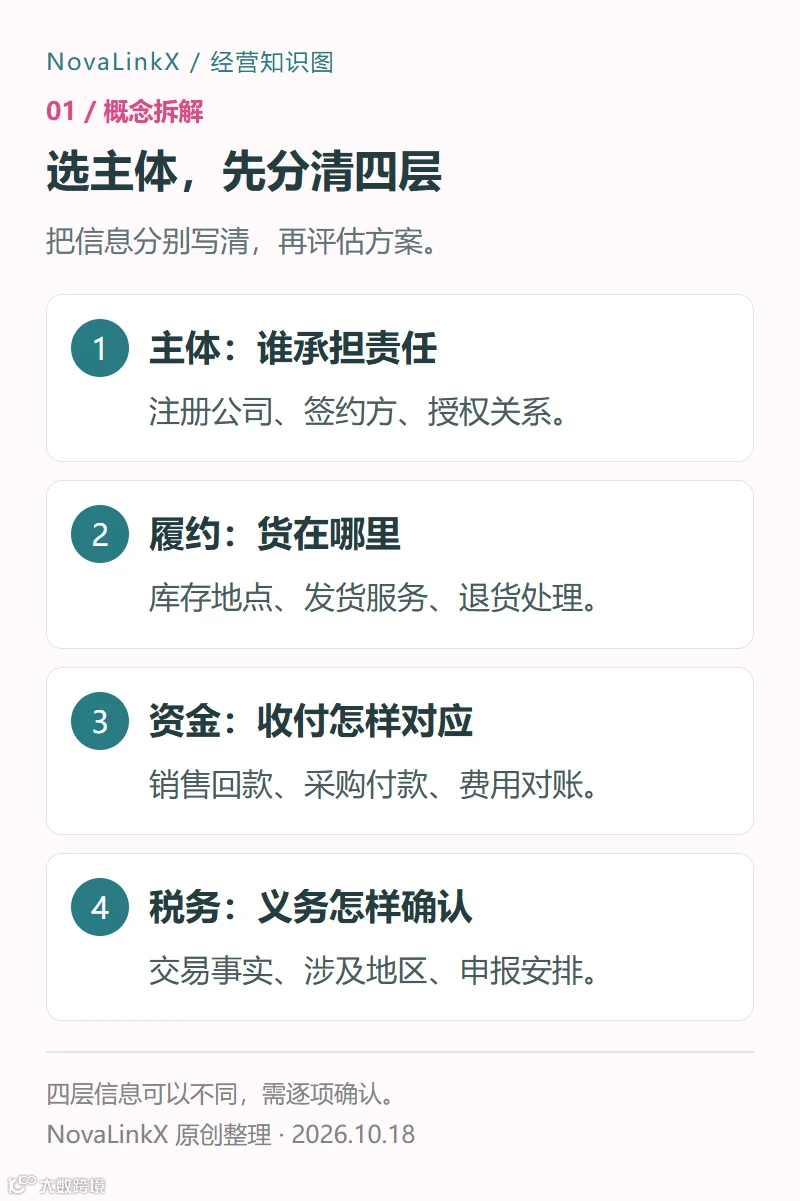
NovaLinkX原创知识图:主体、履约、资金与税务分别核对
3. 主体身份不等于流量承诺
所谓“本土店流量更高、转化率更好”的说法往往缺乏明确的数据支撑。平台Featured Offer的获取取决于价格、配送、客服及库存等多重因素,而非单纯的注册地。
- 对比转化率时,需确保商品、价格、页面及配送条件具有可比性。
- 评估新品表现时,应剔除广告投入、促销力度及库存深度的干扰。
- 若服务商无法阐明主体变化对具体业务环节的改善路径,不宜盲目归因。
二、三类主体的核心考量:平衡便利与成本
1. 大陆公司:盘活现有资源
对于具备国内团队、供应链及财务体系的企业,首要任务是评估现有资源对海外业务的支持能力,避免重复建设。
- 采购、销售、物流及收款记录是否可实现订单级对应?
- 出口单证、财务处理及退税安排是否明确?
- 境外仓储、退货及客服是否有可执行方案?
- 目标市场准入资质及合规材料是否齐备?
需注意,个人每年5万美元的购结汇便利化额度不适用于企业贸易收付汇。符合规定的跨境电商结售汇可通过正规渠道办理,不占用个人额度。
2. 香港公司:审视交易结构必要性
评估香港主体时,应绘制完整的交易图谱,明确其采购、销售对象及风险承担情况。若仅增加一家收款公司而无相应的合同、账务匹配,反而会增加对账难度。
香港利得税采用两级制:首200万港元利润税率为8.25%,超出部分为16.5%。需注意,此税率基于“应评税利润”而非销售额。此外,境外利润免税需结合经营活动发生地判断,注册地在香港或使用外币收款并非自动免税的依据。
3. 目标国公司:确认本地化真实需求
仅在计划建立当地团队、签署本地渠道合同或开展持续深耕时,才建议评估目标国公司方案。决策前需确认:
- 是否有明确的当地合作方及合同强制要求?
- 是否需配置人员、场所等实体经营资源?
- 是否具备处理当地公司维护、账务税务及通知的能力?
- 能否承受业务暂缓期间的持续费用及退出成本?
以美国LLC为例,其税务处理受成员数量及选举影响,外国持有人可能涉及Form 5472申报义务,不可简单视为“免税实体”。

NovaLinkX原创对比图:用于提出评估问题,不构成收益排名
三、规避常见认知误区
1. 本地配送、Prime与类目审核各有门槛
FBA是履约服务,提供Prime标识需满足特定库存及服务条件。第三方海外仓的服务能力需依据合同及实际表现评估,不可仅凭“本地仓”名义判断。类目准入则需提交产品授权、合规文件等,与主体注册地无直接因果关系。
2. 平台代征税款不替代企业申报义务
即使平台代为处理部分税款,企业仍需核对自身在利润、进口及销售环节的申报义务。在欧洲,OSS申报仅为附加选项,不替代各国VAT申报;英国亦有独立的VAT规则。务必向专业人员提供仓库所在国、销售目的地及进口安排等完整信息。
3. 多账户管理需遵循平台准则
平台原则上要求每个区域维持一个卖家账户。新增公司不代表自动隔离账户风险,关联账户若出现违规可能产生连坐效应。应如实披露资料,基于真实业务需求安排权限与账务,避免通过技术手段掩盖关联关系。
四、主体选定后的七项落地工作
1. 主体资料档案管理
建立统一档案,记录企业信息、负责人、授权关系及重要日期。定期核查后台资料一致性,明确文件保管人及更新同步机制,确保服务商解约后能完整取回资料。
2. 商品与页面本地化表达
围绕当地使用场景整理搜索词、规格及常见疑问。标题、要点及多媒体内容应重点解释使用方法、适用人群及限制条件,减少空洞的营销形容词,确保页面承诺与售后说明一致。
3. 履约与退货全流程测算
针对不同SKU的尺寸、重量及退货特征,分别测算入仓、存储、配送、退货检测及处置成本。明确退件处理时效、残次品处置权及库存异常追踪机制,避免使用单一平均运费覆盖所有情况。
4. 客服与售后体系构建
根据时区、语言及问题类型配置服务资源。针对安装、尺寸、缺件等高频问题制定标准处理指引,明确退款、换货及升级处理权限,确保客户诉求得到准确、及时的响应。
5. 广告与站外推广策略
投放前确认落地页、库存、价格及配送承诺的有效性。基于受众和使用场景测试素材,设定观察周期与调整阈值。推广预算应与订单承接能力匹配,若页面转化或售后存在瓶颈,应优先解决内部问题而非盲目增加投放。
6. 财务合规与记录留存
按订单及周期归档采购、物流、销售、退款及费用记录。多主体间交易需及时记录合同依据、货物流转及款项对应关系。建立公司维护、申报及资料更新的日历,明确责任人,针对个案税务问题寻求专业意见。
7. 定期经营复盘
周期性检查现有结构是否阻碍业务发展。将问题归类为履约、产品、资金、人员或主体条件,逐项验证是否需通过新增主体解决。若仅为提升转化,应优先优化页面与交付;若资金结构复杂,再评估交易结构调整;若有持续本地经营需求,再测算目标国公司投入。

NovaLinkX原创执行清单:先找业务需求,再比较主体方案
NovaLinkX建议:基于未来12个月的业务规划选择主体,综合比较实际收益、持续成本及团队能力。方案确定后,需配备专人维护、对账及处理通知,确保架构真正服务于经营效率。