

作者 | 予浠
编辑 | 子彤
快手旗下AI视频生成业务“可灵”估值已突破1200亿元,逼近母公司快手市值。
据彭博社报道,可灵AI已选定中金、高盛和瑞银作为承销商,计划最早于2027年赴港上市,拟募资不低于10亿美元。在今年8月的融资中,可灵投后估值约1228亿元人民币,与同期快手市值(约1246亿元)仅差十余亿。

图片来源:港交所
上线仅两年,可灵的身价为何能迅速追赶母公司?这标志着快手的商业逻辑正从“内容分发与电商转化”向“内容生产工具”延伸,开启了面向全球客户收费的新商业模式。
独立融资背后的战略考量
快手为何推动可灵独立融资?关键在于重塑其市场定位。
今年7月,快手披露可灵增资安排,总额上限约204.47亿元,腾讯、阿里云、百度等巨头参与投资。融资后,快手仍持股约68.33%,可灵继续纳入合并报表。

这一安排既让快手保留控制权并分享成长红利,又为可灵打开了独立的市场拓展通道。若仅服务于快手主站,可灵的价值局限于内部降本增效;而通过独立融资,可灵得以摆脱“内部工具”标签,面向广告公司、影视团队及海外商家等更广泛的B端客户。
投资者的高估值并非基于当前收入,而是押注其未来潜力。可灵二季度收入8.5亿元,年化收入约30多亿元,1228亿元的估值对应逾30倍市销率。这表明资本市场看重的是可灵从“快手专属工具”转型为“行业通用基础设施”的能力。

单季营收8.5亿:谁在为AI视频买单?
今年二季度,可灵收入超8.5亿元,同比增长超200%,验证了AI视频领域的规模化付费需求。
B端客户愿意付费的核心动力在于降低人力成本与试错成本。在电商营销中,脚本、拍摄、剪辑环节昂贵且耗时,AI视频大幅降低了反复修改素材的边际成本。

数据显示,二季度AIGC短视频营销素材消耗同比增长70%。值得注意的是,制作成本的降低并未导致商家总预算缩减,反而因产能提升激发了更多内容测试需求。省下的制作费被重新投入到投放环节,为可灵带来了持续性收入。

巨头加持:产业资本看中什么?
可灵的融资名单涵盖腾讯、阿里云、百度以及华策、芒果系等产业资本。尽管这些机构自身也在布局AI,但可灵具备独特的跨平台优势。
商家在多平台经营时,倾向于使用统一高效的视频生成工具。可灵依托快手的技术积累,却能服务淘宝商家、跨平台广告公司等外部客户,实现了技术的跨平台商业化。
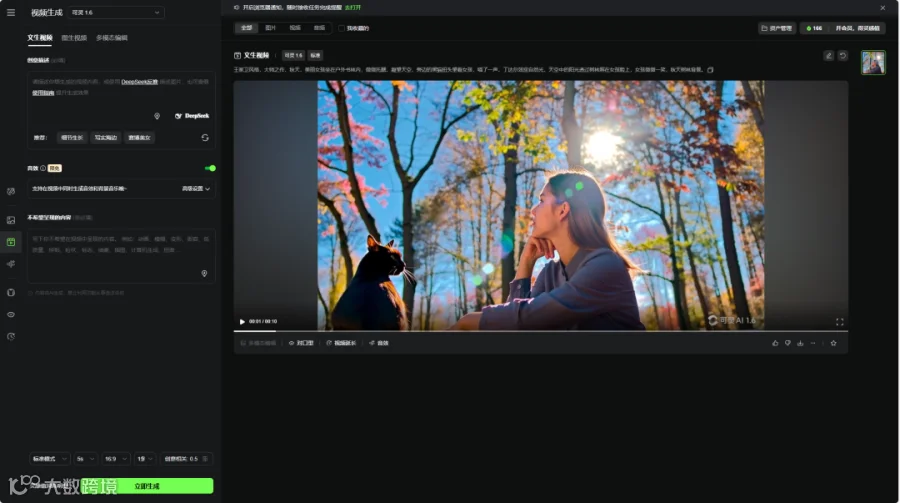
对于产业资本而言,投资可灵不仅是看好其应用收入,更是看好其带动算力采购、影视制作流程优化等产业链合作的机会。一旦工具嵌入企业工作流,替换成本极高,稳定性与便捷性将成为决定市场份额的关键。
从“能卖”到“盈利”:AI商业化的终局
收入增长证明了市场需求,但盈利能力仍是下一阶段的考题。视频生成涉及高昂的算力成本与研发费用,单纯追求生成量不够,必须压降单次有效交付的成本。
“有效交付”要求生成内容不仅画面流畅,更需符合商业标准(如商品外观无误、符合广告规范)。快手丰富的广告主反馈机制,有助于可灵快速迭代产品,提升商用合格率。
可灵的商业路径表明,AI可直接从企业既有支出中挖掘市场。然而,工具普及后红利并非均分:只有那些懂商品、懂用户的商家,才能利用AI补齐产能短板;缺乏核心卖点的团队,即便批量生成视频,也难以获得实质转化。
快手通过独立融资为可灵开辟了更大的市场空间。千亿估值能否稳固,最终取决于可灵能否成为客户愿意按月续费的生产力工具。AI生意的终局,比拼的是长期客户留存与持续创造价值的能力。