



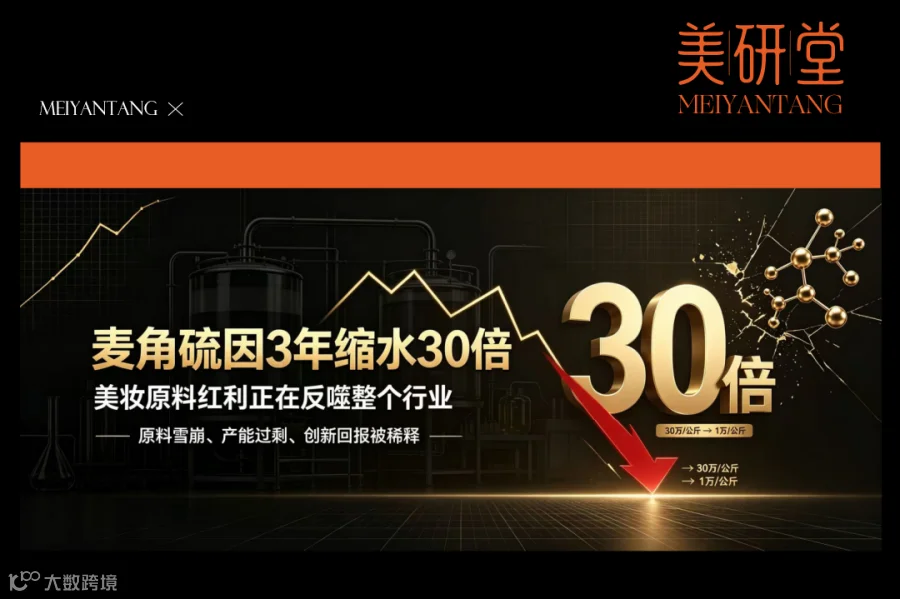
三年前,一公斤麦角硫因的价格高达30万元,贵得堪比一辆家用车。如今,这一数字已跌破1万元,跌幅接近原价的三十分之一。与此同时,国内率先实现麦角硫因产业化的明星企业中科诺识,于2024年2月宣告破产。
技术降低了成本,却也击垮了原创者。
若仅视其为单一分子的悲剧,这不过是一则商业故事。但置于美业发展史中审视,这份“倒下”的名单正日益延长:玻尿酸、重组胶原蛋白、依克多因、赤藓糖醇、维生素、氨基酸……
名单越拉越长,都拿了一样的剧本
首先来看原料端的跌价证据:
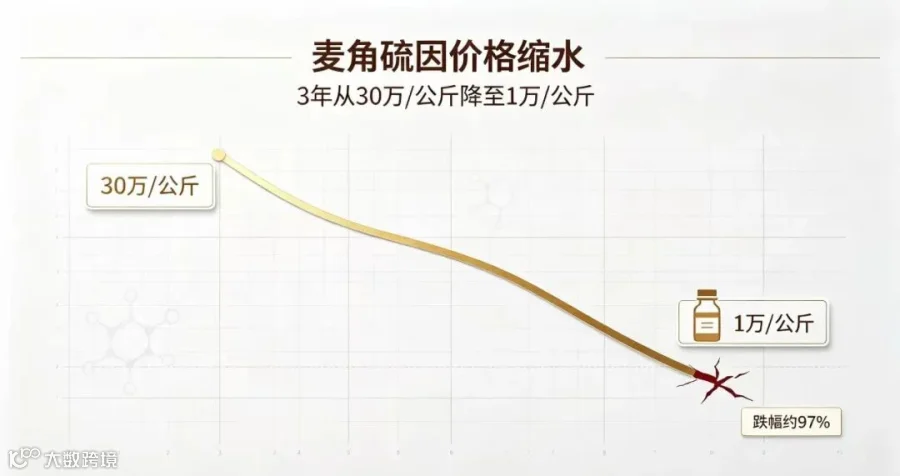
过去四年,玻尿酸价格下跌41%;杭州美琉生物将Ⅲ型重组胶原蛋白成本从每公斤8万元降至1万元,跌幅约九成;麦角硫因更是从30万元/公斤跌至万元以下。据《证券时报》援引中国生物发酵产业协会数据,2024至2025年,国内氨基酸、维生素产能持续扩张,多个细分品类出现产能过剩,头部企业纷纷通过降价抢占市场份额。
需说明的是,上述降幅统计口径各异:玻尿酸为市场价周期对比,胶原蛋白为企业披露成本,麦角硫因为行情价区间。虽数字不可直接横向对比,但下行趋势一致。
终端市场的情况更为复杂。以锦波生物核心单品薇旖美(重组Ⅲ型人源化胶原蛋白冻干纤维)为例,作为观察胶原蛋白终端定价的重要样本,其2024年出厂价约为908元/支,较2023年的981元下跌约7.5%,降幅相对克制。
然而终端成交价却呈现另一番景象。2021年上市时终端价高达16800元/支,官方指导价6800元;2024年9月,在平台补贴作用下,价格一度跌至1339元,不足指导价两折;至2026年4月,锦波生物与新氧达成战略合作,将渠道定价调整为1999元/支,八支组合均价约1075元。
上游出厂价仅降7.5%,而终端指导价与实际成交价之间跌幅超六成。这中间的差额,主要源于窜货、平台补贴及渠道混战。因此,麦角硫因并非孤例,而是众多遵循“技术跑通—产能过剩—价格崩塌—原创者倒下”路径成分中的排头兵。

省下来的钱,去哪儿了
对下游品牌而言,原料降价可能带来红利;但对上游原料商而言,这意味着收入蒸发。唯有少数能将成本压缩至竞争对手无法跟进的企业,方能通过以价换量获得补偿。
那么,节省下的成本空间流向了何处?由于化妆品原料在终端零售价中占比通常仅为个位数,即使原料跌价完全传导至终端,对零售价格的影响也微乎其微。观测到的终端大幅跌价,实由竞争格局决定。这笔资金主要在产业链内部流转。

第一笔:变成了毛利
财报数据显示,珀莱雅2025年毛利率达73.26%,同比提升1.87个百分点;贝泰妮在营收下降6.58%的情况下,营业成本下降9.24%,毛利率升至74.46%。原料降价确实改善了毛利,但这更多归功于产品和渠道结构优化。部分品牌将成本红利转化为足量添加和高浓度配方,提升了产品力;另一部分则直接体现为利润表上的毛利增长。
第二笔:留在了中游
原料报价体系不透明,行情下跌传导至采购价存在滞后性。在跌价周期中,比上下游更早知道价格变动的人往往获利最多。
第三笔:流入流量池
巨子生物2025年上半年销售及经销开支同比增长18.7%至10.59亿元,约占收入的34%;同期研发成本仅4102万元,占比1.32%,且同比下降15.5%。锦波生物销售费用同比增长67.77%,费用率升至21.05%。尽管无法直接证实剩余原料成本全部用于营销,但在原料成本下行、营收增加的同时,营销投入持续走高,而研发投入占比常年偏低,这一现象值得警惕。
综上所述,原料降价省下的钱,很大程度上流向了流量,小部分转化为产品力,中间环节赚取了差价。唯独最需要资金支持的研发领域,获益甚少。
消费者未得实惠,品牌未建壁垒,行业未积能力。
谁把价格打下来的
合成生物路线跑通及工程化放大成熟,导致成本曲线下移,这是不可逆的生产力进步,无需惋惜或追责。
主因在于第二层:产能过剩,且非由真实订单驱动。
此前,多地政府出台政策大力扶持合成生物制造项目,如北京经开区最高补助建设工程投资30%,深圳光明区资助共享平台建设50%等。资本曾疯狂涌入,推高估值并建设大量产能。然而,随着合成生物投资数量连续四年下降,资本撤离,留下的却是过剩产能。
产能由资本和招商决定,而非市场需求。价格战因此成为注定结局。
此外,两大因素加剧了这一局面:一是同质化严重,40多家企业扎堆开发角鲨烯、麦角硫因等热门原料;二是备案门槛降低,2026年新增备案新原料152款,累计达528件,进一步放大了供给竞争压力。

结论明确:原料低价是结构性问题,而非周期性波动。品牌应将其视为长期变量规划;原料商不应指望通过熬过周期来恢复利润,产能出清遥遥无期。

红利与代价:先承认红利,再谈代价
价格崩塌并非全无益处。原料成本降低使得国货品牌敢于进行高浓度、足量添加,打破了国际巨头在依克多因、麦角硫因等原料上的垄断,甚至吸引海外代理商来华采购。同时,C端市场教育加速,高价护肤品的普及得益于原料成本的下降。
但代价同样沉重:
第一,创新回报机制崩塌。原创者被过剩产能淹没,仿制者通过低价分食市场,导致行业陷入“只会抄、不敢创”的困境。美妆品牌的差异化叙事依赖原料创新,若新原料上市三年即价格崩盘,原创投入将无法覆盖收益,最终抑制创新动力。
第二,虚标诱惑增加。原料地板价使得足量添加变得容易,高浓度成为营销卖点。部分商家借机虚标浓度,以低成本获取高溢价,宣称与事实之间的落差沦为变现工具。
第三,备案泡沫化。大量备案新原料并未实现商业转化,备案沦为营销素材,行业陷入“卷原料不卷价值”的内卷。
第四,价值链向流量倾斜固化。当销售费用率远高于研发费用率时,全行业的产品力将被营销掏空。

值得欣慰的是,部分头部品牌已开始行动。贝泰妮自主备案原料16项,丸美生物备案5款,珀莱雅在IFSCC获得基础研究奖项。品牌向源头延伸是好信号,但这目前仅是头部玩家的游戏。

写在最后:让抄袭比原创更贵
原料红利是窗口期,而非长期壁垒。窗口将以“红利耗尽”的方式关闭。品牌应趁此机会将节省的资金转化为上游资产,如自主备案、绑定上游、共建研发,而非全部投入流量。原料商需认清价格战的结构性本质,探索如锦波生物般“绑定下游”的新路径。
更深层次的调整需基于一个前提:让抄袭比原创更贵。凯赛生物通过诉讼获得惩罚性赔偿的案例,标志着司法开始为行业立规。但若机制不重建,行业难以走出困境。
若无人能从创新中获利,下一个“贵妇”成分将永远不会出现。
