


近期,《全国税务行政处罚裁量基准(2026 年版)》的发布引发财税圈广泛关注,叠加多地社保征管动态,不少企业经营者与财务人员产生焦虑:社保未足额缴纳是否会面临即时处罚?新规是否新增了严厉条款?本文将对相关政策进行深度解析。
处罚条款并非新增,旨在统一执法标准
部分企业误以为此次政策出台了全新的重罚规定,担心过往社保欠缴问题会被直接追责。实际上,《全国税务行政处罚裁量基准(2026 年版)》并未创设新的处罚事项,也未改变原有法律规定的处罚种类和幅度。
相关处罚依据在《中华人民共和国社会保险法》中早有明确规定:
《中华人民共和国社会保险法》第八十六条
用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,由有关行政部门处欠缴数额一倍以上三倍以下的罚款。
国家税务总局在公告解读中明确指出,该裁量基准的核心目标是实现体例结构统一、裁量标准统一、执行口径统一,是对现有法律法规的细化落地,而非新增法律或凭空增加罚则。

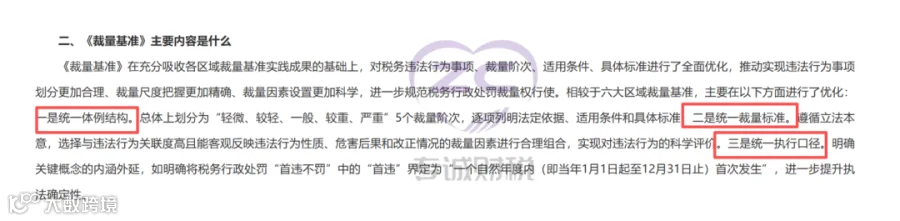
简而言之,规则本质未变,变化在于全国执法尺度更加标准化,旨在减少各地执行差异。
社保欠缴处理流程:先责令限期缴纳,逾期才处罚
普遍存在的误区是认为一旦查到社保未按时或未足额缴纳,税务部门会直接开具罚单。实际执法流程并非如此。
《社会保险法》第六十三条
用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令其限期缴纳或者补足。用人单位逾期仍未缴纳或者补足社会保险费的,社会保险费征收机构可以向银行和其他金融机构查询其存款账户;并可以申请县级以上有关行政部门作出划拨社会保险费的决定,书面通知其开户银行或者其他金融机构划拨社会保险费。用人单位账户余额少于应当缴纳的社会保险费的,社会保险费征收机构可以要求该用人单位提供担保,签订延期缴费协议。
《社会保险法》第八十六条
用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,由有关行政部门处欠缴数额一倍以上三倍以下的罚款。
关键区别解析:
责令限期内完成补缴:不会产生 1-3 倍行政罚款。但需注意,滞纳金从欠缴当日开始计算,即便在限期内补齐,仍需缴纳滞纳金。
超过责令期限仍拒不缴纳:才会触发 1-3 倍罚款,同时税务机关可执行账户查询、强制划拨等征管手段。
流程总结:发现欠缴 → 下达责令限期缴纳通知 → 限期内补缴(产生滞纳金,无罚款) → 逾期拒不缴纳 → 罚款 + 强制划扣。
社保基数夯实是长期趋势,建议循序渐进合规
在人口老龄化及社保基金平衡的大背景下,社保缴费基数规范化是长期确定的趋势。但从各地实操来看,多数地区采取循序渐进推进方式,部分地区现阶段允许达到 70%-80% 基数水平,并非要求所有企业一步到位。
给企业的实操建议
(1)已逐步调整社保基数并达到一定缴纳比例的企业,应持续关注地方最新征管口径,稳步优化合规水平。
(2)摒弃侥幸心理,规范化是大方向。建议结合企业经营情况,有计划地完成社保合规整改。
(3)若收到社保或税务部门的责令限期缴纳文书,务必高度重视,在规定期限内完成处理,避免触发罚款及强制执行措施。
结语
《全国税务行政处罚裁量基准(2026 版)》的本质是统一全国执法标尺,提升处罚透明度,而非突然加码出新法条。企业无需因博眼球的新闻而产生过度焦虑,但应将社保合规纳入长期规划,避免被动应对。
关键词:全国税务行政处罚裁量基准(2026 年版)、社保未足额缴纳、社保征管、社保合规
【免责声明】:本篇文章中的信息仅供一般参考之用,不可视为详尽说明,亦不构成专诚财税的法律、税务或其他专业建议或服务。如转载本文时修改任何内容,您须在发布前取得专诚财税的书面同意。