


为何重要
- PayMaya与GCash实现互操作性,极大扩展了数字支付覆盖范围,推动移动货币增长及本地电商生态发展。
- 该协作获菲律宾央行(BSP)支持,通过促进资金顺畅流转应对竞争压力,有望将用户群从单一网络扩展至更广泛群体。
- 未来将在商户支付和政府支付领域深化合作,标志着数字商业扩张与金融包容性进入新阶段。
Retail News Asia新闻室分析
随着PLDT和Smart Communications旗下PayMaya Philippines与Globe Telecom旗下GCash成功整合,菲律宾移动货币互操作性迈出关键一步。
该协议是全球移动通信系统协会(GSMA)与菲律宾央行联合倡议的一部分,旨在提升移动货币服务的包容性与可及性。
互操作性落地后,PayMaya用户可向包括GCash在内的其他移动货币系统转账,反之亦然。此举预计将显著提升移动支付使用率,进一步扩大本地数字商业生态。
“这一进展紧随BSP主导、行业全力支持的国家零售支付系统(NRPS)框架发布步伐,该框架旨在构建‘安全、高效、可靠且负担得起的电子零售支付系统,实现互联互通和互操作性’。”菲律宾央行副行长Nestor A. Espenilla Jr.表示。
除国内汇款外,双方还计划在商户支付、批量支付、政府对个人支付(G2P)及个人对政府支付(P2G)等领域展开合作。
“若消费者能跨运营商发送现金,且享受更高效、低成本的服务,将有更多人愿意接受移动货币。”Mynt总裁兼CEO John Rubio指出。Mynt为GCash运营方G-Xchange, Inc.的母公司。
借助PayMaya和GCash,用户无需信用卡或银行账户即可完成金融及电商交易。
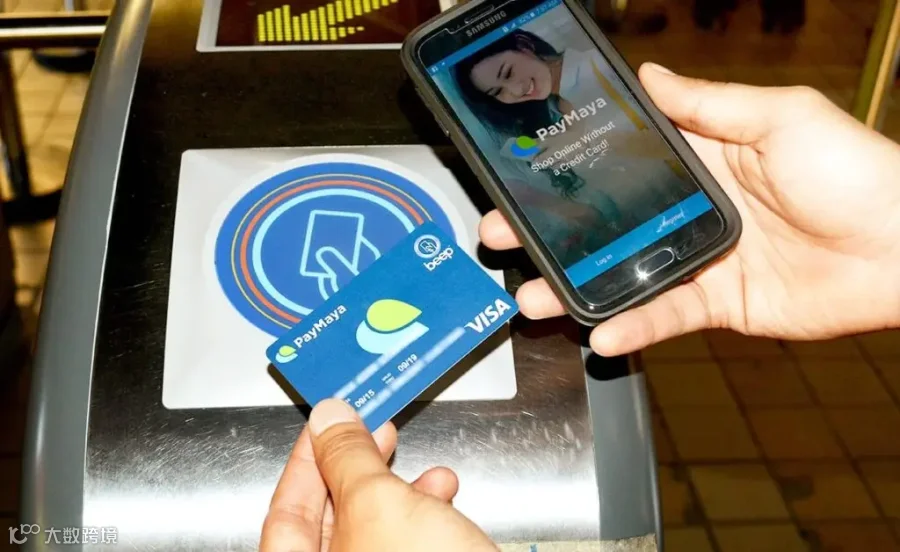
PayMaya于2015年8月推出,最初作为移动应用内的虚拟Visa卡,支持在线购物、资金转账及话费充值,后续逐步拓展账单支付等功能。实体卡可与虚拟卡绑定,用于线下消费及交通支付。
此举被视为将推动该国移动支付使用量的增长,并进而扩大本地数字商业生态系统。
GCash于2004年上线,最初为Globe用户提供微支付服务,将手机转化为安全可靠的虚拟钱包,支持话费充值、账单缴纳、汇款、捐赠及网购等场景。
“这是推进数字经济未来的重要一步。互操作性是金融科技服务演进的必然趋势。”PayMaya Philippines总裁兼CEO Orlando B. Vea表示。
菲律宾央行行长Amando Tetangco Jr.曾指出,研究显示从纸质支付转向电子支付每年可为国家节省高达GDP 1%的成本。
目前,10家GSMA活跃运营商已部署相关资金服务,其中斯里兰卡、巴基斯坦和坦桑尼亚自2014年起已实现互操作。
菲律宾、巴拉圭和缅甸承诺推进市场建设;卢旺达、马达加斯加、泰国和约旦已于去年完成试点。
GSMA在世界移动通信大会上发布的第五届《移动货币行业状况报告》显示,2015年12月全球移动货币交易量突破十亿笔。
报告指出,移动货币在85%的国家可用,而这些国家多数人口缺乏正规金融服务。2015年共有29项跨境移动货币倡议连接19国,跨境汇款量同比增长52%。
“移动货币正为新兴市场数百万人带来社会与经济影响。”GSMA首席监管官John Giusti表示,“过去十年间,其在扩展金融服务方面的成效超越传统银行百年积累。如今全球已有4.11亿个移动货币账户,移动平台在推动金融包容性方面日益关键。”
这意味着什么
PayMaya与GCash的新互操作性代表菲律宾数字支付格局的关键跃升,契合央行NRPS框架目标,致力于构建互联互通体系。通过降低用户使用摩擦,该举措有望加速移动货币普及,挑战传统现金交易模式。不同于Tiffany & Co.在新加坡开店或Panpuri拓展亚洲市场的实体布局,此次发展聚焦基础数字基础设施升级。这给小型支付服务商和传统银行带来巨大转型压力,若不适应快速数字化趋势将面临淘汰风险。核心挑战在于保障安全性与技术整合流畅度以维系用户信任。建议密切关注商户及政府支付互操作性的具体实施时间表。
问答
问:哪些组织推动了使菲律宾移动货币服务更具包容性和可及性的倡议?
答:该互操作性协议由全球移动通信系统协会(GSMA)和菲律宾中央银行共同领导,旨在提升全国范围内移动货币服务的包容性与易用性。
问:PayMaya和GCash之间的互操作性预计将为用户带来什么好处?
答:PayMaya用户可向包括GCash在内的其他移动货币系统转账,反之亦然,实现跨运营商自由发送现金。
问:菲律宾中央银行(BSP)如何描述国家零售支付系统(NRPS)框架的目标?
答:BSP副行长表示,NRPS框架旨在创建“安全、高效、可靠且负担得起的电子零售支付系统,实现互联互通和互操作性”。该框架于去年12月正式启动。