

再生医学细胞培养基市场的供应商格局分散,Thermo Fisher Scientific Inc. 位居首位。随着干细胞和基因疗法开发商扩大生产规模,市场规模将从2025年的52.6亿美元接近翻倍,到2030年达到92.1亿美元。2025年北美是最大的区域市场,亚太则是增长最快的区域。
再生医学细胞培养基市场规模与增长率一览
回顾历史时期,再生医学细胞培养基市场规模从2025年的52.6亿美元增长至2026年的58.9亿美元,年复合增长率为12.0%,推动因素包括细胞培养在学术研究中的应用增加、再生医学投资加大、对传统基础培养基配方的依赖、制药和生物技术研发扩展,以及慢性和退行性疾病患病率上升。
在预测期内,到2030年市场规模将达到92.1亿美元,年复合增长率为11.8%。推动因素包括干细胞和基因疗法开发进步、个性化再生治疗需求上升、细胞疗法生产设施扩容、化学成分确定型培养基和专用培养基采用增加,以及再生医学产品获批数量增多。
本概览涵盖市场规模、增长率、驱动因素、市场细分、最大区域市场、市场前景与市场预测。
2025年再生医学细胞培养基市场规模达到52.6亿美元。
2026年增长至58.9亿美元,年复合增长率为12.0%。
到2030年将达到92.1亿美元,年复合增长率为11.8%。
2025年北美是最大的区域市场,亚太是增长最快的区域。
增长源于市场对个性化医疗的关注度上升。
下载本报告免费样本,了解更多信息:https://thebusinessresearchcompany.com/sample_request?id=27241&type=smp&name=Cell%20Culture%20Media%20Market%20For%20Regenerative%20Medicines%20Market%20Report%202026&utm_source=ChinaPR&utm_medium=Paid&utm_campaign=Oct_PR
再生医学细胞培养基市场涵盖哪些内容?
再生医学细胞培养基指用于体外培养和维持细胞的专用营养液,服务于组织工程和再生疗法。主要类型为液体培养基和半固体及固体培养基,应用于组织工程、基因治疗、干细胞研究、细胞疗法和药物发现等领域,使用者包括制药和生物技术公司、学术及研究机构,以及细胞库。
全球再生医学细胞培养基市场细分
按类型:液体培养基、半固体及固体培养基
按应用:组织工程、干细胞研究、细胞疗法、药物发现与开发、其他应用
按终端用户:制药和生物技术公司、学术及研究机构、医院和诊断实验室、细胞库、其他终端用户
再生医学细胞培养基市场到2030年的主要机遇
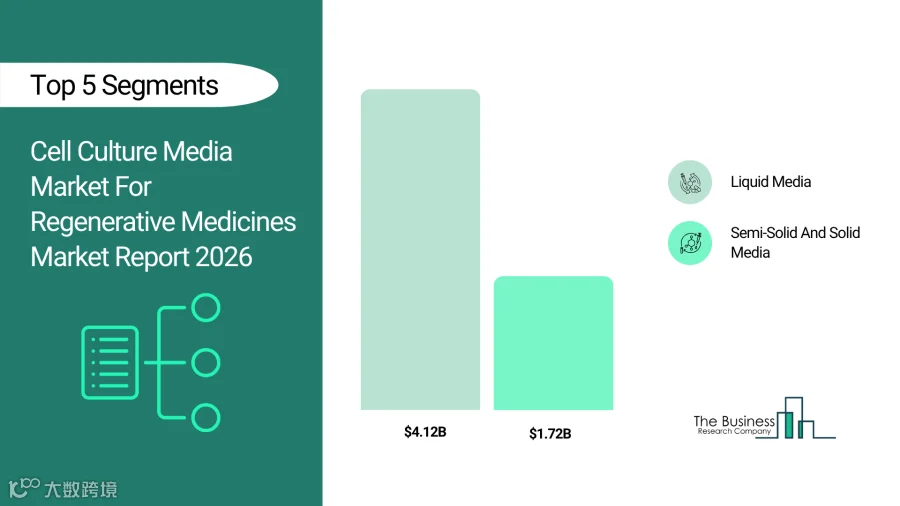
液体培养基的增长机遇更大,到2030年将增加27.0亿美元,达到64.0亿美元。
半固体及固体培养基将增长12.8亿美元,到2030年达到28.1亿美元。
再生医学细胞培养基市场的驱动因素是什么?
市场对个性化医疗的关注度上升,将继续带动再生医学细胞培养基市场增长。个性化医疗根据个人的基因构成、环境和生活方式定制治疗和预防策略。随着基因组研究和精准诊断的进步,这一理念正不断深化。再生医学细胞培养基通过提供专用培养液,用于培养患者特异性细胞,从而支持个体化的再生疗法。例如,据美国非营利组织 Personalized Medicine Coalition 2024年2月的数据,FDA 在2023年批准了16种面向罕见病患者的新个性化疗法,高于2022年的6种。可见,个性化医疗关注度的上升正在推动再生医学细胞培养基市场增长。
市场驱动因素与制约因素
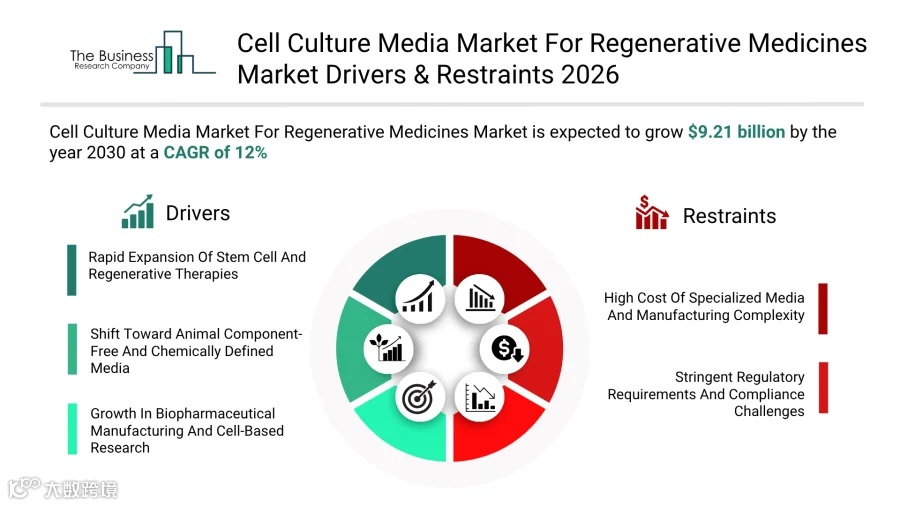
干细胞和再生疗法快速扩展(高):进入临床阶段和已商业化的细胞疗法数量增加,正在加速对支持细胞增殖和细胞存活的专业培养基的需求。
向无动物成分和化学成分确定型培养基转变(中):市场对可重复性和监管合规的要求,正在推动采用不含血清和动物源成分的培养基配方。
生物制药生产和细胞研究增长(高):细胞疗法生产规模扩大和研究活动增加,正在带动对高质量、可规模化培养基解决方案的需求。
专业培养基成本高且生产复杂(高):原材料昂贵、配方工艺复杂,限制了小型研究机构和生物制药公司的采用。
监管要求严格且合规挑战大(中):严格的质量标准和大量验证流程拉长了产品上市时间,也加重了生产商的运营负担。
生物成分污染与变异风险(高):培养基容易受到污染,生物原材料质量不稳定,影响产品可靠性,也限制了大规模应用。
Thermo Fisher Scientific 领衔竞争格局、趋势与区域展望
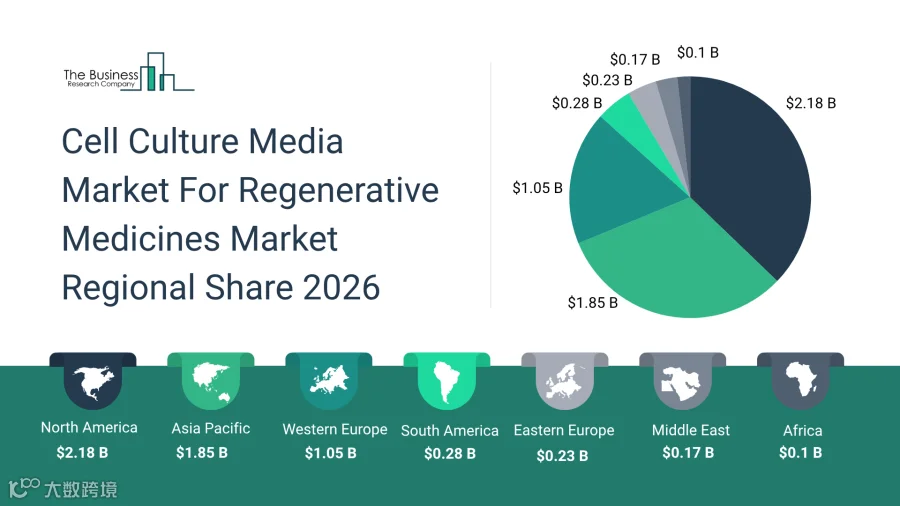
再生医学细胞培养基市场的主要企业包括 Thermo Fisher Scientific Inc.、Danaher Corporation、Merck KGaA、Avantor Inc.、Lonza Group AG、Cytiva Life Sciences、Sartorius AG、Bio-Techne Corporation 和 Miltenyi Biotec B.V. & Co. KG。市场格局分散,前10家企业占总市场收入的18.64%;Thermo Fisher Scientific 以3.66%的份额领先,其次是 Merck KGaA(3.05%)和 Danaher Corporation(2.67%)。主要企业正聚焦无动物成分培养基,以提升一致性和监管合规水平;2023年5月,Lonza Group AG 推出了 TheraPEAK T-VIVO,这是一种化学成分确定、不含动物成分的配方,用于优化 CAR-T 细胞制造。区域方面,2025年北美是再生医学细胞培养基市场最大的区域,亚太则是增长最快的区域;到2030年,北美将以33.2亿美元领先,其后是亚太(30.6亿美元)、西欧(16.0亿美元)、南美(4.4亿美元)、东欧(3.6亿美元)、中东(2.8亿美元)和非洲(1.5亿美元)。
图表一览
如需获取完整市场报告,请访问:
https://thebusinessresearchcompany.com/report/cell-culture-media-market-for-regenerative-medicines-global-market-report?utm_source=ChinaPR&utm_medium=Paid&utm_campaign=Oct_PR
联系方式 The Business Research Company:
https://www.thebusinessresearchcompany.com/
美洲:+1 310-496-7795
欧洲:+44 7882 955267
亚洲及其他地区:+44 7882 955267 与 +91 8897263534
邮箱:info@tbrc.info
