Issue: 2026-37
市场简报:2026年第41周
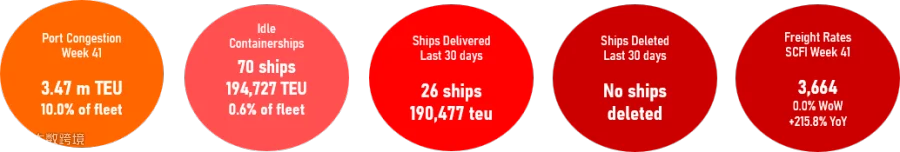
亚洲发出的运费信号呈现混合态势,受中国上周大部分时间休市影响,上海集装箱运价指数(SCFI)波动不大。市场前景转负,随着更多集装箱船回归苏伊士运河航线,TEU-英里需求增长进一步放缓。尽管中国国庆假期缓解了部分港口船舶积压,但东南亚和南亚港口的延误仍在持续,导致总锚地运力逐步下降。闲置运力和干坞船只数量增加,尽管两艘此前受美国制裁的集装箱船已出售给希腊方面并将从OFAC名单中移除,即将重返市场,但伊朗相关船队仍有大量船舶处于停航状态。
尽管如此,租船率和二手船价格继续小幅上涨。承运人借助市场繁荣期,预计第三季度将实现盈利爆发,亚洲承运人的EBIT利润率表现优于欧洲同行,两者差距持续扩大。
 Source: Linerlytica
预计2027年第一季度全面回归苏伊士运河航线
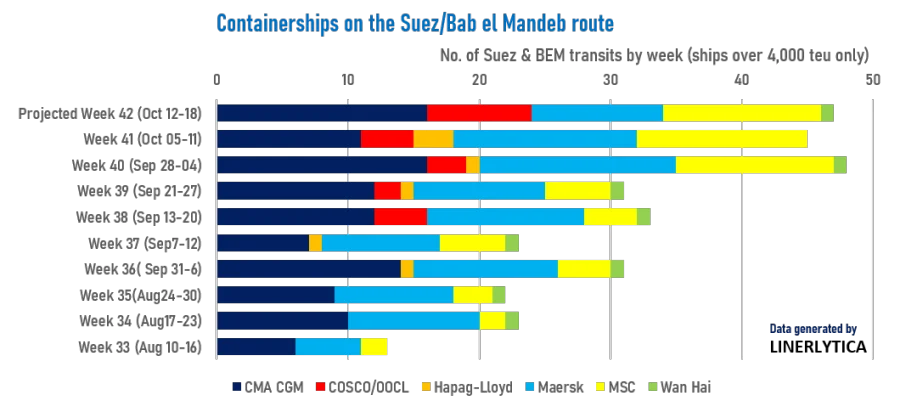
经苏伊士运河的大型集装箱船(4000 TEU以上)每周过境次数即将突破50次。随着承运人持续放弃好望角航线,预计2027年第一季度将全面回归苏伊士运河航线。ONE和HMM将是下一批加入苏伊士航线的承运人,目前主要承运人中仅剩长荣、阳明和以星尚未切换。
从本周起,四大联盟均已开始提供经苏伊士运河的定期西行亚欧服务:Premier Alliance在Gemini Cooperation的NE1/AE2和AE4/AE5基础上增加了FE1服务;OCEAN Alliance通过FAL3/NEU5提供服务;MSC则通过Lion/FE5提供服务。
 Source: Linerlytica
货运市场更新:2026年10月15日
[关税动态]
FMC提议对西班牙船只征收每航次20万美元费用并限制进口:联邦海事委员会(FMC)提出了一项具体补救措施,作为自2024年12月以来调查的结果:对进入美国港口的每一艘悬挂西班牙国旗的船只征收20万美元费用,并限制五类西班牙进口商品。此案源于西班牙多次拒绝美国海事安全计划(MSP)下的美国籍船只靠泊,始于2024年底三艘马士基船只因涉及以色列货物被拒。
受影响的进口类别包括香水和化妆品、橄榄油和其他脂肪、陶瓷、石制品以及糖和糖果,根据FMC贸易数据,这些类别每年代表约36亿美元的美国从西班牙进口额。
据FMC追踪,马士基的美国籍船队在2026年全年仅停靠西班牙港口6次,远低于争端前每月约7次的水平,大部分交通已转移至摩洛哥丹吉尔。
西班牙有60天的评论期和请求听证会的机会。若西班牙对新费用进行报复,FMC保留升级措施的权利,包括增加每航次费用和扩大受限商品清单。
进口西班牙香水、橄榄油、陶瓷、石制品或糖果的企业应立即启动应急计划,并在评论期内反馈意见。
过度订购太阳能产品的进口商已付出代价:今年秋季增加太阳能电池和组件订单的进口商已开始感受到后果。律师Timothy Brightbill表示,已有数十家公司在12月4日截止日期前被禁止进一步发货。这是因为商务部和美国海关与边境保护局(CBP)将当前进口量与进口商历史数据进行对比,切断了疑似囤货者的通道。
该机制源于8月6日签署的第11052号公告,规定8月6日及之后注册的进口商每周硬性上限为2000个电池和55个组件。单周超额将立即被禁,无预警。
已建立的进口商没有固定的数字上限,但监管机构会监控其今年的发货量是否远高于2025年和2026年初的水平。
此举旨在防止在12月4日多晶硅、锭、晶圆、电池和组件的232条款最低进口价格关税生效前出现囤货潮。
被禁止新入境并不意味着货物永久滞留。企业仍可将产品存入保税仓库,等待入境消费,或通过电子邮件申请豁免,需提供合理的商业理由。商务部目标在14天内回复。
帮助客户通过多个进口商记录规避上限的报关行面临吊销执照的风险,太阳能进口商应尽快解决此问题。
邮件申报者获得额外三个月缓冲期:国际邮件申报者在Entry Type 13排除执行前获得了额外三个月的时间。CBP原本计划于10月22日开始全面执行Entry Type 13程序(邮政运输简化流程)的排除商品清单,现将执行日期推迟至1月20日,给予申报者90天的宽限期。
该基础计划自7月下旬运行至今:申报者提交月度电子表格,通过ACH借记支付关税,并在ACE eBond中维持连续保证金,而非为每批邮件运输提交正式入境申请。
推迟执行的是原本就不符合简化轨道资格的商品,包括反倾销和反补贴税商品、配额商品、伙伴机构监管物品、酒精、烟草以及HTSUS第98和99章下的任何物品。
通过邮件运输这些排除类别货物的托运人应利用额外时间准备正式入境程序。
专家质疑美欧关税休战能否持续:并非所有人都认为自2025年年中将欧洲汽车和大多数其他商品税率固定在15%的美欧关税安排能持续到特朗普任期结束近期评论中浮现两个风险:美国对乌克兰政策的转变,以及欧盟的碳边境税。华盛顿智库分析师和前美国政府贸易谈判代表均认为,其中任何一个因素都足以瓦解休战协议。
美国对乌克兰的政策与关税条款并未完全分离,华盛顿方面的任何摇摆都可能改变维持休战的政治考量。
欧盟碳边境调节机制(CBAM)作为一种与进口碳含量挂钩的关税,与抵制类似碳定价方案的美国政府产生摩擦。
该安排已在欧洲受到批评,被认为是不平等的:它锁定了钢铁和铝现有的50%关税,同时为零关税待遇开辟了飞机、特定化学品、半导体、农产品和关键原材料。
围绕15%基准建立欧洲供应链的进口商应将此税率视为多年期内的可协商变量,而非固定值,并密切关注乌克兰政策变化和CBAM实施时间表。
[海运 - 跨太平洋东行 (TPEB)]
运力与需求:
黄金周后部署迅速反弹,运力保持高位。超大型船(XLs)进入市场以增加额外运力并缓解滚装池压力。
9月份美国进口量达到255万TEU,创下当月历史新高,其中来自中国的进口同比增长21.2%。
洛杉矶港处理量超过100万TEU,成为其历史上最繁忙的一个月。
亚洲船期延误增加了到达日期的不确定性。
运费:
受黄金周影响,费率行动暂时停滞,预计本月晚些时候将回升。
强劲的进口需求预计将支撑跨太平洋费率进入新的一年。
运力更快回归苏伊士航线可能在春节前2-4个月内为TPEB带来额外运力。
托运人应在交付计划中增加缓冲,并为10月下旬和11月的货物备妥日期 securing 舱位。
[海运 - 远东西行 (FEWB)]
运力与需求:
本周运力满负荷部署,空班率为0%。
预计10月19日当周空班率升至3.6%,11月2日当周升至6.6%,11月9日当周达到13.9%。远期船期仍在最终确定中,数据可能变动。
随着亚洲至北欧SCFI在连续13周下跌后回升,承运人通过削减航次来支持10月19日起生效的费率上涨,而非应对需求挤压。
苏伊士运河回归:
[海运 - 跨大西洋西行 (TAWB)]
运力与需求:
运力基本满负荷部署,本周空班率为4.3%。
北欧至美国东海岸/墨西哥湾航线在第42-43周(约10-13日)仍存在选择性空班(取消率约10-13%)。10月19日当周峰值达到预定运力的19.4%,随后在11月中旬前降至1%或更低。
为确保舱位和设备——特别是内陆原产地或地中海港口——货代建议高峰月份提前3-4周预订。这有助于确保及时出运,避免滚装,并控制附加费 manageable。
运营:
德国港口罢工在码头工人接受新合同后得以避免。
莱茵河低水位仍延迟驳船货物通往主要门户;拥有欧洲内陆原产地的托运人应预留额外时间。
运费:
费率在10月下旬保持稳定。
Source: Flexport
世界集装箱指数 - 10月15日
WCI在连续三周下跌后反弹。详见以下评论。


Source: Drewry
2026年10月15日星期四详细评估
Drewry世界集装箱指数(WCI,采购团队广泛参考的基准)上涨3%至每40英尺集装箱4,485美元,主要原因是亚欧贸易航线费率上涨。
在跨太平洋贸易航线上,上海至洛杉矶的费率小幅上涨3%至每40英尺集装箱7,884美元,而上海至纽约的费率下跌1%至10,075美元。根据Drewry的集装箱运力洞察,下周宣布6个空班,与本周持平,表明运力稳定。强劲的美国进口需求继续支撑高费率。Drewry预计下周费率波动性较低。
在亚欧贸易航线上,上海至鹿特丹的费率上涨6%至3,522美元,上海至热那亚的费率增长7%至3,945美元。根据Drewry的集装箱运力洞察,下周宣布2个空班,低于本周的6个,表明有效运力增加。在连续13周下跌后,亚欧贸易航线费率本周上涨。然而,空班减少和苏伊士运河过境恢复为该航线增加了更多运力。同时,承运人试图通过提高FAK费率来推高费率,亚欧贸易航线FAK范围为每40英尺集装箱4,500-4,800美元,10月19日生效。然而,在运力增加的情况下,这些FAK的成功实施仍不确定。因此,Drewry预计下周费率将保持稳定。
东西向集装箱货运市场在黄金周后反弹,货流恢复。强劲的美国进口需求继续支撑跨太平洋费率,而船舶回归苏伊士运河增加了亚欧贸易航线的运力。承运人试图通过提高亚欧航线的FAK费率来推高费率,但在运力增加的情况下,成功实施仍不确定。托运人应预期费率波动,因为节后需求恢复、运力调整和地缘政治不确定性会影响市场状况。
我们对八条主要东西向贸易的评估:

Source: Drewry
WorldACD每周航空货运趋势2026 - 第40周
2026年10月12日
亚洲和北美推动9月份货运量同比增长9%
根据WorldACD市场数据的最新 figures,全球航空货运吨位在8月份的低迷之后于9月份强劲反弹,环比增长3%,同比增长9%。

Source: WorldACD
9月份的强劲表现反映在全球所有主要航空货运始发地区,包括亚太地区和中东及南亚(MESA)始发地同比增长10%,欧洲和非洲始发地增长8%,中美洲和南美洲(CSA)增长5%。这在去年9月同比增长4%的基础上进一步增长,尽管自7月1日以来,由于欧盟取消低价值进口“最低限度”豁免,尤其是来自香港和中国南方的电子商务运量下滑。这表明航空货运市场稳健且具有弹性,能够应对各种国际地缘政治和经济变化,特别是高科技部门的强劲需求,以及航空货运作为高价值和时效性强产品交付工具以及在应对供应链中断和不平衡中的关键作用。
全球费率上升
在6月和7月下降并于8月稳定后,9月份全球平均全市场费率较上月略有上升(+1%),其中包括非洲始发地环比增长4%,亚太地区和欧洲增长2%,MESA费率持平,北美下降3%。与去年相比,9月份平均费率高出25%,与7月和8月记录的24%同比增长相似,因为市场和运力仍受美国-伊朗冲突导致的燃料价格 inflated 的影响。MESA始发地的平均费率(同比增长52%)在百分比方面仍然最高,其次是非洲(同比增长27%)、欧洲(24%)、亚太地区(23%)和北美(18%)的大幅双位数增长,CSA始发地价格同比增长较为温和,为8%。
9月份运力相对稳定
与此同时,尽管与假期有关的一些波动以及美国-伊朗冲突导致的中东 renewed 波动性,9月份全球运力大体稳定。截至9月底,第40周(9月28日至10月4日)的全球航空货运运力同比增长约4%,其中货机运力增长7%,客机腹舱运力增长2%。与2月底(第7周,美国-伊朗冲突开始前)的水平相比,全球运力增长约2%,尽管往返MESA的运力下降约10%,往返海湾地区的运力下降约17%,而南亚运力几乎持平(-1%)。
检查第40周的需求和定价显示,全球吨位连续第二周下降2%,主要原因是亚太始发地环比下降2%,主要与中国和东亚其他地区10月初开始的公共假期有关。但全球平均即期费率和全市场费率再次小幅上升(环比+1%),连续第二周上升,这在第三季度末和第四季度初很常见,使其同比分别达到+32%(即期)和+26%(全市场平均)。
第三季度吨位上升,但费率下降
纵观整个第三季度,全球吨位较上一季度(第二季度)进一步增长3%,较去年同期增长6%,所有主要航空货运始发地区均有所增长。与此同时,平均全球费率较第二季度的高位水平下降了7%,当时市场受美国-伊朗冲突影响严重 disrupted。但同比而言,第三季度平均全市场费率增长了24%。与此同时,航空货运市场年初至今(2026年1月至9月)吨位强劲增长5%,平均全市场费率同比增长22%。
中国至欧洲市场小幅反弹
第三季度发生显著变化的一个市场是中国至欧洲,由于自7月1日起取消欧盟低价值进口“最低限度”豁免,吨位和费率大幅下降,这特别影响了从香港和中国南方到欧洲的电子商务运量。9月份,中国和香港至欧洲的综合吨位同比下降10%,尽管这一降幅已从7月的14%和8月的15%放缓。在9月份10%的降幅中,香港至欧洲的吨位下降24%,但中国至欧洲的吨位仅同比下降2%,而8月为5%,7月为9%。事实上,9月份中国至欧洲的吨位也已恢复至接近6月的水平。
相比之下,中国至美国的吨位继续强劲增长,9月份同比增长17%。自7月1日以来,中国至美国和中国至欧洲航空货运平均全市场费率之间的差距也有所扩大,中国至欧洲的费率从6月的每公斤5.22美元降至8月的4.26美元,尽管9月份有所回升,升至4.53美元。这比去年同期增长9%,而6月为30%。与此同时,9月份中国至美国的平均即期费率为每公斤6.05美元,比去年9月增长30%。

Source: WorldACD
END
Disclaimer: All information, content, and materials available in this article are for general informational purposes only, which may not constitute the most up-to-date information. The article contains contents that are legally obtainable from other third-party websites. None of the offical account ‘FreightMarketInfo’ or any of its management, operation team, or representatives shall have any legal liability whatsoever for any loss howsoever arising from any use of this document.