


53%的芯片数量、84%的市场价值、70%的等效算力:这三个比例揭示了AI芯片市场的真实格局。
根据Makreo 2026年估算数据,英伟达在样本AI芯片数量中占比53.35%,但其组合价值份额高达83.53%,等效H100算力份额为69.70%。单纯的数量指标无法反映全貌,高价加速卡将价值与算力高度集中。未来交付能力的关键,取决于3nm晶圆产能及云厂商资本开支的匹配程度。
01|销量过半却拿走八成价值,差额源于单颗芯片高价
报告显示,2026年主要参与者设计的AI芯片总量为653.082万颗。其中,英伟达以348.441万颗占据53.35%的份额;谷歌以190.891万颗位居第二,占比29.23%。仅从数量看,云厂商自研芯片已占据重要地位。
按芯片数量计算,英伟达占53.35%,谷歌占29.23%
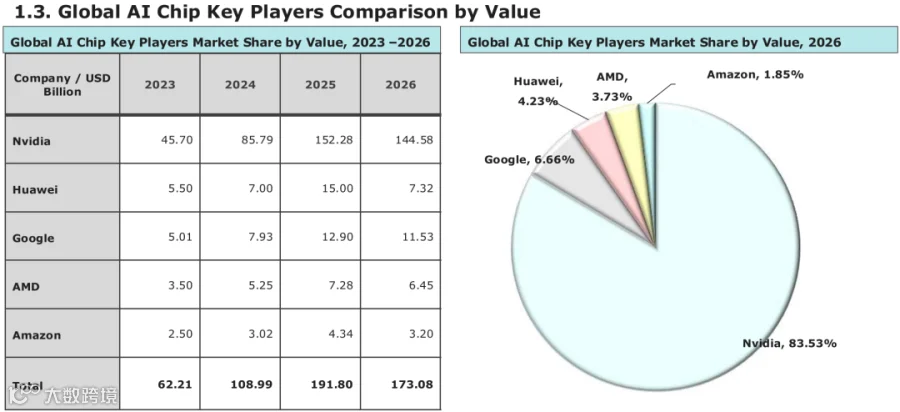
然而,切换至价值口径后差距显著扩大。报告采用“估算平均售价乘以设计芯片数量”模型计算组合价值,英伟达2026年数值达1445.8亿美元,占样本总额1730.8亿美元的83.53%;谷歌、AMD、华为分别仅占6.66%、3.73%和4.23%。该模型虽不等同于财报收入,但能有效横向比较产品组合,反映谁将更多高价训练算力纳入产品池。
数量与价值份额间30个百分点的差距,根源在于产品结构。英伟达产品覆盖GPU、CPU、ASIC及AI加速器,涵盖训练、推理、边缘、汽车等场景,高单价训练产品集中在同一组合中,导致价值口径远比数量口径集中。
高价训练芯片将价值份额拉升至83.53%,而数量份额仅为53.35%
02|算力份额未随数量下沉,训练市场高度集中
报告进一步将不同芯片折算为H100等效算力。2026年样本累计等效算力为25.90,英伟达占18.10(69.70%);谷歌占4.84(18.70%);AMD、亚马逊、华为分别为4.80%、3.90%和2.70%。
结合芯片数量图谱分析更具洞察力:谷歌芯片数量份额近三成,但等效算力份额不足两成;英伟达数量略超一半,算力却接近七成。差异源于工作负载特性:大规模训练对单芯片性能、显存带宽和互连能力有极高要求,不能简单通过芯片数量累加衡量。
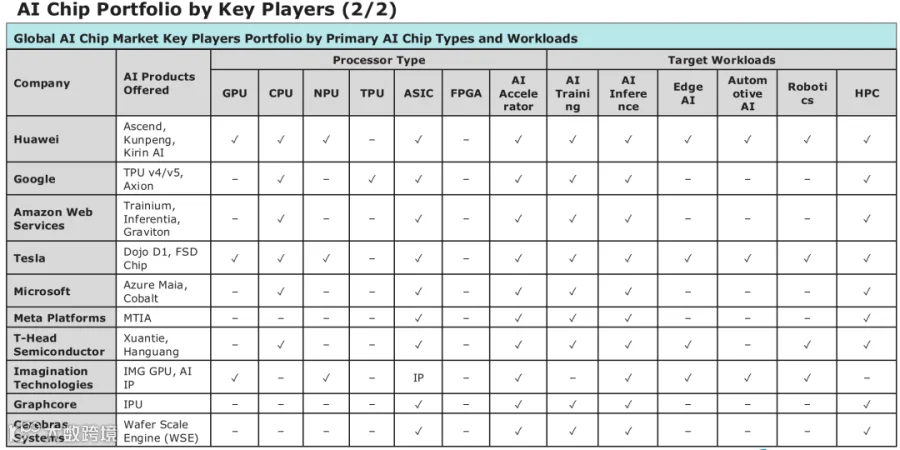
在产品地图中,谷歌TPU、AWS Trainium和Inferentia、微软Maia、Meta MTIA均归类为ASIC或AI加速器。这些芯片将特定训练或推理任务收回内部,改变了云厂商自身的采购结构。数量增长与等效算力份额间的差距表明,自研芯片尚未在该模型中抹平高端训练卡的密度优势。
芯片数量接近三成的谷歌,在H100等效算力口径下仅占18.70%
03|竞争延伸至台积电3nm排产表
芯片订单转化为服务器的前提是获取晶圆。预测数据显示,台积电3nm产能中,英伟达份额将从2026年一季度的11%逐季攀升至四季度的48%;同期“非AI”客户份额则从65%降至23%。尽管2026至2027年数据为预测值,但这清晰表明:AI芯片竞赛正直接挤压先进制程的排产空间。
供给端节奏远慢于云端下单速度。若以2022年资本开支为基数100,预计到2026年,微软、谷歌、Meta、亚马逊和甲骨文组成的超大规模云厂商指数将升至431;而台积电仅为144,SK海力士与美光合计为187。模型绝对值虽非行业事实,但指出了核心矛盾:需求可一年内翻倍,而晶圆厂和存储厂的扩产需跨越设备、厂房和验证周期。
3nm预测排产显示,2026年四季度英伟达占比达48%,非AI客户降至23%

04|云厂商推动资本开支,从“买芯片”转向“做芯片”
谷歌TPU、AWS Trainium和Inferentia、微软Maia与Cobalt、Meta MTIA均已纳入产品地图。这些自研芯片未必能完全替代最高端GPU,但在训练、推理和CPU配套等环节将部分工作负载收回内部。云厂商掌握应用、机房、电力和部署节奏,自研芯片的意义不仅在于节省采购成本,更在于将供货、性能和单位算力成本纳入统一的运营体系。
云厂商自研芯片集中于ASIC和AI加速器,服务于训练、推理与高性能计算
因此,下一轮市场份额之争不只取决于芯片峰值性能。能稳定获取先进制程和高带宽存储、将芯片接入规模化集群并实现落地的公司,才有资格将设计图上的算力转化为可交付的服务。
预计云厂商资本开支指数升至431,远超晶圆与存储供给侧指数

结语:审视AI芯片份额需明确统计口径
数量、价值和等效算力指向不同的市场真相。将其混为一谈容易误读自研芯片对高端训练卡的替代效应,并忽视先进制程和存储供给对交付的限制。未来关注重点应是:云厂商自研芯片覆盖的工作负载范围,台积电与存储厂的产能转化效率,以及新增产能的最终锁定方。AI芯片的竞争,已从单一芯片销售演变为对可持续交付算力系统的争夺。