

核心亮点与数据洞察
数据结构化对比:基于“经度”系统,从地区、所有制和业务类别多维度统计企业数量及占比,直观呈现区域集中度及各制造环节的企业分布特征。
产研资源关联分析:结合高校成果转化、专业院所资源、主机厂配套需求及共享工艺设施,深入剖析企业集聚背后的产业条件。
企业动态精准追踪:围绕代表企业,筛选产品研发、工艺验证和生产应用等关键事件,清晰区分研发设计、样件展示与实际应用等不同阶段。
企业分布与产业结构分析
区域分布:长三角领跑,西部集群效应显著
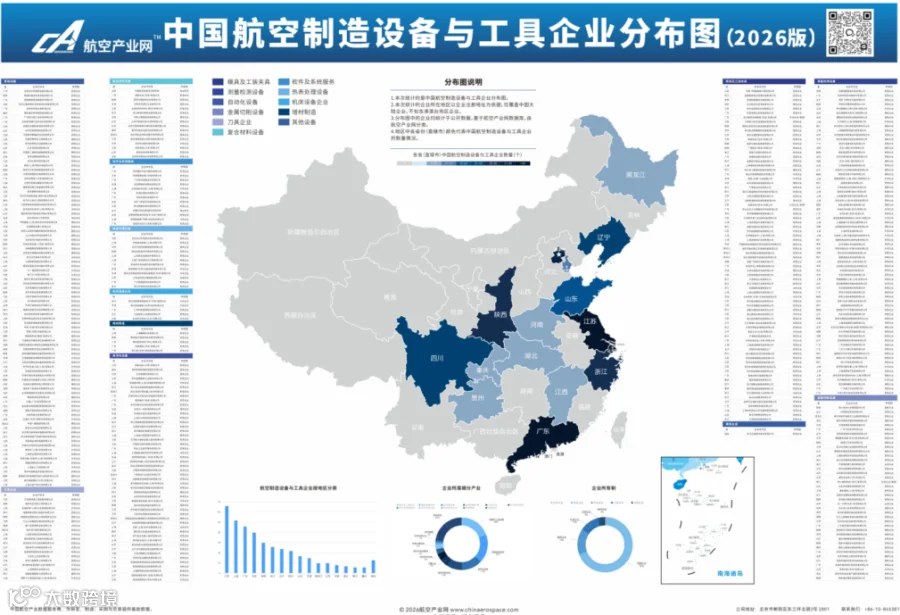
江苏以66家企业位居首位,上海、广东和北京分别拥有52家、46家和40家。沪苏浙皖四地合计146家,占总数的36.7%。
长三角装备企业的发展与高校研究成果的工程化紧密相关。例如,上海拓璞由上海交通大学博士团队创办,专注于五轴数控机床和镜像铣削装备;杭州艾美依则承担浙江大学研究成果的工程化与市场化,业务涵盖自动钻铆和复合材料自动铺丝。
陕西、辽宁、四川三地合计收录76家企业,占比19.1%。依托西飞、陕飞(陕西),沈飞、中国航发黎明(辽宁),以及成飞、成发(四川)等主机厂及其配套企业的加工、装配和检测需求,三地装备企业获得了丰富的配套业务机会。此外,成都新都等地的热表处理、检验检测等共享设施,也为配套企业提供了便捷的就近工艺服务。

所有制结构:民营企业占据主导
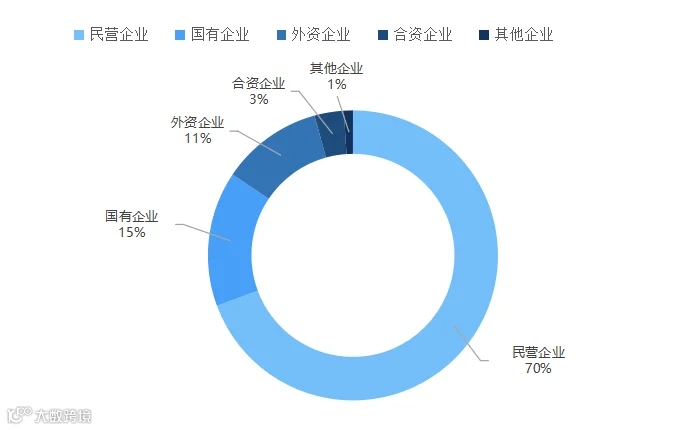
在收录企业中,民营企业数量为276家,国有企业60家,外资及港资企业45家,合资企业13家,其他主体4家。民营企业已成为航空制造设备与工具领域的主力军。
业务类别:四大细分领域占比近六成
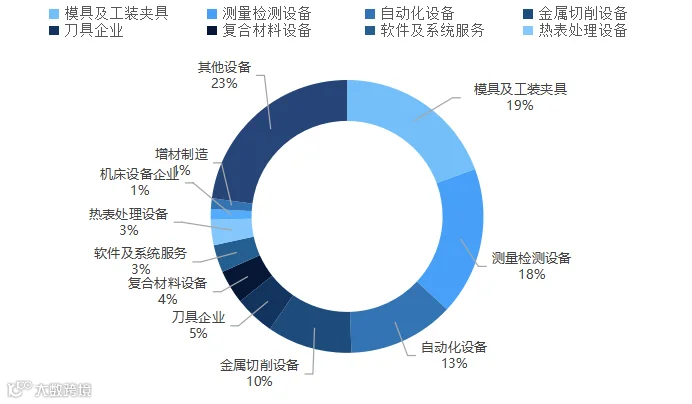
按业务类别统计,模具及工装夹具、测量检测设备、自动化设备和金属切削设备四类企业合计237家,占总数的59.5%,显示出这些基础制造环节在产业链中的重要地位。
融资动态:资本助力产能与研发扩张
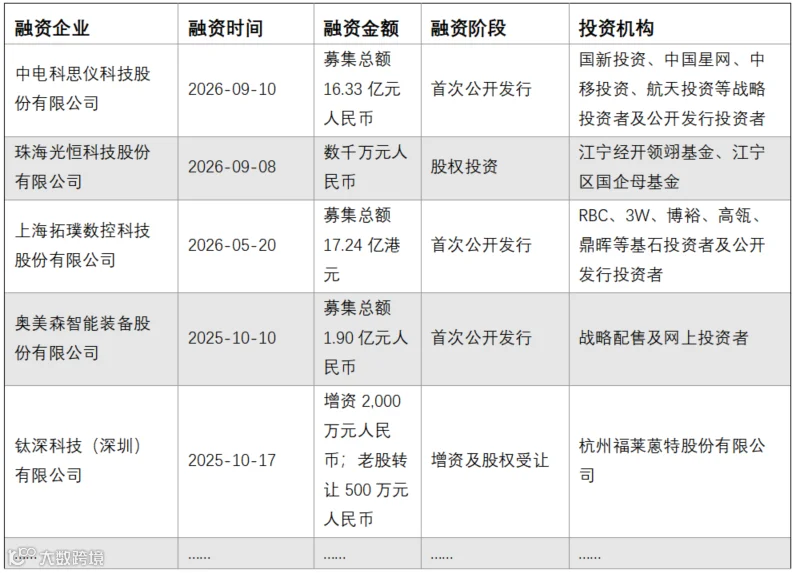
融资情况反映了企业对生产设施、研发投入及区域业务布局的需求。报告显示,近期有5家企业涉及首次公开发行、股权投资和增资等资本运作。
重点企业近期动态
重点企业的最新进展主要集中在航空制造的加工、检测和材料成形三大关键环节。
1. 上海电气:重型机器人赋能商用飞机生产线
2026年9月,上海电气披露其重型机器人已应用于商用飞机制造商的生产线,承担大型部件的柔性加工任务。该工艺采用工件固定、机器人移动作业的方式,提升了大型复杂构件的加工效率。
2. 豪迈科技:五轴加工中心获最高成熟度评价
2026年4月,豪迈XHS630立式五轴加工中心通过中国机械工程学会组织的制造成熟度九级评价。九级为该体系最高等级,标志着其在研发设计、批量生产、质量控制和市场服务等方面均达到行业顶尖水平。
3. 钢研纳克:原位分析技术获冶金科学技术一等奖
2026年9月,钢研纳克牵头的“超大尺寸金属构件原位分析技术”项目荣获2026年度冶金科学技术一等奖。该技术集成加工、定位、检测和诊断功能,用于评价大型金属构件的材料均匀性及夹杂物分布,主要应用于航空发动机涡轮盘和飞机起落架等关键部件。
4. 铂力特:3D打印设备参与高强铝合金工程验证
2026年5月,铂力特披露其BLT-S210和BLT-S450设备参与了AccMaterial与上海交通大学团队的RAE系列铝合金工程验证。验证显示,RAE600和RAE700合金抗拉强度达656—714兆帕,延伸率为7.0%—10.3%。目前,研究团队已开展卫星支架等复杂构件的打印验证工作。
年度动态报告发布
伴随分布图发布的还有《中国航空制造设备与工具企业年度总览(2026版)》。该报告篇幅近40页,字数超一万,提供了对中国航空制造设备与工具行业的全面概览。

报告不仅深入分析了企业地理分布、所有制结构及产业细分,还探究了当前市场情况的成因及未来发展趋势。同时,报告详细介绍了行业重点企业的业务范围、主要产品及近期动态,展现了行业在战略合作、产品研制和市场拓展方面的最新进展。