

01 营收情况
前三季度业绩概览
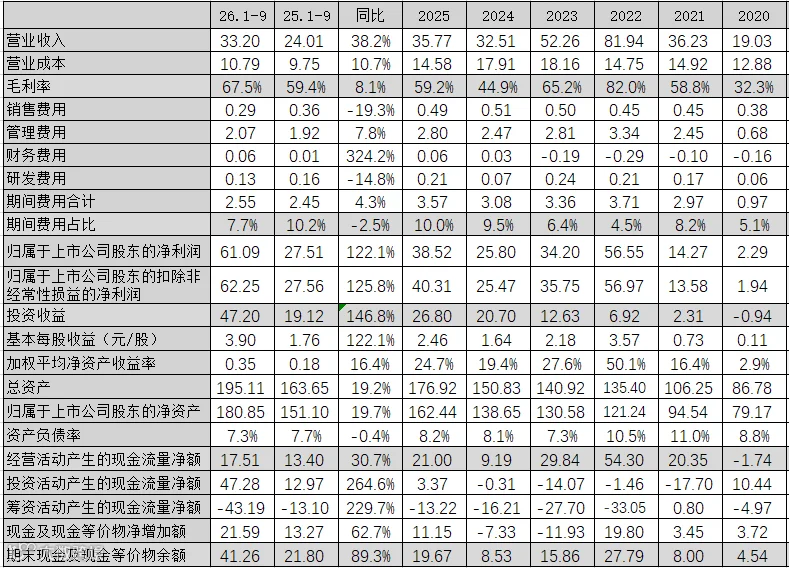
藏格矿业2026年前三季度实现营业收入33.20亿元,同比增长38.2%;毛利率为67.5%,同比提升8.1个百分点。归母净利润达61.09亿元,同比增长122.1%。其中,投资收益贡献47.20亿元,同比增长146.8%;扣除投资收益后,净利润为13.90亿元,同比增长65.7%。
期间费用:合计2.55亿元,同比增长4.3%;期间费用率为7.7%,同比下降2.5个百分点。
现金流:经营活动产生的现金流量净额为17.51亿元,期末现金及等价物余额为41.26亿元。
季度营收表现
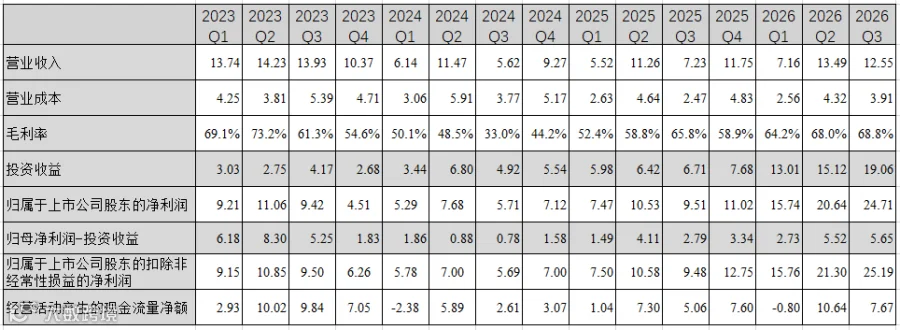
2026年第三季度,公司营收12.55亿元,同比增长73.5%;毛利率68.8%,同比增加3.0个百分点。单季归母净利润24.71亿元,其中取得投资收益19.06亿元,同比增长183.9%;扣非后净利润5.65亿元,同比增长102.5%。当期经营活动产生的现金流量净额为7.67亿元。
02 碳酸锂业务
前三季度碳酸锂业务实现营收12.60亿元,同比大幅增长340.6%。销量达9210吨,同比增长91.9%,库存降至897吨。销售均价为13.68万元/吨,同比增长129.6%;成本控制在3.65万元/吨,同比下降11.0%;毛利率高达73.3%,同比提升42.1个百分点。
第三季度碳酸锂产量4619吨,销量5220吨,平均销售均价12.99万元/吨,与同期碳酸锂期货均价基本持平。

参股项目进展:麻米错(权益比例26.95%)
麻米错一期5万吨/年电池级碳酸锂项目于8月1日进入投料试车阶段。经工艺优化,截至报告期末已实现达产达标。累计生产碳酸锂1.05万吨,销量0.19万吨;实现营业收入2.31亿元,净利润1.37亿元。该项目毛利率估算在70%以上。
03 氯化钾业务
前三季度氯化钾业务营收20.42亿元,同比下降2.8%;销量72.94万吨,同比下降6.9%。销售均价2799.56元/吨,同比增长4.5%;成本1001.59元/吨,毛利率维持在64.2%。
第三季度受钾肥车间8月检修停产影响,产量降至19.77万吨,导致单位固定成本上升,销售成本环比增加。当季销量20.41万吨,平均销售均价2792.75元/吨,价格保持相对稳定。

04 铜业务:利润核心来源
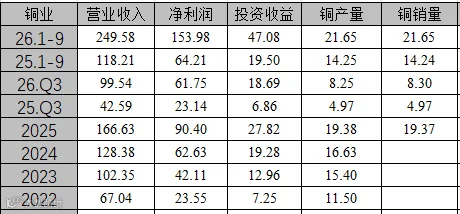
2026年第三季度,参股公司巨龙铜业(持股30.78%)产铜8.25万吨,销量8.30万吨;实现营业收入99.54亿元,净利润61.75亿元。藏格矿业由此确认投资收益18.69亿元,占当期归母净利润的75.64%。
前三季度,公司累计从巨龙铜业获得投资收益47.08亿元,占归母净利润的77.06%,同比增长141.41%;本年累计收到现金分红46.17亿元。
总结与展望
展望四季度,预计氯化钾价格保持稳定,铜价维持高位,但锂盐价格可能冲高回落,导致营收与利润环比有所下降。预计全年净利润区间在78亿元至86亿元之间。
截至2026年10月16日,藏格矿业收盘价70.16元/股,市值1101亿元,市盈率约19倍。对比同行业公司:洛阳钼业市盈率12倍,西部矿业13倍,紫金矿业12倍,盐湖股份10倍。藏格矿业当前估值水平相对较高。
【免责声明:本文观点仅代表个人分析,不构成投资建议】