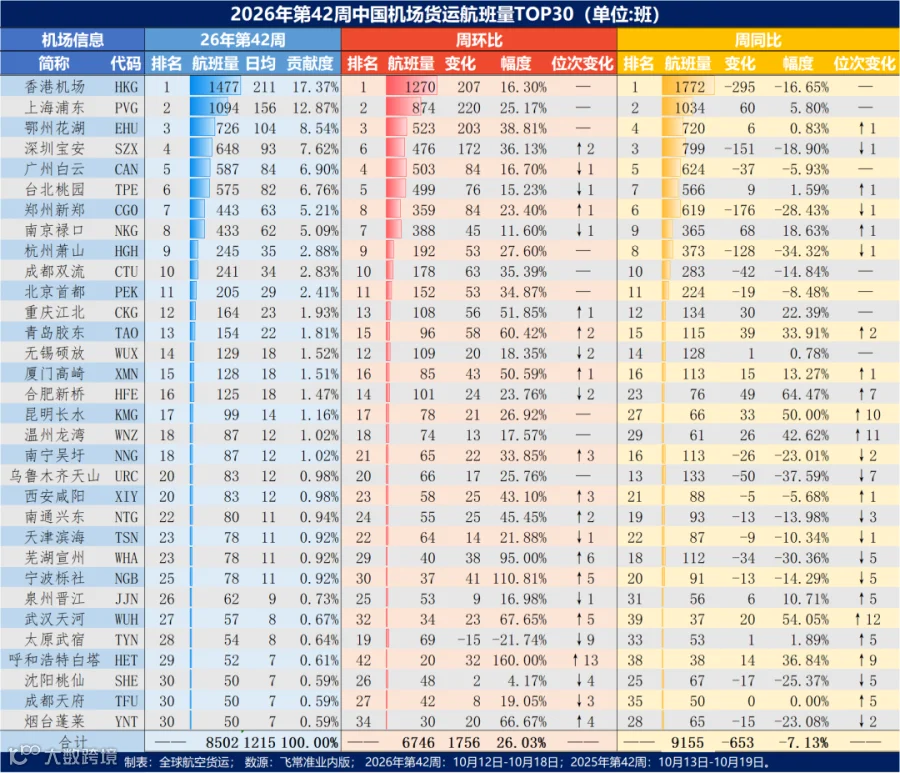
经历了连续两周的短暂回调后,2026年第42周中国航空货运市场迎来了强劲的复苏与反弹。TOP30机场(实际为32家,第30名3家并列)合计完成货运航班量8502班,日均1215班,较上周大幅增加1756班,增幅达26.03%。香港机场和上海浦东前两大枢纽双双实现两位数高增,前八名环比增幅均超15%,头部机场的强劲发力直接拉动了整个大盘的快速回暖。
香港、浦东、鄂州、宝安、白云、桃园、新郑、禄口前八名机场合计贡献约70.37%,集中度较第41周的72.97%微降,腰部机场加速分食份额;
香港机场以1477班稳居榜首,但贡献度较前一周明显回落,“一超”优势正在收窄;上海浦东与香港机场的差距在逐渐缩小。
第3-5名梯队重新洗牌:深圳宝安反超广州白云重返第4名;鄂州花湖与深圳宝安的差距拉大至78班,第三名位置愈发稳固。
本周环比数据呈现极其强烈的“V型”反转,TOP30机场中高达29家实现环比正增长,仅太原武宿一家微跌。
一、环比分析:全线普涨,报复性反弹特征明显
整体暴涨:TOP30合计航班量环比激增26.03%,完全收复了上周下跌9.04%的失地。
头部枢纽领涨:上海浦东增长25.17%、鄂州花湖增长38.81%、深圳宝安增长36.13%、郑州新郑增长23.40%等核心货运枢纽环比增幅均超20%,显示出强大的网络调度与货源恢复能力。
环比涨幅榜前8机场均超50%:
呼和浩特白塔环比暴增160.00%,排名飙升13位;
宁波栎社环比增长110.81%,位次上升5名;
芜湖宣州环比增长95.00%,位次上升6名;
武汉天河环比增长67.65%,位次飙升5名;
烟台蓬莱环比增长66.67%,位次飙升4名;
青岛胶东环比增长60.42%,位次上升2名;
重庆江北环比增长51.85%,位次上升1名;
厦门高崎环比增长50.59%,位次上升1名。
唯一的环比下跌者:太原武宿环比下跌21.74%,位次暴跌9名至第28位。
二、同比分析:整体微降,头部与中小机场分化加剧
虽然环比数据亮眼,但拉长周期看,今年第42周的绝对航班量仍略低于去年同期。
整体仍承压:TOP30合计航班量同比减少653班,微降7.13%,表明宏观航空货运需求相较于去年同期仍处于调整期。
头部涨跌互现,浦东表现亮眼:香港下跌16.65%、深圳下跌18.90%、郑州下跌28.43%,同比出现明显下滑。但上海浦东环比增长5.80%和南京禄口环比增长18.63%,逆势上扬,继续巩固长三角货运枢纽地位。
其他机场展现高弹性:同比增幅榜上,武汉天河增54.05%、昆明长水增50.00%、合肥新桥增49.47%、温州龙湾增42.62%,表现极为突出,这些机场不仅排名大幅跃升,其中昆明、温州均跃升10位以上,也反映出区域经济的活跃度和航空物流下沉趋势。
三、亮点与潜力机场分析
上海浦东:本周航班量突破千班大关(1094班),环比大增25.17%,同比亦增长5.80%。在头部枢纽中表现最为稳健且强势,是全球及长三角产业链供应链稳定的重要支撑。
“合肥-南京”长三角双子星:合肥新桥延续了上周的强劲势头,同比大增49.47%,排名升至第16位;南京禄口同比大增18.63%。这两家机场的逆势增长凸显了长三角区域强劲的高端制造业出口与跨境电商需求。
鄂州花湖逆势巩固第三名:在普遍V型反弹的行情中,鄂州环比增38.81%、同比增0.83%,与第4名宝安的差距从第41周的47班拉大到78班,作为专业货运枢纽的航线稳定性显著优于传统客货混合机场。
呼和浩特白塔与芜湖宣州:虽然均为78班的绝对航班量不大,但其环比惊人增幅分别为160%和95%,排名快速攀升,可能得益于特定临空产业项目落地、季节性农产品运输或航线网络的新开/加密,值得后续持续关注。
四、总结与展望
1.结语:报复性反弹之后,市场走向何方?
第42周的数据,给节后略显冷清的航空货运市场注入了一剂强心针。
单周环比暴涨26.03%,TOP30总量重回8,500班上方,一口气收复了第41周的跌幅。再次印证了我们上周“国庆后的惯性回调”的判断,而非趋势性转冷。市场用一周时间完成V型修复,韧性十足。
但热闹背后,隐忧仍在:同比下降7.13%的缺口尚未填平。拆解来看,压力主要集中在香港、郑州、杭州等传统枢纽,而浦东、合肥、武汉、昆明等新势力逆势上攻,“冷热不均”正在成为这个行业最真实的底色。
2.四个值得盯紧的变量
一是反弹能否延续?
第43-44周是试金石。若总量站稳8,500班以上,则意味着市场已正式切换至“旺季爬坡”通道。随着“双十一”、黑五、圣诞备货季相继开启,年底冲击单周9,000班并非奢望。
二是香港机场何时止血?
同比下降16.65%、缺口295班,香港仍是全国总量同比转正的最大变数。降幅能否收窄至-10%以内,将决定转正的时间表。
三是中部军团VS郑州保卫战
合肥增同比增64.47%、武汉同比增54.05%,新贵连番上攻,TOP20末段的卡位战将在年末白热化。而同比下降28.43%的郑州新郑,作为中部唯一失速的枢纽,排名保卫战已经打响。
四是货源结构正在改写竞争规则
跨境电商的物流需求、高附加值电子产品与生鲜冷链,正在成为各机场航线布局的新锚点。谁抓住新货源,谁就能在下一次洗牌中占得先机。
3.中期判断:一场静悄悄的格局重构
连续两周的数据释放出一个清晰的信号:内陆新兴节点承接传统枢纽份额,不再是孤立现象,而是系统性趋势。从长三角到成渝,从武汉到昆明,区域协同与差异化竞争将取代“大而全”的同质化内卷。
2027年的榜单,或许会迎来近三年来最大规模的一次重构。而此刻的第42周,可能只是这场重构的开始。(文/空运哥,数据来源/飞常准业内版)