


为何重要
- 4G网络向农村地区推广将显著扩大泰国以移动为先的电子商务市场,该市场2015年增长30%至470亿泰铢。
- Lazada等纯互联网零售商在移动转型和社交商务推动下超越多渠道参与者,竞争加剧。
- 品牌正利用实时数据创新移动支付与情境内容,深化与拥有122%移动连接率用户的互动。
Retail News Asia新闻室分析
实地观察:移动将成为以数字为中心的沟通和在线零售的催化剂——得益于处于起步阶段的数据行业。除了普密蓬·阿杜德国王之外,泰国还有另一个凝聚人心的力量:移动。
泰国是全球移动互联网使用量的领导者,领先于沙特阿拉伯和马来西亚,每天上网时间为四小时,约占泰国人总上网时间的44%。“泰国是一个以移动为主导的社会,东南亚大部分地区也是如此,新加坡除外。”Marketbuzzz首席执行官Grant Bertoli表示。
泰国直到2007年Web 2.0浪潮末期才开始普及互联网,且大多数互联网访问都通过移动设备完成。“泰国直接跳过了其他阶段,将移动设备作为主要设备,随着人们在该设备上花费的时间越来越长,移动设备日益成为主导设备。”Mindshare Thailand总经理Pathamawan Sathaporn指出。
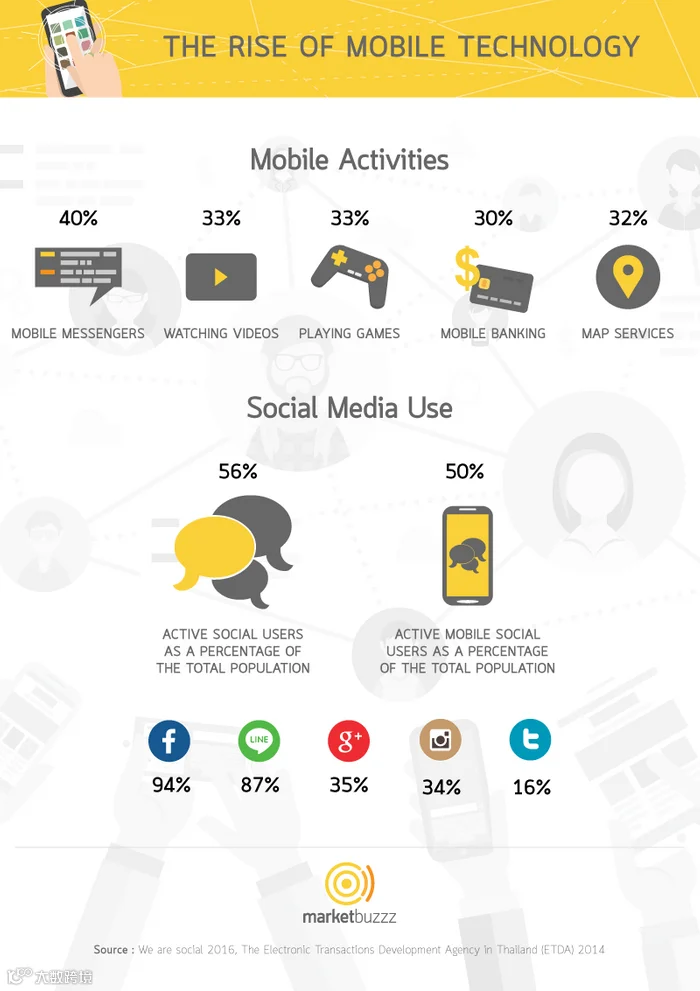
智能手机的拥有率因成本降低而加速提升,目前We Are Social的数据显示,69%的泰国人至少拥有一部智能手机。由于电信市场竞争激烈且提供预算套餐,移动连接数占总人口的比例高达122%。
MRM Thailand总经理兼执行创意总监Rattakorn Potharam表示,随着泰国4G服务的实现(详见明天的“实地观察”专题),移动将在2016年成为以数字为中心的沟通和富媒体内容的催化剂。
“值得注意的是,农村地区现在有了更好的机会实现移动的普遍覆盖。”Potharam已经观察到内容集中在三个突出类别:催泪剧、泰国幽默喜剧以及超越传统广告形式、延伸至数字平台的八卦式“洞察”。
高于平均水平的社交媒体使用
随着泰国各省移动互联网用户池的扩大,社交媒体用户也将随之增加。泰国城市居民在社交网络上花费的时间已超过全球平均水平,其中Facebook是最受欢迎的平台。事实上,根据Social Bakers的数据,曼谷是全球Facebook用户数量最多的城市,渗透率超过104%。此外,根据eMarketer的数据,65%的当地人使用Facebook搜索品牌信息,这一比例在亚太地区排名第四。
根据TNS的数据,74%的泰国人每天使用即时通讯应用,远高于全球55%的水平。Line是泰国领先的应用程序,拥有超过3300万用户——即一半的泰国人口在使用Line。
这些社交平台是泰国消费者表达自我的乐园,但它们仅在数字生活中开放,而在现实生活中则更为保守。“无论我们在Facebook上表达什么,到了现实中我们可能不会这样做,这源于泰国文化中善于迎合的特质。”McCann Thailand首席执行官Yupin Muntzing表示。这种动态可以为未来品牌传播的发展带来启发。
电子商务机遇丰富
与此同时,由于没有PC互联网遗留问题的负担,这对营销产生了诸多影响。泰国作为一个移动优先的市场,使企业能够占据独特的位置并加以利用。
在商业方面,Lazada仅几年前才开始运营,并大胆宣称要成为东南亚的亚马逊。他们是该地区首批同时推出iOS和Android应用的电商平台之一。如今,该品牌声称其超过一半的流量来自移动端。
电商领域的新面孔包括仅通过移动端运营的折扣购物平台Shopee、提供每日生活优惠的Eatigo,以及提供城市通勤服务的GrabBike(已更名为Grab)。
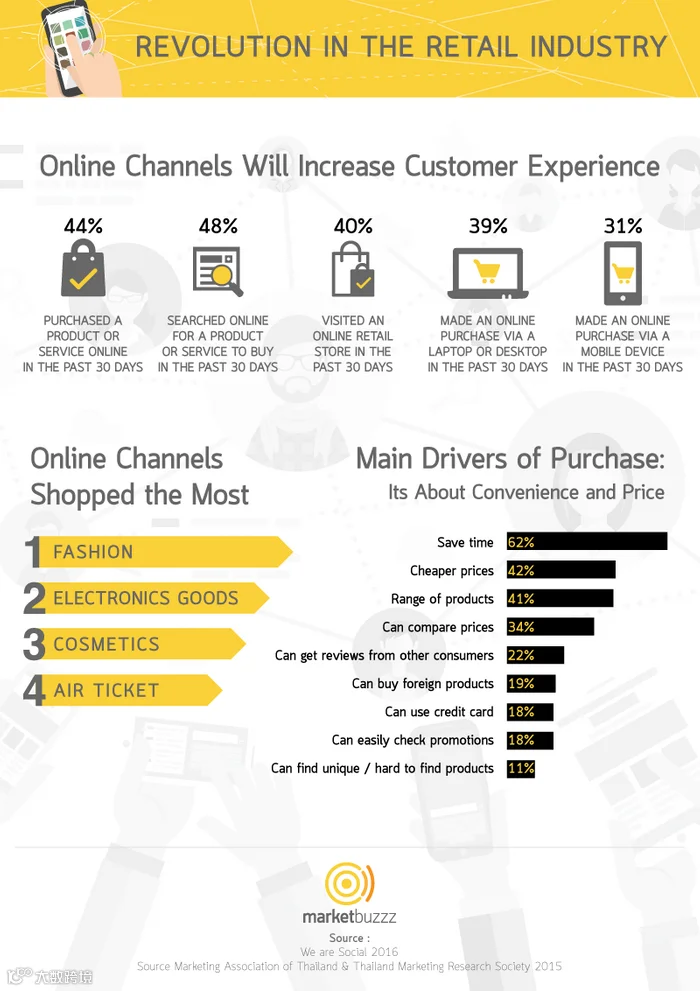
据Euromonitor数据,2015年整体网络零售额实现了30%的健康增长,达到470亿泰铢(13.3亿美元),其中时尚和消费电子是重要贡献者。
DHL预计,从现在到2020年,泰国电商市场规模将增至目前的三倍以上,达到1388.6亿泰铢(39.4亿美元)。为此,DHL于今年1月在其配送基础设施中增加了次日达物流服务。目前,与其他高增长经济体相比,泰国在市场中的份额仍然相对较低。DHL亚太区电商首席执行官Malcolm Monteiro表示,泰国只有1.7%的DHL总销售额来自电商,而中国这一比例超过10%。
泰国直到2007年Web 2.0浪潮末期才迎来互联网应用的爆发,且大多数互联网接入都通过移动设备实现。
Euromonitor的研究分析师Anisa Ngandee认为,由于购买行为的转变,像Lazada、WeLoveShopping和iTrueMart这样的纯网络零售商表现远优于多渠道玩家。Marketbuzzz的Bertoli建议,移动支付服务的提供,尤其是在线下促进时,将成为差异化因素。
Ngandee补充道:“虽然泰国人喜欢在线购物,但他们发现货到付款更方便,特别是省内的消费者。销售仍局限于年轻一代。”
与此同时,MRM的Potharam认为,电子商务将“势不可挡且无国界”,至少在社交媒体上的年轻买家群体中如此。他表示:“泰国消费者天生具有社交属性,他们渴望建立关系、增进默契并产生共鸣。从这个意义上说,社交商务正在经历一场变革,以满足这种社交需求;而Line、Instagram和Facebook正逐渐成为互动与对话的‘店铺’。”
社交与内容碰撞
因此,在移动时代,一些泰国小型品牌发扬了其创业精神,尽可能多地以各种方式销售产品和服务,无论是Luuk Thep玩偶还是服装。Brand New Day的策略总监Preetanjali Kukreja注意到,当地企业在Instagram上“变得更为积极”,优先运营这些账号,而非官方网站或Facebook页面。她说:“相比之下,在Instagram上感觉不那么具有侵入性。它简单、快捷、视觉化,而且作为销售工具成本低廉。人们只需浏览产品图片,点击查看价格,然后通过‘line’联系卖家,交易就完成了。”
难怪Line成为中小企业触达消费者的首选渠道之一,不仅用于购物,还用于提供生活方式解决方案,例如内容服务。2015年2月推出的Line TV与数字电视展开竞争,通过移动端向客户提供独家内容。
Omnicom Media Group Thailand的首席执行官Sunee Paripunna表示,泰国现在对各类内容有着“巨大的需求”,这成为广告、媒体甚至电信运营商的一个推动因素。例如,泰国电信运营商True Digital Plus在2016年将购买数字内容的预算从100万美元增加到300万美元。
MRM的Potharam指出,过去泰国广告商在追求数字营销时专注于内容创作,但错过了如今由移动技术带来的语境机遇。要充分利用移动技术的优势,关键在于打造“语境化内容”,即具有针对性且个性化的内容。他说:“语境将至关重要,并能揭示出精准的新创意洞察。”
数据驱动整合营销
此外,移动开发将为品牌收集在线消费者产生的实时数据开辟更多途径;Potharam表示,尽管大数据仍处于起步阶段,但它将重塑传播方式,尤其对零售、电信、金融和生活方式服务领域影响深远。
首先,WearYouWant的联合创始人兼联合首席执行官Julien Chalté收集了数据,以确定该在线零售商主要客户群体的特征。他说:“2015年12月浮现出的用户画像是一位36岁的女性,居住在曼谷,喜欢在周三上午11点至下午2点之间购物。”WearYouWant一半的销售额都发生在这年的这一购物高峰期。在曼谷以外,20%的客户来自清迈,其中白色鞋子是12月份最受欢迎的商品。在北榄府(Nonthaburi),占 shoppers 五分之一(19%)的消费者最青睐护肤和彩妆产品。十分之一的客户来自春武里(Chonburi),他们主要寻找黑色服装(占所有订单的79%)。
随着更多类似数据的涌现,Potharam称“这是营销人员梦寐以求的”真正整合式传播在2016年有望蓬勃发展。过去,营销人员“试图在数字世界的各个角落保持可见性,却鲜少脱颖而出”。他表示,为了抢占先机,品牌需要构建“一个以丰富品牌故事为核心的统一体验生态系统”。
Mindshare的Sathaporn表示,这为可购物内容开辟了一个新的画布。“人们将从观看转向购物的速度会更快”。
Sathaporn表示,随着泰国广告商竞相触达多任务处理、回避广告的消费者,能够留住观众的内容类型将是真人秀、歌唱比赛以及其他为泰国市场改编的国际内容格式。他预计,由于经济不确定性,2016年泰国国内广告业的增长率仅为3%至6%,低于2015年的增长预测。
因此,尽管泰国国王健康状况堪忧且经济低迷,广告商仍可能依靠移动设备和内容来维持持续的喜悦。
这意味着什么
4G即将向泰国农村地区扩展,加上高达122%的移动连接率和69%的智能手机拥有率,为电子商务创造了肥沃的土壤,使得“不可阻挡”的增长预测变得可信。虽然Lazada率先推出了移动优先的应用程序,但Shopee等新进入者则专注于纯移动端,加剧了竞争。这种环境对传统多渠道零售商施加了巨大压力,迫使其进行适应,因为纯互联网玩家已经超越了它们。社交媒体和即时通讯的高普及率(以Line拥有3300万用户为例)表明,社交商务和品牌与消费者之间的直接互动将成为关键的差异化因素。成功的关键在于推动移动支付的发展,超越货到付款这一在省级地区的主要偏好方式。请密切关注未来12个月内新移动支付解决方案的采用率。