


为何重要
- 京东凭借强大的物流网络与激进投资策略,在市场份额上超越阿里巴巴旗下天猫。
- 重心转向百货商品及第三方卖家,推动平台服务费收入增长101%,显著提升盈利能力。
- 与腾讯达成战略合作,移动端销售占比达61.4%,预示未来获客与用户参与度增长潜力巨大。
Retail News Asia新闻室分析
快速增长的在线零售市场
中国在线零售市场的增长体现在互联网用户增加和中产阶级扩大等多个维度。尽管2015年中国在线零售渗透率仅为12.9%,远低于英、美、德等发达国家,但中国仍是全球最大且增长最快的电子商务市场。去年,中国消费者网购支出增长33.3%。中产阶级的壮大使B2C电商迎来广阔前景,此前因规模不经济被视为无利可图的领域如今成为焦点。在此背景下,京东与阿里巴巴天猫正激烈争夺市场份额。
京东(JD.com)是中国第二大电商企业,仅次于阿里巴巴。阿里巴巴通过Alibaba.com、淘宝和天猫提供多端市场平台及技术服务,主营广告费与佣金;而京东更像纯在线零售商,收入主要来自直接销售,同时也接纳第三方卖家。京东深耕B2C领域,与天猫形成直接竞争。
为何投资京东?
最大的物流基础设施
这是两者的核心差异。京东自建物流网络,而阿里巴巴依赖菜鸟联盟的第三方服务商。京东积极扩展其在中国由电商公司运营的最大履约网络,最后一公里配送效率甚至优于亚马逊,近80%订单可实现当日达。相比之下,阿里巴巴虽在建大型物流中心,但仍依赖第三方配送,虽具劳动密集型优势,但在服务质量管控上较弱。
非核心领域收入上升
京东自2007年起构建物流网络以吸引第三方卖家,该策略成效显著:平台佣金、广告及物流服务收入同比增长高达101%。与天猫不同,京东不要求独家合作,对第三方卖家更具吸引力。此外,京东在服装鞋类品类增长强劲。作为曾专注消费电子和家电的零售商,2015年Q4一般商品/其他品类92%的同比增速已超过电子品类的66%。
市场份额提升
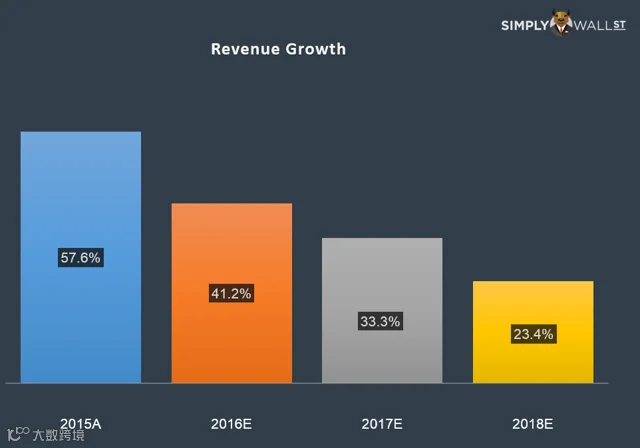
2015年,京东美元计收入增长率达57.6%,远超行业33.3%的平均水平,表明其通过扩大份额实现增量增长。William Blair分析师指出,2014年Q4京东GMV市场份额提升5%,天猫则下降2%。2015年前三个季度,京东市场份额从18.6%升至23.2%,天猫则从61.4%收缩至54%。
毛利率改善
京东2015年以美元计的收入增长率为57.6%,远高于行业33.3%的增长率。
来源:Simply Wall St
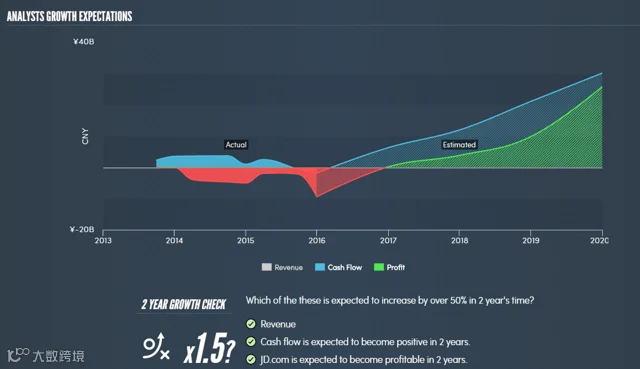
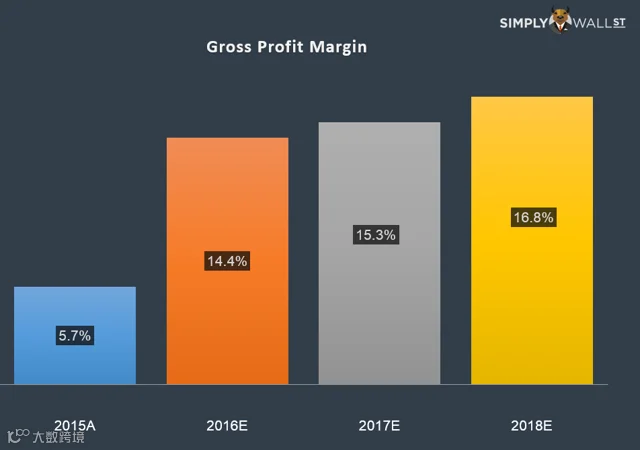
去年京东处于亏损状态,超85%亏损源于拍拍平台资产减值及收购相关费用。预计2016年将实现盈利并持续增长。随着基础设施利用率提升(平台、广告及物流服务收入增长)以及高毛利产品组合(一般商品/其他品类)增加,毛利率将逐步改善。管理层早在2015年初即明确公司处于投资模式,旨在扩大份额与基础设施,因此短期亏损符合预期。
来源:Simply Wall St
聪明钱与战略合作
据彭博社报道,对冲基金持仓比例从2015年初不足4%增至Q2末超18%,Q3虽有回落,但Q4增持近7%。“聪明钱”青睐京东的关键原因在于其与腾讯(WeChat)的战略合作,使其触达增长最快的客户群。2015年移动端销售占比达61.4%,较2014年Q4的约36%大幅提升。
来源:Simply Wall St
数据来源:美国证券交易委员会13-F文件、中国国家统计局、公司文件、标普Capital IQ、WSJ.com、Simply Wall St
- 高岛屋亏损多于盈利
- WhatsApp可能很快推出新的贴纸相关功能
- 缅甸公民卡将促进在线购物
这意味着什么
京东依托庞大自营物流体系的直营模式,使其在战略上占据有利地位,能充分把握中国在线市场扩张机遇。不同于阿里巴巴的平台模式,京东模式提供更优的服务控制力,加剧了天猫对第三方商家的依赖压力。尽管此前亏损,但其扩大基建与抢占份额的投资策略已开始转化为更高利润的销售。这一激进路线与阿里生态形成对比,双方均在争夺增长的B2C细分市场。关键在于持续监测京东市场份额能否在23.2%基础上进一步突破,以确认其相对于天猫54%份额的战略优势。