


为何重要
- bKash、Western Union、MasterCard和BRAC Bank的新合作伙伴关系使数百万人能够直接接收移动汇款。
- 该服务针对孟加拉国70%的农村人口,其中不到15%的人拥有银行账户,但68%的人拥有手机。
- 关注Dutch Bangla-Bank/DBBL等竞争对手加强其移动金融服务以保留市场份额。
Retail News Asia新闻室分析
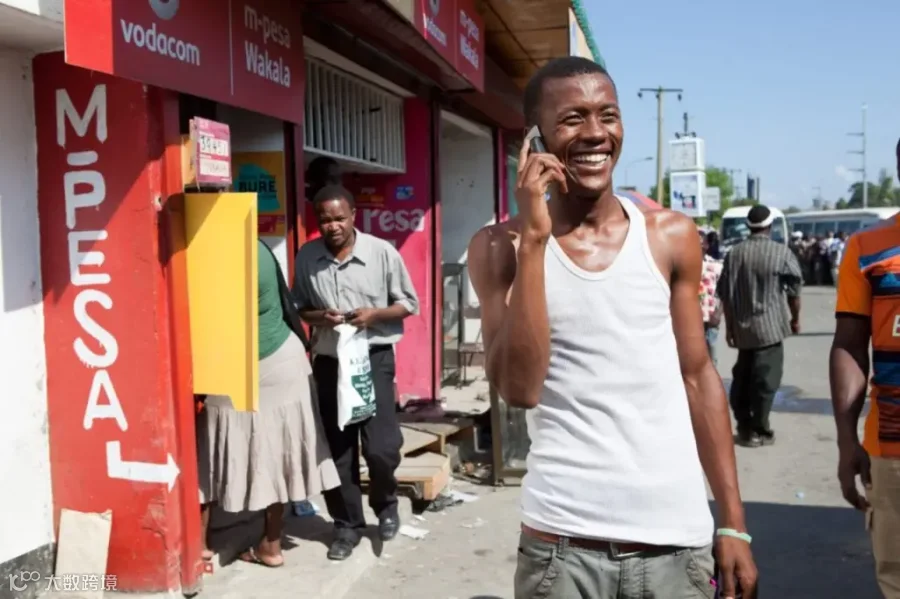
随着MasterCard、Western Union、bKash和BRAC Bank合作推出新的国际汇款接收服务,孟加拉国的金融包容性更进一步。新服务允许bKash注册用户直接使用手机将海外汇款存入账户。
作为BRAC Bank子公司及与美国Money in Motion LLC的合资企业,bKash致力于为低收入群体提供便捷、可负担且可靠的金融服务。孟加拉国是全球第八大国际汇款接收国,70%人口居住在农村,正规银行覆盖率不足15%,但手机普及率超68%。这些设备不仅是通讯工具,更能处理复杂任务。bKash旨在利用移动设备和通用电信网络,以安全方式向偏远地区服务不足人群扩展金融服务。
不到15%的孟加拉国人接入规定的银行系统,而超过68%的人拥有手机。
通过新服务,bKash注册用户可从所有Western Union发送市场和渠道全天候直接将汇款存入账户。MasterCard的Matthew Driver表示,这是实现2020年为5亿人提供金融访问承诺的重要一步,与bKash和Western Union的合作对数字化资金转移及支持南亚金融包容性至关重要。Western Union的Jean Claude Farah指出,手机转账将加速该国金融包容性进程,因当地手机数量已远超银行账户持有量。
2011年,孟加拉国央行发布《移动金融服务(MFS)指南》,规定MFS须由银行主导并与运营商合作触达客户。BRAC/bKash和Dutch Bangla Bank/DBBL是早期脱颖而出的两大提供商。与其他亚洲发展中国家类似,孟加拉国已将金融包容性纳入战略规划,重点扩大女性、贫困及农村人口的金融服务覆盖,并通过推广注册交易规范市场。
- JD Sports在“创纪录业绩”中收入和利润飙升
这意味着什么
此次发布为bKash及其合作伙伴带来重大商业机遇,利用手机普及性触达庞大无银行账户人群。该服务对Dutch Bangla Bank/DBBL等其他MFS提供商构成竞争压力,迫使其创新以避免在利润丰厚的汇款市场中失势。鉴于孟加拉国作为全球第八大汇款接收国的地位及央行对银行主导型MFS的支持,此举高度契合监管与市场动态。通过为大多数金融资源匮乏人口提供全天候便捷服务,该举措有望成功,关键在于监测bKash国际汇款交易量增长情况。
Aiko Tanaka
问答
问:bKash在孟加拉国的主要目标是什么?
答:bKash旨在为低收入大众提供便捷、可负担且可靠的金融服务,实现更广泛的金融包容性,特别是利用移动设备和电信网络服务于偏远地区人群。
问:这项新服务将如何促进bKash客户的国际汇款?
答:注册客户可通过手机直接从任何Western Union发送市场接收汇款至bKash账户,服务全天候可用,提供选择、灵活性和便利性。
问:为什么孟加拉国被视为此类移动货币服务的关键市场?
答:作为全球第八大汇款接收国,其70%人口居住在农村且缺乏正规金融服务;超68%人口拥有手机但正规银行使用率不足15%,使移动货币成为关键工具。
问:哪些实体合作推出了这项新的国际汇款服务?
答:由万事达卡、西联汇款、bKash和BRAC Bank合作推出,实现了资金转账数字化并支持区域金融包容性工作。