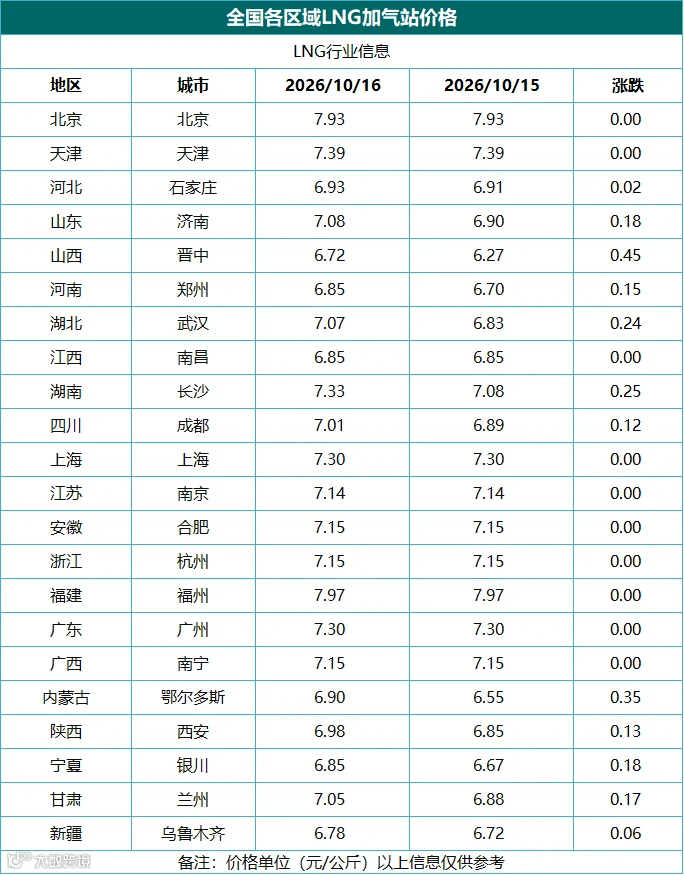
今日原油情况:SC原油期货日内波动放大,整体行情延续震荡运行特征。从盘面表现来看,SC主力合约日内收跌3.68%至728.4元/桶,夜盘情绪有所修复,小幅收涨0.11%,报726元/桶。外盘方面,美油走出补涨行情,布油与美油之间的B-W价差出现一定收敛,跨品种价差结构发生阶段性调整。
市场预判可用油轮运力增加,高位原油运费随之回落。由于SC原油定价包含海运运费成本,运费下行直接带动SC与布油价格走弱为重要因素。
国际原油价:周日国际原油休市,前日英国伦敦布伦特原油期货下跌0.13%,报105.92美元/桶。美国纽交所WTI原油期货上涨3.03%,报97.97美元/桶;地缘消息的优先级会很高。就算出口量持续回升,只要中东冲突没有落地,油价就很难走出单边大跌行情,大概率维持高位震荡。对于交易者来说,这种行情波动大,消息面冲击强,操作上一定要控制风险。
中东海湾情况分析:9月海湾地区原油日装运量环比增加440万桶,达到1390万桶,恢复至战前水平75%以上,中东原油出口大幅回暖。海湾产油国逐步恢复原油外运。但出口并未完全回到冲突前水平,航道运输仍存在扰动风险,供应端的修复属于渐进式过程,难以彻底消除市场对中东地缘的担忧。
今日油价涨幅继续扩大!今日周一,国内油价走势继续更新了!目前油价上涨155元/吨,小编为大家折算为:本轮油价走势为上调0.12元/升~0.13元/升。本轮油价将在10月29日24时开启调价。
LNG行情简报(10月18日)
昨天国内LNG陆气市场延续上涨行情,西北、内蒙主流液厂报价稳定在6700元/吨上下,黑龙江大庆中晟国金报价6900元,齐齐哈尔交投壮龙上调50元至6850元,东北区域领涨内陆市场。山西、陕西、甘肃等地液厂报价同步走高,区域均价持续抬升。
随着采暖季脚步临近,北方城燃企业提前启动冬季储备采购,下游备货需求逐步释放,液厂出货顺畅,库存维持低位,挺价意愿强烈。工业用户面对持续走高的价格,大批量采购偏谨慎,多以随用随采为主。
当前市场看涨情绪浓厚,海陆气联动走强,距离8元关口越来越近。行情主要支撑来自降温预期和上游气源成本抬升,后续重点关注上游竞拍成交价、北方气温变化,高价持续下终端接受度变化也会影响后续上涨节奏。
LNG行情简报(10月19日)
今日国内LNG价格全线强势拉涨、高价持续突破,海陆气同步冲高,全国主流液厂全面站稳6600–6900元/吨高位区间,同比去年同期价差极其悬殊。东北区域领涨全国,黑龙江齐齐哈尔交投壮龙单日再涨50元,报6850元/吨,大庆中晟国金冲高至6900元/吨,创下本年度10月同期最高价。西北内蒙、陕西、山西、甘肃主流出厂价集中6600–6800元/吨,全厂无低价货源。
同比去年同期价差超2400元/吨,去年10月中旬全国LNG均价仅3840元/吨左右,今年同时间段直接翻倍式走高,市场价格格局彻底重塑。沿海海气同步跟涨,华北、华东接收站挂牌价持续抬升,多数站点高位维稳,海陆价差持续放大,整体无限逼近8元/吨关口。
基本面支撑强劲,北方采暖季前置备货集中释放,液厂库存低位、出货畅通,上游竞拍成交价持续走高,成本端强力托底。下游呈现明显分化:城燃保供刚需拿货稳定,工业用户面对6800+高价谨慎观望、按需采购。当前市场看涨情绪拉满,高价行情延续性极强,短期价格难有大幅回落。
未来两天预测:
预计未来两日LNG价格仍保持偏强上行态势。北方地区气温持续下降,城燃前置备货需求进一步增加,液厂库存压力不大,报价有继续上调空间。沿海接收站海气货源偏紧,外采成本居高不下,支撑海气价格高位运行。但持续高价会抑制部分工业用户采购,涨幅或有所放缓,不会持续单边暴涨,局部区域或将出现小幅震荡整理,需持续关注上游竞拍结果。
行业资讯:
1. 国内LNG进口到岸成本持续走高,国际现货LNG报价维持高位,进口采购成本压力不减。【来源:隆众资讯】
2. 北方多地提前启动采暖设备检修,城燃企业加快LNG储备补库工作。【来源:卓创资讯】
3. 国内液厂整体开工率稳步提升,但气源供给增量有限,难以快速缓解市场紧平衡。【来源:金联创】
4. 本轮LNG涨价带动槽车运力紧张,西北至华北、华东运费同步小幅上涨。【来源:燃气在线】
5. 海关数据显示近期国内LNG进口量环比小幅回落,海外现货采购观望情绪上升。【来源:海关总署官网】
6. 山西、陕西部分液厂检修结束恢复供气,不过增量有限,对行情压制作用微弱。【来源:燃气通】
7. 国内储气库注气进入收尾阶段,将为冬季保供提供基础气源支撑。【来源:中国石油新闻中心】
8. 工业用气需求缓慢回暖,陶瓷、玻璃等行业按需采购,大批量备货意愿不强。【来源:中国燃气网】
9. 国际LNG市场,亚太现货价格受冬季预期支撑,价格保持高位震荡运行。【来源:普氏能源】
10. 多地发改委部署冬季天然气保供预案,保障民生用气稳定供应。【来源:国家能源局官网】
随着液价连续攀升,终端对高价资源抵触明显,贸易商囤货行为减少,市场重车增加,交投氛围清淡。今日海陆资源整体回稳观望。短期来看,成本托底与需求疲软并存,预计LNG价格将僵持运行,高价资源补跌。