

300 位店主、合计 35 亿美元营收,这份年报做到了第六年。
有三条结论和常识反着来:重度投付费流量的店,净收入涨得最快;72% 的店用上了 AI,却没换来任何财务优势;毛利率创下历史新高,净利率创下历史新低。
问卷由店主自填,样本是独立品牌而不是平台自营口径——这类一手账本在中文圈几乎看不到。
先看这份数据的成色
EcommerceFuel 是一个由七八位数营收店主组成的付费社群,趋势报告每年一期,今年是第六份。300 位参与者合计年营收 35 亿美元。

报告封面(原文图注:ecommerce trends report)
数据全部来自店主自评自填。它的分量不在样本量,而在样本的构成:这群人做的是自己的品牌、自己的库存、自己的损益表,不需要靠平台的规模效应遮住成本结构。
报告作者 Andrew Youderian 在开篇承认了一件事:他长期看空重度付费投放,认定那是利润陷阱,今年的数据推翻了他自己的判断。
下面五条,是这份账本里最反常识的部分。

三百份问卷在灯光下平铺成阵列:样本不是平台口径,是店主自己填的账
一、付费流量不是陷阱,是一道准入门槛
97% 的店都在投付费流量,多数已经离不开它。但行业里有一条隐形鄙视链:投付费的是在沙子上盖楼,做自然流量才叫长期主义。
数据把这条链子掀了。
重度投付费的那一组,净收入增长 71.7%;其余所有人平均 18.0%。跑得快的不只是营收,是净收入——利润没有变薄,反而更厚。
原因在成本结构里。
自认付费投放专家的那批店主,COGS 占营收 39.1%,管理费用占 16.6%;其他人这两项分别是 55.1% 和 21.7%。
差别不在广告账户,在货源和组织。
还有一个细节值得留意:这组人的 ROAS 平均只有 2.5x,低于全样本的 4.0x。他们不是把广告投得更精,而是把毛利做到 63.7%、把固定成本压得足够低,养得起广告这笔大头。
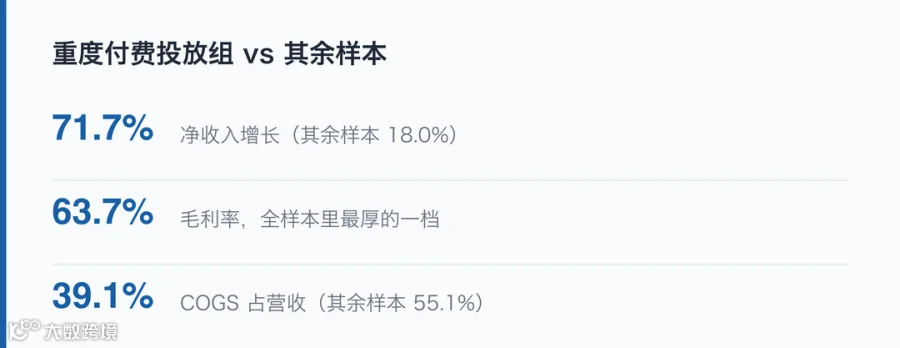
一句话概括:付费流量的门槛不在投放技巧,在你能不能把毛利和固定成本调到支撑得起它的位置。
二、Amazon 从增长引擎,退回成了补充渠道
Amazon 在社群营收里的占比掉到 20.1%,正好回到 2017 年刚开始统计时的水平。
但这个数字真正有意思的地方在于:今天在 Amazon 上卖货的店主比例是 63%,历史最高。卖的人最多,占比最低。
对照 DTC。以 DTC 为主渠道的店主,营收增长 30.2%,Amazon 主渠道的是 18.3%;毛利率 52.7% 对 41.9%。
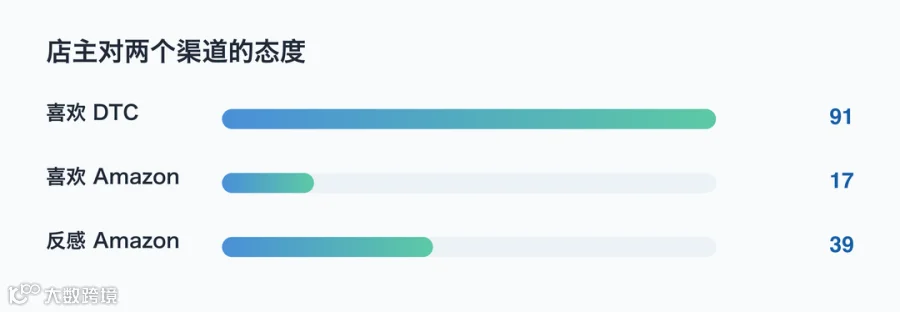
态度差距更直接:91% 做 DTC 的店主喜欢这个渠道,喜欢 Amazon 的只有 17%,明确反感的有 39%。
新人也在用脚投票。入行不到六年的店主里,把 Amazon 当主渠道的比例最低,他们从一开始就按 DTC 的架构搭。
报告写这句结论时语气并不客气:平台对客户的偏执值得敬佩,但连年的费用上涨加上对卖家的冷淡,是有后果的。
三、AI 上了,钱还没来
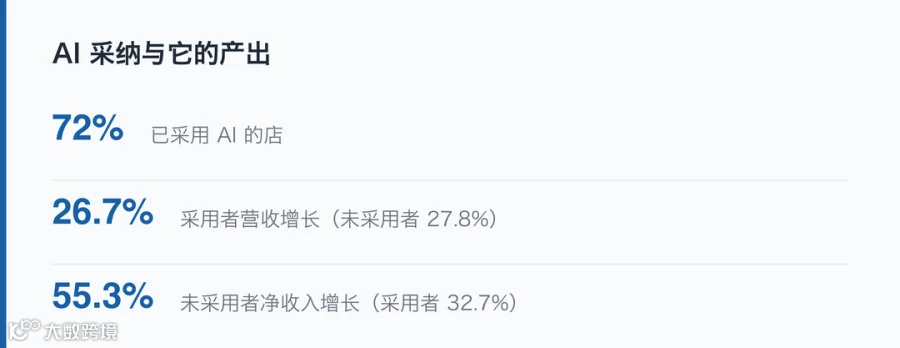
72% 的店主已经在用 AI。
收入增长呢?用 AI 的 26.7%,不用的 27.8%,基本没有差别。净利率五五开,团队规模也差不多。更能说明问题的是利润端:没用 AI 的那组净收入增长 55.3%,用 AI 的只有 32.7%。
报告给了自己的解释——技术是真的,迭代也是真的,但跟上所有新东西、再加上学习和把工具接进真实工作流所需要的时间,把财务收益吃掉了。至少目前是这样。
有一条数据出乎意料:这不是年轻人的游戏。五十多岁的店主用 AI 的比例是 80%,三十多岁的是 66%;四十到五十五岁这一档,用 Claude Code 搭东西的比例高于三十多岁。
大概是运营复杂度最高的人,最先看清了用例在哪。
报告的态度是:优势会来,但过去十二个月里还没出现。
四、毛利创新高,净利创新低
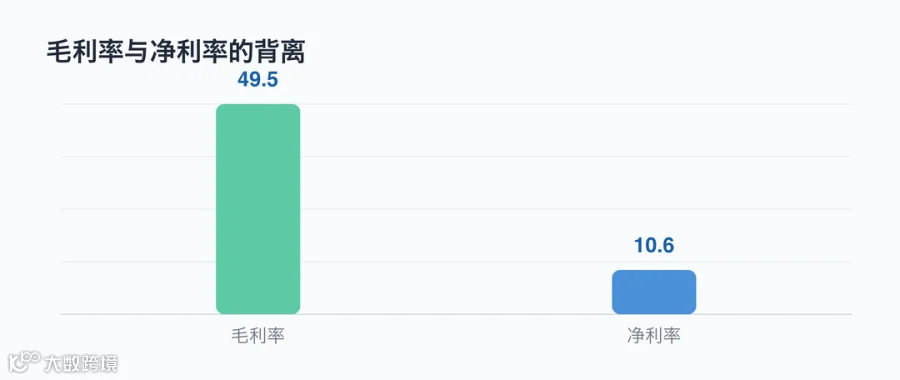
这几年大量卖家往制造端走,直接结果是把毛利率推到了历史最高:49.5%。
同时净利率跌到历史最低:10.6%。
两端之间差了将近 39 个百分点,是 2017 年开始统计以来最宽的一次。
背锅的通常被指向广告。但把付费投放的支出控制住之后,盈利能力反而变得相当稳定——真正的缺口在产品经济学和管理费用上。净利率做到 20% 以上的店,COGS 比净利率不到 5% 的店少花 38%,固定成本少花 30%。
有一个区间是例外:营收 2,500 万到 5,000 万美元这一档,净利率做到 13.8%,明显好过其他档位。这一档集中了一批经营得不错、又还没被复杂度反噬的制造商。
五、自有仓库正在拖慢你
买仓库、建团队、堆库存、自己控盘——这套规模化打法正在暴露代价。
自有仓库的店,营收增长 3.9%;租仓库的是 33.5%;把履约整个外包出去的是 22.2%。把营收规模控制在同一区间(100 万到 1,000 万美元)之后,差距依然成立。
自有仓库的店主背着两倍的库存压力,团队最不远程,对未来的信心在所有分组里最低。
远程的数据从另一面印证了同一件事:远程为主的团队(75% 以上远程)净收入增长 51.8%,坐班团队是 26.9%;同时人更少,平均 10.5 人对 30.5 人,人均营收接近翻倍,125 万美元对 58.3 万美元。
报告也留了一句余地:自有仓库有一项优势没法量化,就是生意的耐久性——深度 SKU 加上自有仓,在细分品类里是实打实的护城河。但所有能量化的指标,都指着同一个方向。

关税:58% 的成本自己吞了
受关税影响最直接的这批牌子,只把 42% 的成本通过涨价转给了消费者,剩下的 58% 自己扛。40% 的美国品牌干脆没涨价。
把制造业搬回这件事起步很慢:原本没在美国本土生产的品牌里,只有 4% 决定真的把供应链挪过去。
最能说明问题的是一个排序——关税在店主最大的经营难题里只排第四,前三分别是利润与成本上升、增长与规模化、招聘与人才。
是好消息也是坏消息:电商这门生意难到,关税都挤不进前三。

财务素养是回报率最高的一笔投入
报告让店主按 1 到 5 分自评财务能力。自评满分的那批人,净利率更高、账上现金更多、收入增长更快,也更早开始从生意里取钱。
差距有多大?从 4 分到 5 分看着只差一档,但 5 分那组的净利率从 9.4% 抬到 12.9%,资金跑道从 48 个月拉到 109 个月。
80% 的店主给自己打的分低于 5 分。
取钱这件事也有反直觉的地方。53% 的店主只拿一份微薄薪水,或者干脆不拿。增长 50% 以上的公司里,只有 13% 在拿有意义的分红;营收不到 100 万美元的快速增长公司,这个数字是 0。
报告找出的甜点是薪水加小额分红。这一组的净收入增长是全样本最高,达到 45.3%,净利率 12.0%,对未来的乐观程度也排第一。

80% 的人仍然乐观,乐观的人做对了什么
关税、AI 带来的重新洗牌、各方向的利润挤压叠在一起,80% 的店主对自己的生意仍然乐观,平均打分 7.8,满分是 10。
乐观组和悲观组的区别在一个字:轻。乐观组的管理费用占营收 19%,悲观组是 24%;库存占营收 11.9% 对 14.6%;而且更倾向于租仓库,不是买。
2026 年排在第一位的投资方向是 AI 与自动化,被提到的次数最多。第二是营销与广告,第三是简化运营、砍 SKU。
第三名是个信号:经营者已经听懂了保持轻这件事的分量。
一条进水管宽、出水管窄:毛利进来得多,走到净利只剩细流
这份账本推翻了什么
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这份报告的样本只有 300 人,不必当成行业普查。但它记录的是同一批人连续六年的自我交代,方向性的变化比某一年绝对值更值得看。
对做出海生意的人,这几条落在操作上并不复杂:先把 COGS 和固定成本占营收的比例算清楚,再决定广告敢投多重;把平台当渠道而不是命脉;在算 AI 的账时,把学习和接进工作流的时间也折成成本;扩张的时候,能租就别买,能外包就别自建。
数据来源:EcommerceFuel《2026 年电商趋势报告》,2026 年 4 月 2 日,作者 Andrew Youderian。