

《Memory Semis Monthly》是瑞银面向投资人发布的月度研究报告。它主要跟踪 DRAM、NAND 与 HBM 的供需、产能和价格,以及三星、SK 海力士、美光、长鑫等厂商的最新变化,通常先用几条核心判断概括当月观点,再以大量图表给出支撑数据。
这篇文章就来分享一下最新的一期——2026年10月15日发布的《October ‘26 Edition: Is the Wall of Worry justified?》。报告标题提出的问题是:当前市场对存储股的种种担忧,是否真的有依据。
一、长鑫的 4F2,短期不构成供给冲击
报告援引媒体报道称,长鑫总裁表示将在年底前“推出”4F2 垂直沟道晶体管(VCAT)DRAM。瑞银认为,“推出”的确切含义尚不清楚,更可能是研发或送样,而 6F2 G5(1a nm)的量产要到2027年才会爬坡。
报告解释,4F2 VCAT 在其余条件不变时,可把密度相对 6F2 提升约50%,且不改变光刻半间距;若放宽半间距,提升幅度则更小。但后续节点终究需要更小的半间距与更先进的光刻,且 VCAT 在沉积(ALD)和选择性外延等环节仍有自身难点。报告提到,三星可能把 4F2 VCAT 的目标定在2028年底的 0a nm,此前先在2027年完成 1d nm 6F2 的爬坡。此外,DRAM 制程路线的切换通常需要至少三个节点迭代,才能把效率与性能做到最优,这或许意味着向 3D DRAM 的过渡会晚于预期——而 3D DRAM 最终有望让 DRAM 制造不再依赖 EUV 光刻。在瑞银看来,这才是更重要的分岔口。
二、HBM“降规格”或延续,服务器 DDR 与 SSD 需求更强
报告称,其渠道调研显示,在智能体式 AI 推理(agentic AI inferencing)部署的带动下,DRAM 厂商对2027年服务器 DDR5 的订单仍在放大。与此同时,来自英伟达(面向 Vera CPU)的 SOCAMM 订单在过去两个月走强,2027年已超过500亿 Gb,规模甚至大于全行业 PC 与 GDDR 的 DRAM 比特消耗量。
这一结构性变化反过来压制了 HBM 的出货:瑞银预计 HBM 出货量同比增速可能只有49%,因此 HBM 的“降规格”(de-specing)在很大程度上难以避免。报告继续预计,英伟达 VR300 将采用 HBM4 8-Hi(其后转向 HBM4E),Feynman 与 TPU v9 可能采用 HBM4E 8-Hi 或 12-Hi,部分以推理为中心的 ASIC 可能停留在 4-Hi。VR300 因 HBM 密度降规格带来的一个后果,是 NAND 需求上升(KV Cache;英伟达的 CMX),近期渠道调研显示这一需求已经回暖。
三、三星或进一步加快产能扩张节奏
报告再次上调了对三星的资本开支预测。瑞银预计,三星将在2026年四季度至2027年四季度之间新增约12万片/月的 DRAM 产能,从70万片/月提升至82万片/月,动力来自 P4 完成爬坡以及 P5-1 于2027年7月开始进设备。
此后在2028年,三星有可能在一个洁净室仍在进设备时,就让另一个洁净室开始爬坡,同时对 P2/P3 去瓶颈。即便 P5 还叠加部分 NAND 产能,这也有望让三星在2028年新增超过15万片/月的 DRAM 产能。不过报告认为,这对供需的实质影响可能要等到2028年末才会显现。
四、存储股回调,或提供有吸引力的机会
报告指出,存储股目前较9月的近期高点下跌约19%,几乎回到7月的低点。瑞银认为,这一回调应会推动存储公司加快推进股东回报;以覆盖范围内(剔除 CXMT)2027—2030年预测自由现金流收益率均值约29%计算,其对该板块维持正面看法。首选标的仍是评级为“Key Call Buy”的三星电子,同时对覆盖范围内所有个股维持“买入”评级。
五、几组关键数据
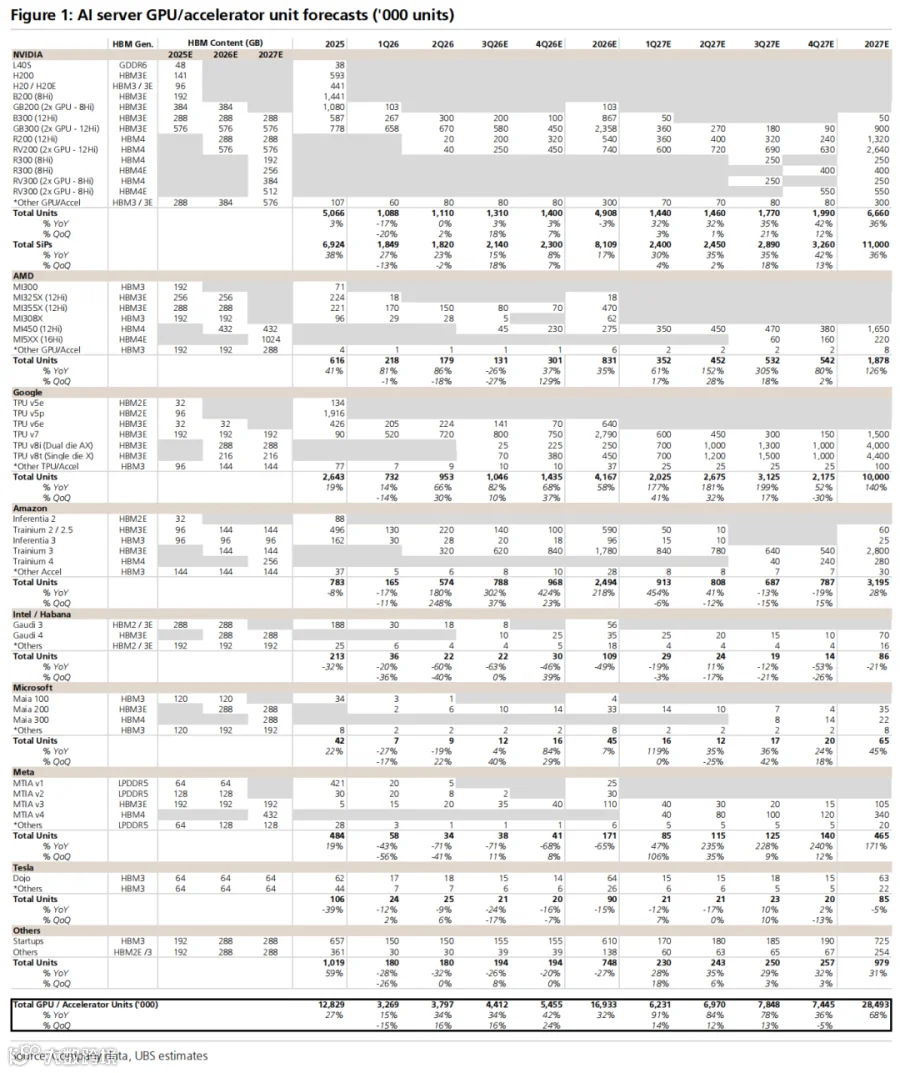
从需求端看,报告预计 AI 服务器 GPU/加速器出货量在2026年约为1690万、2027年约为2850万,同比增长约32%和68%;HBM 需求(按比特口径)在2026年约为321.7亿 Gb、2027年约为615.2亿 Gb,同比增长约84%和91%。按 DRAM 应用拆分,服务器(DDR)的比特需求占比将从2026年的37%升至2027年的48%,服务器 HBM 从8%升至11%;NAND 方面,服务器 SSD 的比特需求占比将从2026年的32%升至2027年的41%。
价格与收入方面,报告预计 DRAM 行业营收2025年约1504亿美元、2026年约6657亿美元、2027年约1.20万亿美元。做出这一乐观判断的背景,是2026年 DRAM 的供需比(sufficiency ratio)预计为-7.6%,即处于供不应求的状态。


获取报告:
