

2026年10月12日—10月18日(第42周),据统计局数据,截止9月底我国小麦旺季收购已经结束,各类粮企累计收购量达1.09亿吨,处于近年较高水平,河南、安徽托市收购量约174万吨。秋粮上市分流购销,饲用麦替代需求暂时消退,制粉企业补库刚需支撑,小麦市场价格重心上移。近期重点跟踪中储粮小麦竞价销售和采购动态,国内新玉米上市进度,中美经贸磋商进展及后续农产品进口节奏。
1、供强需弱格局下国内新麦价格小幅抬升,储备粮购销放量
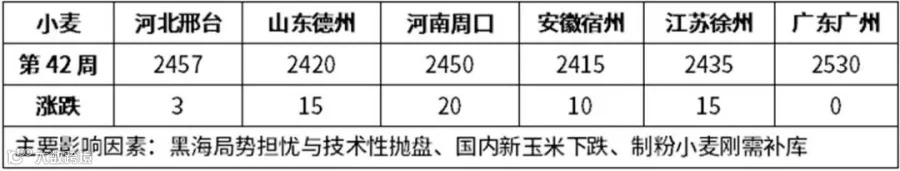
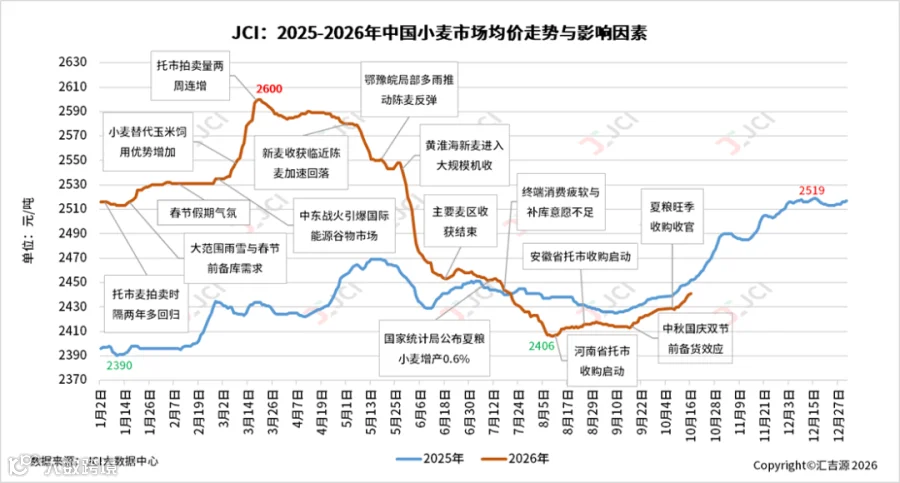
今年10月中旬,国内主产区制粉企业收购容重达二等标准左右的新小麦的主流进厂价约2390-2520元/吨,周比多数上升10-20元/吨。10月16日全国小麦市场均价2441元/吨,周比上升11元/吨,较上年同期低11元/吨。
截至10月16日的一周,我国中央及地方储备粮公司小麦公开竞价销售总量约28万吨,较上周增加约16万吨,成交率约45%,其中山东分公司成交价2475-2505元/吨;当周中央及地方储备粮公开竞价采购总量约11万吨,较上周增加约5万吨,成交率约49%,其中北京分公司2026年产小麦采购价2410元/吨。
以山东为例,近日当地饲料企业普通饲料玉米收购价反弹至2240-2270元/吨,优质乳猪料玉米价格约2290元/吨,以普通小麦2455元/吨估算,该价格高于普通饲料玉米约200元/吨、高于优质玉米约165元/吨;另外深加工企业含潮粮玉米收购价2100-2260元/吨,43%豆粕现货价格下降至3400元/吨。从综合性价比看,小麦较新玉米的饲用替代暂无性价比优势。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
2、多头平仓压制美麦周线跌1%-2%,除美外多国对华小麦进口顺价
截至10月16日的一周,美国小麦期货冲高回落,CBOT、KCBT、MGE周五分别报收660.50、704、676.50美分/蒲,周度累计分别下跌1.6%、2.12%、2.70%。周初因黑海货船遭无人机袭击扰动航运、俄罗斯下调小麦产量预估及美冬小麦播种进度落后于五年均值而获支撑,随后转弱,主因技术性抛售与基金多头平仓活跃、邻池玉米大豆走弱带来比价压力,叠加美国农业部出口销售报告显示美麦净销量31.99万吨、处于市场预估区间低端,且未来一周产区天气转干利于加快播种,进一步利空盘面;不过黑海出口物流仍受阻、俄罗斯黑海港口自9月下旬起无小麦装船,构成下方支撑。
以中国对美国小麦加征10%附加税估算,11月至次年2月船期美国软红冬小麦进口理论成本约2930-2970元/吨,较南方国产小麦价格倒挂约400-430元/吨;若按1%关税测算,进口理论成本约2670-2710元/吨,较南方国产小麦价格倒挂约140-180元/吨。按澳优白麦近月船期FOB报价推算,中国进口成本顺价约140元/吨,法国小麦进口顺价约10元/吨,阿根廷小麦进口顺价约90元/吨。
其他要闻简述:
截至10月4日美国冬小麦播种完成36%,较历史均值落后10%
美国农业部作物进展周报显示,截至10月4日,美国冬小麦播种完成36%,上周27%,五年均值46%,反映此前干旱及随后降雨带来的干扰;出苗率为16%,上周8%,五年均值20%。干旱监测报告显示,截至10月6日,美国冬小麦作物处于干旱地区的比例为53%,较一周前下降了4%,但高于去年同期的45%。
截至10月6日阿根廷小麦84%进入拔节后期,64%品质评级良好至优秀
布宜诺斯艾利斯谷物交易所发布监测信息,受近期降雨改善土壤墒情影响,阿根廷2026/27年度小麦长势整体向好。截至10月6日,84%的小麦处于拔节后期及后续生育阶段,91%麦田土壤水分适宜或充足,64%的小麦品质评级良好至优秀,充足水分将支撑小麦灌浆与籽粒发育。交易所数据显示,新季小麦种植面积650万公顷,较上年减少3%,较近十年均值高出4.8%;该机构在9月22日预估新季小麦产量2340万吨,低于上年2780万吨。新季初步单产整体不及上年,除西北地区外,多数区域潜在单产有望高于近五年平均水平。
截至10月6日当周美国小麦基金持仓分化,CBOT小麦净空单增至29543手
截至10月6日当周,美国商品期货交易委员会公布持仓数据,投机基金在CBOT小麦市场连续第四周净卖出,净空单增加36%至29543手;KCBT小麦市场基金净多单减少22%,回落至24040手;MGE春小麦市场基金同样连续第四周净卖出,净多单下滑28%,回落至11669手。国际小麦市场处于黑海地缘扰动与全球供应宽松的博弈格局,黑海风险升级会扰动俄乌出口,对价格形成支撑,局势缓和则市场重心转向充裕库存与偏弱外需,美国农业部上调本土库存带来利空仍在消化,美元走强削弱美麦出口竞争力,在2027年1月重要报告出台前,黑海局势将主导国际小麦价格走势。
江苏省2026年小麦秋播技术明白纸,稻茬麦防晚播、旱茬麦控早播
10月10日,农业农村部发布全国多省小麦秋播明白纸。江苏省2026年小麦秋播生产技术明白纸指出,淮北麦区以偏强筋和中筋半冬性白皮小麦为主,主推淮麦33、徐麦35等;淮南麦区种植春性红皮小麦,其中扬麦53为最新育成的抗赤霉病、抗白粉病主导品种。播期方面,淮北旱茬小麦适播期为10月中旬,稻茬小麦为10月15日至25日;淮南苏中麦区为10月25日—11月5日,苏南麦区为11月上旬。针对今年秋播可能出现的连阴雨和冬季气温偏高,稻茬麦需防晚播、旱茬麦宜控早播,避免低温冻害。播种量上,适期播种亩基本苗宜控制在12万—16万,每晚播一天约增0.5万基本苗。
河南发布2026年小麦秋播生产技术明白纸,推广10项技术要点
10月12日河南省发布小麦秋播生产技术明白纸,文件依据区域差异推荐适配小麦品种,豫北优先半冬性强筋品种,豫南及沿淮稻茬麦区选用耐湿或弱筋品种。按产量水平划定施肥用量,明确不同类型小麦基追配比,强调落实种子包衣防控根茎病害与地下害虫,豫中南多花黑麦草高发区执行“一封一补”除草方案。受秋冬温度偏高影响,豫北半冬性品种适宜播期为10月10日—20日,豫中豫东为10月15日—25日,豫南半冬性品种为10月22日—30日。规范播种量高产田每亩基本苗控制15—18万,播种深度保持3—5厘米,同时细化冬前分类管理与越冬水浇灌标准。
黑海航运受阻推高小麦进口成本45–63美元/吨,全球小麦贸易流向调整
黑海航运中断持续三个月,运费上涨与区域供应收紧推高中东、北非多国小麦采购成本,约旦、沙特、阿尔及利亚、突尼斯小麦采购成本分别增加57美元/吨、63美元/吨、56美元/吨、45美元/吨。俄罗斯部分货物转至波罗的海港口,但当地码头及配套设施承载不足,波罗的海至埃及运费一周上涨10美元至54美元/吨。7月至9月乌克兰小麦海运出口占比由上年98%降至78%,陆路运输占比提升。埃及9月小麦进口量35.89万吨,环比下降50%、同比下降74%,到岸价313美元/吨,较黑海小麦离岸价高出109美元/吨。土耳其依托国内高产与储备调整采购,孟加拉国增加印度小麦采购,全球小麦采购需求逐步转向欧盟、印度等替代供应国。
法国农业部月报下调2026年麦类产量预期,杜伦麦同比降15.6%
10月13日法国农业部发布月报,受恶劣天气影响作物生长,下调2026年小麦、杜伦麦、大麦产量预估。该国2026年小麦产量预计3148.6万吨,低于9月预测值,较2025年减少5.6%,较五年均值减少3.6%;杜伦麦产量预计110.2万吨,低于上月预估,同比下降15.6%,较五年均值下降18.8%。大麦产量预计1059万吨,低于9月预估水平,较2025年减少10.7%,相较五年均值下降6.8%。
乌克兰农业合作社联盟:乌克兰2026/27年度小麦出口预计降至1100万吨
10月15日消息,乌克兰农业合作社联盟(UAC)表示,受黑海港口受阻影响,乌克兰2026/27年度(7月至次年6月)小麦出口量可能不超过1100万吨,低于2025/26年度的约1400万吨。由于俄罗斯袭击导致敖德萨港口基本停运,该港此前承担乌克兰约90%的出口量,乌克兰大部分货物(包括谷物)已改由多瑙河三个港口运输。据乌克兰农业部统计,2026/27年度迄今,乌克兰已出口小麦313万吨,远低于去年同期的561万吨。产量方面,乌克兰农业部称已完成2026年小麦收割,产量达2600万吨。
我国夏粮旺季收购收官,各类粮企小麦收购量达1.09亿吨
中新社10月16日消息,国家粮食和物资储备局在新闻通气会上披露,国内夏粮旺季收购已于9月底完成,全国各类经营主体累计收购小麦1.09亿吨、早籼稻1509万吨,收购规模处于近年较高水平。8月上旬,国内在河南、安徽启动小麦最低收购价预案,在江西、湖南启动早籼稻最低收购价预案,至9月底预案结束,托市收购小麦174万吨、早籼稻115万吨,政策托底推动粮价止跌企稳。国家粮食和物资储备局粮食储备司司长罗守全表示,国内小麦、稻谷供给充裕、库存充足,国际市场对国内粮价传导作用有限,粮食市场波动较小,整体运行平稳。
高蛋白小麦供应短缺,澳优白麦与标白麦价差创2023年7月以来新高
10月16日消息,标普全球公布,10月13日澳大利亚优白麦与标白麦价差扩大至24美元/吨,创下2023年7月以来最高水平。价差走高源于高蛋白小麦供应紧张,黑海谷物出口受阻,东南亚与孟加拉国进口商调整小麦采购来源,高蛋白小麦替代难度高于低等级小麦。本年度澳大利亚小麦产量仍以低蛋白标白麦为主,优白麦、硬小麦供应偏少,支撑高蛋白小麦溢价。饲粮端压力显著,10月13日东北亚饲料玉米CFR价格281美元/吨,较一个月前下跌15美元/吨,10月初南美饲料小麦运抵越南CFR报价约295美元/吨,玉米充足促使饲料企业替换饲料小麦,亚洲进口商锁定至次年1月饲粮需求,低等级小麦采购空间受限。
(文章来源:JCI 汇易网)

JCI汇易网:www.chinajci.com
JCI数据中心:www.datajci.com
入会咨询电话:19916534237;021-68751628
微信客服:csjci2002
往期文章推荐
1.厄尔尼诺的雨还在路上:阿根廷大豆在“迟到的天气”里开播
2.10月WASDE解读:美玉米“爆冷”重挫,美豆为何能逆势收涨
3.JCI大平衡表:1-8月我国油籽与谷物类进口同比增加明显

