


公司概况
公司名称:石大胜华新材料集团股份有限公司
成立时间:2002年12月31日
注册资本:23270.1014万元(已全部实缴)
公司总部:山东省东营市垦利区同兴路198号
公司上市:2015年5月29日在上海证券交易所主板上市,是东营市首家登陆A股的锂电材料企业
法定代表人:郭天明(公司董事长)
总经理:于海明
公司网址:https://www.sinodmc.com
员工规模:约2000人(截至2025年底)

发展历程
校办实业起步(2002—2009):起源可追溯至中国石油大学(华东)胜华炼油厂;2002年底完成股份制改制,成立山东石大胜华化工股份有限公司;2003年碳酸二甲酯(DMC)项目落地,锁定碳酸酯主业
股权归拢与上市(2010—2019):2010年股权划转至青岛中石大控股,2015年主板IPO上市
校企改制与新能源转型(2020—2024):2020年响应高校所属企业改革,完成混改;2021年剥离基础化工资产、全面切入锂电赛道,落地电解液、液态锂盐等核心项目;2022年更名为"胜华新材料集团"并启用证券简称"胜华新材";2024年证券简称恢复"石大胜华",武汉基地20万吨电解液项目投产,电解液出货量跻身行业前十
国际化与高端化(2025年至今):2025年营收、销量大幅增长;2026年3月股东大会审议通过发行H股并在香港联合交易所主板上市的议案,启动全球化资本布局

主营业务与产品
公司围绕碳酸酯类产品打造一体化产业链,形成锂电池溶剂、电解液、高端新材料三大业务板块,是国内少数能够同时提供锂离子电池电解液溶剂、溶质、添加剂的全产业链企业。
电解液溶剂(核心优势业务):碳酸酯类产品,包括DMC(碳酸二甲酯)、EC(碳酸乙烯酯)、EMC、DEC、PC等,全球碳酸酯高端溶剂市场份额超过40%,是该赛道全球龙头之一
溶质与添加剂:六氟磷酸锂等液态锂盐、电解液添加剂(含通过并购补充的添加剂产能)、新型锂盐如LiFSI(双氟磺酰亚胺锂)
锂电池电解液:具有材料一体化优势,与国内主要锂电池龙头建立长期稳定战略合作
高端新材料:硅基/硅碳负极(在建年产3万吨硅基负极项目,并推进硅碳负极产线扩建)、湿电子化学品、精细化学品
传统精细化工:二甲基亚砜、二甲基砜、碳酸二甲酯(工业级)、碳酸丙烯酯(工业级)、碳酸二乙酯(工业级)、碳酸乙烯酯(工业级)、丙二醇(PG)、乙二醇(EG)等

产能与市场地位
生产基地:东营、武汉、泉州、眉山、邹城等五大核心基地,覆盖全国主要锂电池生产区域
一体化优势:从氯碱→环氧丙烷→碳酸酯→六氟磷酸锂实现链条贯通,"溶剂+锂盐+添加剂+电解液"垂直整合
客户与认证:下游客户覆盖全球主要电解液龙头厂商;主导/参与多项碳酸酯国家及行业标准制定,下属多家子公司为国家级高新技术企业
荣誉资质:入选全球新能源企业500强,获评2026年省级制造业单项冠军企业、省级化工产业数智化改造标杆企业,曾获高工锂电"2024年度价值"奖、"国新杯·ESG新锐金牛奖"等
经营业绩
2024年:营业收入约 55.47亿元
2025年:营业收入 68.08亿元,同比增长 22.75%;归母净利润1589.85万元,全年利润率前低后高,第四季度在六氟磷酸锂等产品价格回升带动下单季贡献主要利润;电解液销量同比增长约118%,溶剂销量增长约29.7%
2026年上半年:营业收入 47.85亿元,同比增长58.91%;归母净利润 4.5亿元,同比大幅增长
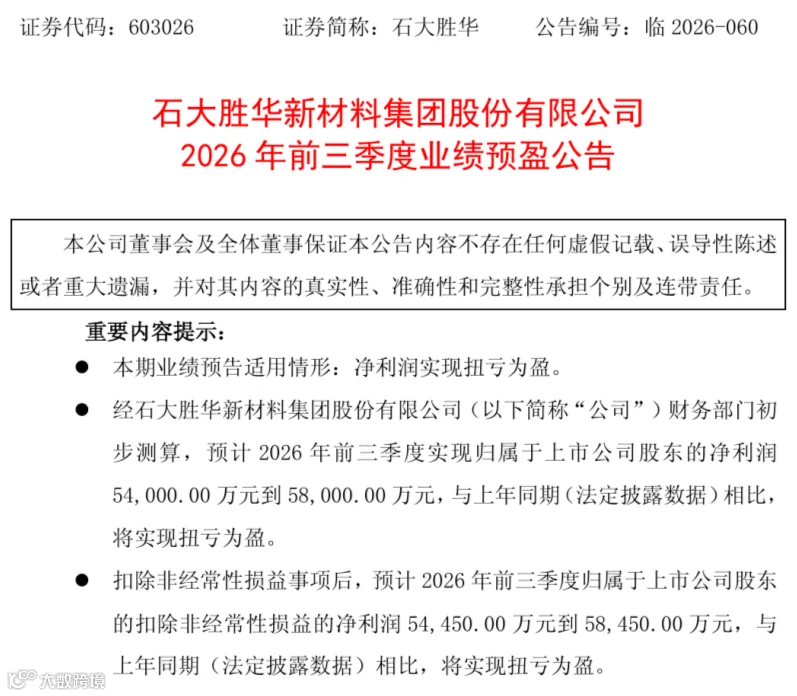
2026年前三季度业绩预告:预计归母净利润 5.40亿—5.80亿元,同比实现扭亏为盈,主要受益于动力电池及储能电池需求快速增长,六氟磷酸锂及碳酸酯溶剂价格同比显著上涨
资本市场:截至2026年10月14日收盘总市值约123.17亿元
公司治理与发展战略
治理结构:股东大会、董事会、监事会与管理层分设;董事会下设战略与ESG、提名、薪酬与考核、审计四个专门委员会
战略方向:
资本市场国际化:推进H股发行并在港交所上市
产业链纵深:多个电解液、液态锂盐、添加剂扩产项目获股东会通过,完善纵向一体化布局
下一代材料:布局固态电池硅碳负极、LiFSI等新型锂盐、聚醚醚酮(PEEK)等高端新材料
绿色低碳:产品线推进碳足迹认证,厂区配套光伏等绿色能源
