


关税实施近250天以来,多数中小企业仍深陷采购与供应链中断困境,对未来前景普遍持悲观态度。Freightos与数字报关行Clearit于11月联合发布的调查显示,尽管中美关系有所缓和且贸易协议增多,但关税上调导致的成本攀升与业务中断持续困扰进口商,企业对假日季消费支出的预期较年初更为低迷。
核心调研洞察:关税阵痛直击小型进口商
- 干扰持续:尽管对华输美进口税已从峰值145%降至约47.5%,仍有62%的企业认为关税变动在第四季度初造成了显著干扰。
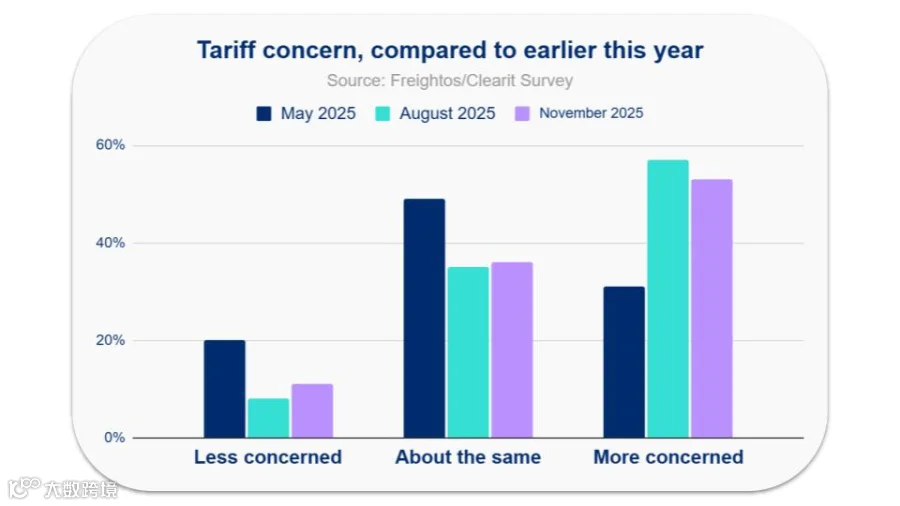
- 担忧加剧:超半数(53%)进口商对关税负面影响的担忧程度高于年初,即便未来十二个月中美关系趋于缓和。
- 协议效果有限:仅四分之一企业表示近期贸易协议使规划更顺畅;33%的企业认为毫无影响,40%的企业认为高成本挑战已被固化。
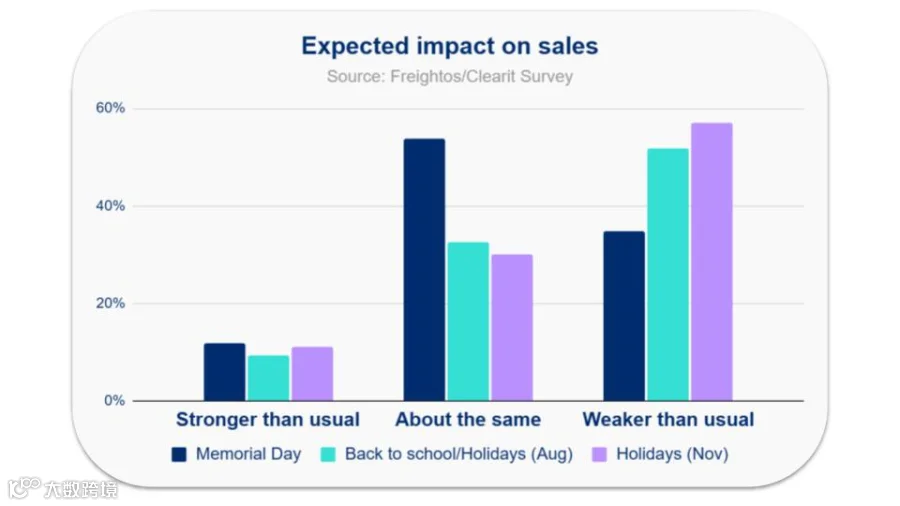
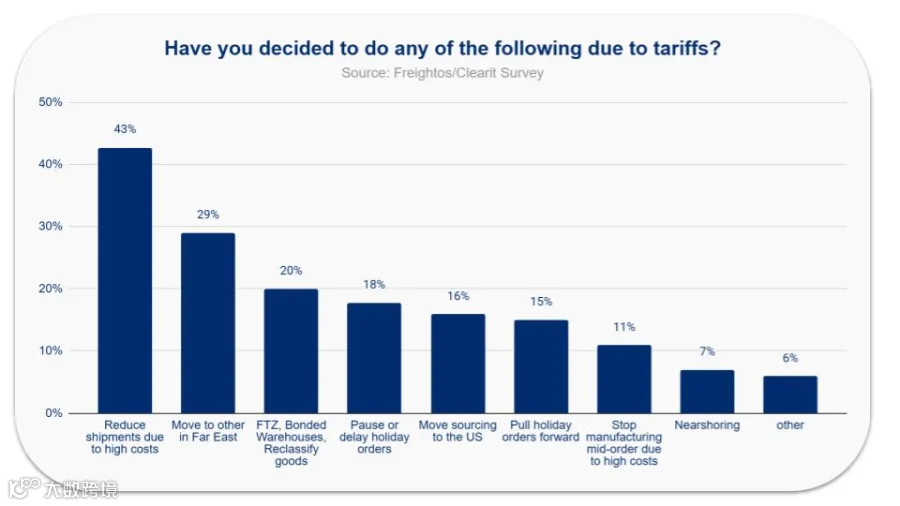
- 成本与需求双压:四分之三企业报告成本上升,57%担心高成本将抑制假日消费支出(8月为52%),43%的企业正在缩减货运量。
- 渴望确定性:业界普遍希望回归基于质量、价值与成本的商业本质决策,而非受政策变动驱动的频繁调整。
确定性增加难掩关税忧虑
截至2025年11月,美国已与多个主要贸易伙伴达成协议并制定对华降税政策,加之全球运力增加与运费下跌,进口环境理论上有所改善。然而,这种稳定并未给中小企业带来实质慰藉。
数据显示,62%的企业仍视关税变动为显著干扰源,受影响程度与5月、8月持平。仅11%的进口商担忧程度低于夏季,53%的企业感到冲击反而更大。
关于贸易协议,尽管部分企业反馈与中国、韩国和越南的协议优化了规划,但多数企业指出,要么现状未改(33%),要么关税驱动的成本上涨仍在阻碍正常运营(40%)。
“虽然未来一年关税执行路径已相对明朗,但对华关税处于3月以来最低位,但进口商对贸易战负面影响的担忧已超过年初。尽管多项指标显示消费者支出稳健,大多数中小企业对消费市场仍持更悲观态度。”——Freightos研究主管Judah Levine
成本攀升引发消费力担忧
成本上涨是进口商焦虑的核心根源。多数企业面临成本压力,其中36%涨幅超5%,38%涨幅达20%及以上,表明业界预期高进口成本将在可预见未来持续。
随着假日季临近,担心关税削弱消费力的进口商比例从8月的52%升至57%。
中小企业应对策略与行业观察
面对成本压力,43%的企业选择削减货运量作为首要应对措施,这可能直接影响美国市场供应。此外,超四分之一企业更换了远东地区采购伙伴,20%探索自贸区及保税仓储方案,15%转向国内采购。
货代企业证实了这一趋势。Foresmart Forwarding廖星表示,对华至美海运量同比显著下降,许多中小企业降幅超50%。ExFreight首席执行官Charles Marrale指出,进口商正寻求低关税国家货源,此前集中发运的库存消耗后,高成本或将转嫁给购买力疲软的消费者,进而导致2026年消费品需求实质性走弱。
Unipower Logistics陈慕琳补充称,对华关税已严重损害双边业务,促使中国中小企业积极开拓其他出口市场。
进口商诉求:渴望可预测性
开放式反馈显示,频繁的政策变动使规划极度困难。进口商迫切希望获得稳定的规则环境,以便回归基于质量和性价比的采购决策,摆脱政治周期带来的反复暂停与重启。
多位受访者表达了对2026年全球贸易政策不确定性的担忧,强调在控制成本和缓解地缘风险的同时确保业务连续性已成为首要任务。缺乏稳定性不仅限制短期规划,也阻碍长期战略思考。有货主表示,若无关税惩罚,将扩大全球采购基地以提升竞争力。
理论上的采购回归
尽管供应链已做调整,但这并非企业首选。多位受访者坦言,若关税长期消失,生产将迁回最具成本效益的中国,恢复正常的进口频次与货值,而非依赖关税优惠期的集中运输。目前,许多公司仅是被动适应变化,一旦条件允许,仍倾向于将产能从中国以外的东亚国家迁回。
对进口商的启示与建议
关税实施近九个月,已从突发冲击转变为常态化运营约束。即便政策趋稳,成本攀升、供应中断与情绪恶化仍是常态。企业在削减货量、重组供应商及测试保税方案的同时,更需在稳定规则下进行长远规划。
在可预测性到来之前,韧性至关重要。建议企业制定充分考虑关税因素的周密计划,开展关税减免与归类复核,保持采购与物流灵活性,并采用平滑波动的库存策略。
正如Clearit总裁Adam Lewis所言,当前企业的举措多为防御性而非战略性转型。除非关税波动缓解,否则削减成本与谨慎规划发货将成为行业新常态。