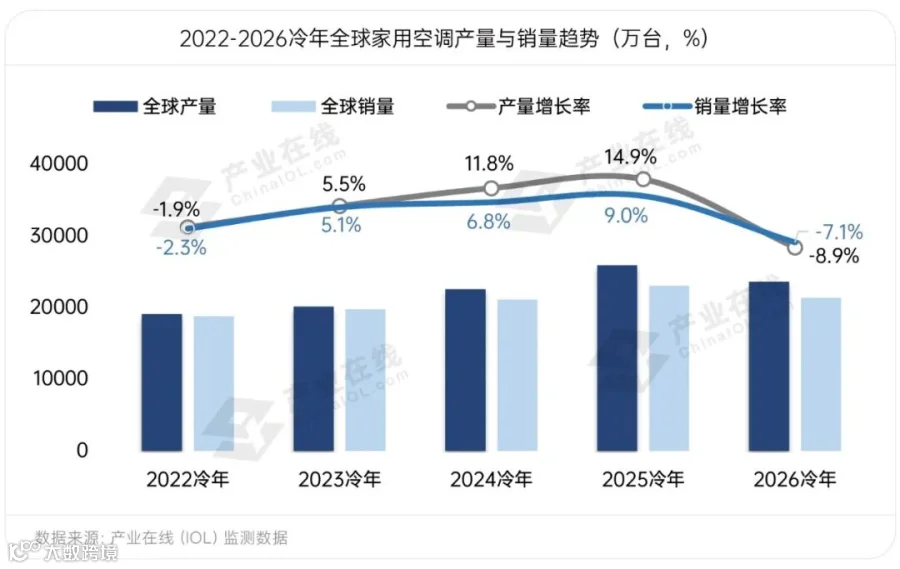
2026冷年,全球家用空调市场以高位回调收官。产业在线数据显示,全冷年销量2.14亿台,同比下降7.1%;销售额568.5亿美元,同比下滑6.8%;产量2.36亿台,同比下降8.9%。
ChinaIOL
回调背后,增长逻辑正在换挡
这是行业连续多年扩张后的首次明显收缩,表面看像是一轮周期的顶点回落,但如果把时间轴拉长,结论可能相反,全球家用空调销量从2016年的1.32亿台增至2026年的2.1亿台,十年复合增速6.2%,行业长期扩张的曲线并未改变,真正改变的是增长引擎。
曾经驱动增长的天气红利、补库存与低价走量,在本冷年集体熄火,而气候常态化带来的制冷刚需、政策法规驱动的产品升级、新兴市场的渗透率扩容,以及品牌化带来的价值提升,正在接棒成为全球空调增长的新动力。所以,2026冷年的回调,与其说是周期逆转,不如说是行业的一次换挡。
ChinaIOL
供给:产能仍在扩张,生产主动收缩
供给端的一扩一缩,最直观地体现了换挡特征。
扩的是产能:2026冷年全球家用空调总产能突破4.1亿台,其中中国本土产能3.29亿台,同比增长7.0%,中小制造企业仍在新建产线;海外产能增至8449万台,同比增长3.4%。
中国产能占全球比重达79.6%,其余产能主要集中于亚洲其他地区(17.2%),拉美、欧洲占比分别仅1.6%、0.8%。泰国以2520万台产能成为海外第一大制造基地,约占海外总产能三分之一,印度以2160万台紧随其后,近岸化布局正在成为全球化配置的主流选择。
缩的是产量:前期行业累积的高库存倒逼厂商主动控产,全球产量同比下降8.9%,收缩主要集中在亚洲、拉美等库存高企区域——拉美产量288万台,同比大跌17.6%;中东受地缘冲突扰动下滑12.8%。与之相对,欧洲在高温刚需拉动下同比增长5.1%;非洲在城镇化与本土化投资驱动下增长5.3%,产量创下历史新高。
产量榜单前七位依旧全部由中国品牌占据,TOP6企业产量占比升至72.8%,头部集中效应进一步强化;但头部阵营内部明显分化,实现产量正增长的头部企业屈指可数,其背后是自主品牌在海内外市场获得认可、海外本土化布局趋于完善的结果。库存周期主导了本冷年的生产节奏,而产能扩张的脚步并未停下。
ChinaIOL
需求:区域分化加剧,三个变量主导冷热
需求端的表现可以概括为冰火两重天。
增长的区域:北美市场回暖至1436.9万台,同比增长2.0%,美国在极端高温与存量置换驱动下增长;大洋洲增长15.4%;非洲销量638.6万台,增长4.3%;亚洲(不含中国)微增0.6%,其中日本、印度增长显著。
回落的市场:拉美销量1679.2万台,同比下滑16.9%,巴西、阿根廷等主要市场均表现不佳;欧洲1822.7万台,下滑6.2%,其中俄罗斯在地缘与通胀双重压制下大跌,而西班牙、法国在热浪中迎来增长;中东受局势扰动下滑15.0%;中国内销下滑11.7%。

分化背后是三个变量在起作用:库存周期、地缘局势和极端气候。
更值得关注的是渗透率的分层:日本、美国等成熟市场普及率已接近九成,市场进入存量换新阶段;西欧普及率仍低于25%,意大利超过50%而英德偏低;印度不足20%、印尼不足15%、非洲整体不足5%。
国际能源署统计,全球有49亿人口生活在有制冷需求的气候区间,而发展中国家的户均保有量仍远低于中国。高基数区域靠换新,低渗透区域靠首购,需求增长的接力棒,正在交到新兴市场手中。
ChinaIOL
中国出口:量减价稳,价值含量提升
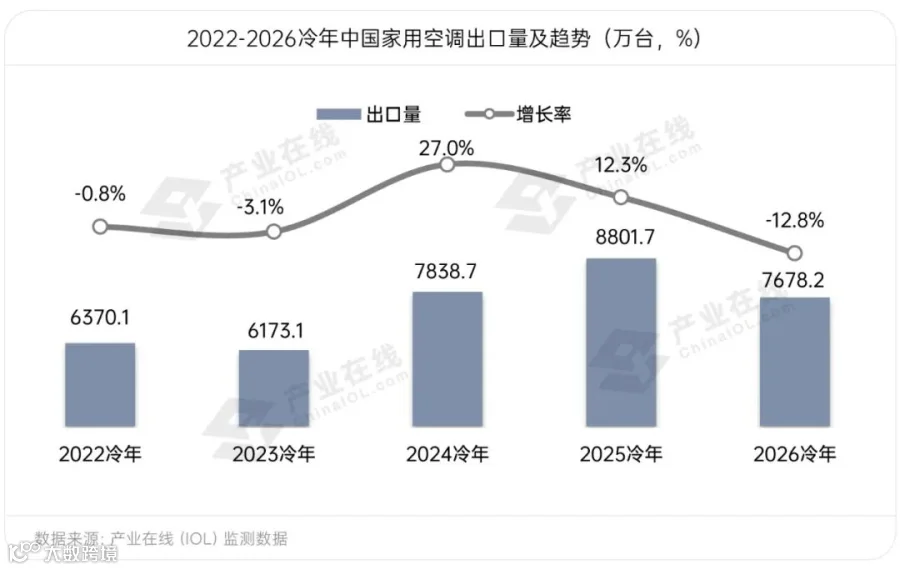
中国空调出口在连续两年高增后迎来回调,2026冷年累计出口7678.2万台,同比下降12.8%;出口金额149.3亿美元,同比下滑12.0%;出口均价194.4美元,微涨0.8%,呈现量减价稳的特征。
铜价高位运行、海运成本抬升支撑了均价,企业主动削减低毛利订单、优化产品结构是内在原因。出口占中国空调内外销总量的比重提升至47.6%,出口对行业大盘的支撑作用进一步增强。
结构层面出现两个标志性变化。
一是区域结构:2025年北美出口量451.5万台,同比大幅下滑28.7%,规模已低于非洲(678.8万台,增长1.6%);受低价窗机出货减少与关税反复波动影响,北美出口均价从158.6美元大幅升至197.2美元。亚洲仍以3456.8万台居出口首位,欧洲1650.6万台、拉美1353.4万台分列其后。
二是产品结构:2025年移动空调出口796.3万台,占比10.4%,首次超过窗机(765.6万台,占比10.0%),在极端高温拉动下成为亮点;出口变频产品占比升至54.1%,R32机型占比超过六成,R410A持续收缩。
ChinaIOL
产品与技术:供给与消费同步升级
如果说销量是行业的脸,产品结构才是行业的里子。2026冷年的全球家用空调产品升级可以用“三率”概括:全球变频空调普及率升至80%;搭载R32、R290等低GWP制冷剂的机型占比达82%;AI空调渗透率达46%,预计2031年升至56%。三大指标共同指向低碳化、智能化与高能效的确定性方向。
品类表现也印证了这一判断,分体机销量18694万台,同比下降8.2%,但仍是绝对主流,占比87.2%;移动空调是唯一实现正增长的品类,销量955万台,同比提升11.7%,其中西欧在极端高温下同比大增,免安装、即插即用的特性使其成为高温经济的直接受益者。
需求端同样在升级,调研显示,消费者对健康维度的关注度较2021年提升15个百分点,约六成消费者会优先考虑全屋空气方案,舒适、健康、智能、设计正成为产品溢价的四个支点。冷媒方面,美国市场R454B出口占比升至3.2%,欧盟将于2029年起对12kW以下分体式空调禁用GWP≥150制冷剂,R290切换已进入路线图——新一代冷媒的技术储备窗口正在打开。
ChinaIOL
品牌格局:从规模竞争走向价值竞争
规模回调之年,竞争逻辑也在切换。一方面,出口自主品牌占比提升至37.2%,保持逐年上升,行业正处在由中国制造向中国品牌转型的阶段;TOP8品牌出口集中度整体下降,中小品牌在移动空调等细分赛道获得增长机会,品牌格局进入重塑期。
另一方面,价值层面的差距依然存在,以印尼市场为例,当地需求量最大的5k、9k两类产品合计占七至八成份额,中资品牌约六成产品集中于低价位段,与日系品牌在中端、中高端仍有明显差距——规模已经领先,价值仍在追赶。
长周期看,中资品牌与外资在技术端的差距已明显缩小,真正的分水岭在于品牌与市场定位,成熟市场靠升级、新兴市场靠首购,把战略重心从规模转向价值,是下一程的胜负手。
ChinaIOL
预计2027冷年温和修复,长期窗口仍在
展望2027冷年,全球家用空调销量有望温和恢复。一是极端高温常态化催生的刚性需求,2026年8月全球平均气温已较工业化前高出1.65℃,空调正在从改善型消费变成生存型刚需;二是新兴市场渗透率持续提升带来的增量。但约束同样存在,多国高通胀与地缘波动构成不确定性,原材料价格高位与价格战频发将压缩利润空间。
分市场看,欧洲、东南亚、中东受高温驱动有望实现增长,部分成熟市场则受经济放缓与高基数压制。对中国出口而言,2027冷年将呈现新兴市场托底(东南亚、非洲、中东需求回暖)、欧洲移动空调存在备货机会、北美受关税影响继续承压的修复格局,拉美去库完成后有望开启补库周期。
长期来看,全球家用空调仍处于结构性增长窗口,五年复合增速有望保持在5%—6%。对行业而言,真正需要准备的,不只是下一个冷年的排产计划,还有R290、R454B等新一代冷媒的技术储备,以及从规模领先走向价值领先的长期定力。回调之年,赛道未变,引擎已换——空调的下一站,仍在增长。