海外工程质保金到期没人催,业主压着两年就是不退

山东做海外电力工程的X总,二〇二四年十月把中东一个电站项目的主体工程移交给了业主,拿到了移交证书(Taking-Over Certificate),按合同留置了大约六百多万元的质保金。可项目移交后,国内总部和前方项目部的交接里,没人把"质保金到期要主动申请退还"这件事写进清单。缺陷责任期一年,二〇二五年十一月就届满了,可直到二〇二六年十月总部做审计盘点,才发现这笔钱还静悄悄压在业主账上,两年间一分没动。
X总的第一反应是"合同写明了到期退,业主不会赖"。这正是海外工程最典型的误区:FIDIC体系下,质保金(retention)的释放几乎都以"承包商书面申请+工程师签发证书"为前提,你不申请,它就一直挂着;业主没有主动退款的义务,拖着对你没有任何成本,对你却是实打实的现金流占用。很多出海工程团队就是栽在"等业主自觉"这四个字上,把本该收回的钱,硬生生放成了无息借给别人的长期存款。
一、先对照:海外工程质保金六项必查
对照项 |
规则要点 |
不做的风险 |
留置比例与上限 |
EPC/施工合同通常留合同额5%~10%作质保金,部分市场有上限约定 |
比例谈太高压占现金流,谈太低难覆盖保修风险 |
释放节点 |
移交证书后释放一半,缺陷通知期届满并取终止类证书后退余款 |
节点不清,余款释放易卡在"没到期"的模糊地带 |
申请义务 |
质保金退还多以承包商书面申请为前提,不申请持续挂账 |
不主动申请,业主无义务退款,资金长期被占用 |
证书前提 |
需工程师签发相关证书,常配合保修完成证明 |
缺证书业主可拒退,争议时举证困难 |
逾期处理 |
可走催告函、停开履约证明、合同争议条款(DAB/仲裁)逐级升级 |
拖延越久,叠加汇率贬值与业主破产风险 |
风险缓释 |
可用保函置换质保金,或谈判释放节奏 |
不置换则整段工期都被资金占用 |

二、三种最容易踩的情形
把"到期自动退"当成合同默认。 很多出海工程团队想当然认为质保金到期业主会主动退,实际FIDIC下几乎都要承包商先书面申请、工程师再签发证书。没有这个动作,钱就只是挂账,时间再久业主也没有违约,错完全在己方没启动流程。
项目部撤场就没人盯节点。 中东、非洲项目移交后中方人员常轮换,缺陷责任期届满这个日期一旦没人记,六百多万就可能压两年。总部看的是净利润,前方看的是移交节点,中间"到期申请"这件小事,最容易在两头都不管的地方漏掉。
只盯着汇率忘了业主信用。 质保金压在境外业主账上,期间若业主出现财务恶化甚至破产,优先受偿顺序靠后,远比汇率贬值更致命。把质保金当成"迟早能拿回"的安全资产,是海外工程最危险的错觉之一。
三、完整案例:X总的处置过程
二〇二六年十月审计发现问题后,X总先让合同部调出当年EPC合同,确认质保金比例、释放节点与"承包商申请+工程师证书"的条款原文,锁定自己已满足退还条件,把可能被业主拿来搪塞的"未到期""有缺陷"等理由先堵死。
第二步,X总补了一份正式的DTC申请函,附上保修响应记录与工程师签字的完工证明,通过境外项目公司与业主正式往来,把"已申请"的动作留痕。这一步很关键:将来若走争议程序,书面申请日期就是己方从未怠于行使权利的证据。
第三步,针对业主仍不回应,X总启动了合同里的争议条款,先发催告函、再暂停开具新的履约证明,并按《海外工程质保金退还流程表》准备DAB仲裁材料,同时和银行谈保函置换,把后续释放的质保金用保函替代,减少整段工期的资金占用。
四、现在就能做的四步
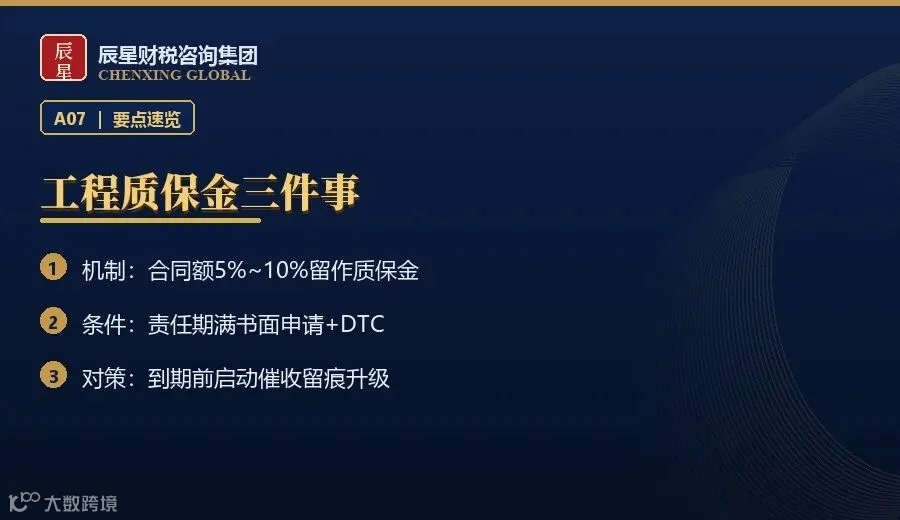
·查清合同条款。 把质保金比例、释放节点、申请与证书前提逐条列出,确认是否满足退还条件。
·建立节点台账。 用日历锁定缺陷责任期届满日,提前一个月启动申请,避免无人盯漏。
·留痕书面申请。 通过正式函件向业主与工程师提交退还申请,保留签收与往来记录。
·准备升级手段。 遇拖延即按合同走催告、停开证明、DAB仲裁,并用保函置换释放资金。
写在最后
海外工程质保金的本质,是业主用你的钱给自己留了一道保修保险,退不退的主动权在很大程度上握在"你是否申请"这件事上。合同写明了到期退,不等于业主会主动退;你不开口、不申请、不留痕,那笔钱就只是安静地躺在别人的账上,直到某天总部审计才发现它已经压了两年。对做海外工程的老板来说,质保金管理不是财务的附属动作,而是一道必须写进项目闭环的硬流程。
CHENXING GLOBAL
Retention Money. Claim It or Lose It.
【文末福利】评论区留言「工程质保金」,领《海外工程质保金退还流程表》
清单里是:质保金条款风险核查项、DTC申请与催收函要点、业主拖延常见情形应对。照着核对就能自查,不用先付费咨询。想让我按你的情况逐条回,留言写「工程质保金+行业+成立年份」,我看到就回。
这篇建议先收藏,真出事时翻出来对一遍;觉得有用,点个「赞」和「在看」,让更多做出海的同行看到。

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。