大数跨境

京东“物理AI加速计划”:300万台机器人,是巨量订单还是基础设施蓝图?

京东“物理AI加速计划”:300万台机器人,是巨量订单还是基础设施蓝图? 机器人产业应用
2026-10-19
14
导读:京东当前能做的事,恰恰是它应该做的事。


作者:李文泉  


不久前,京东在全球科技探索者大会上宣布启动“物理AI加速计划”:京东云将在两年内采集超1000万小时人类真实场景视频数据;未来五年在全国布局80个RoboBase机器人产业基地;京东物流将在五年内采购300万台机器人、100万台无人车及10万架无人机。

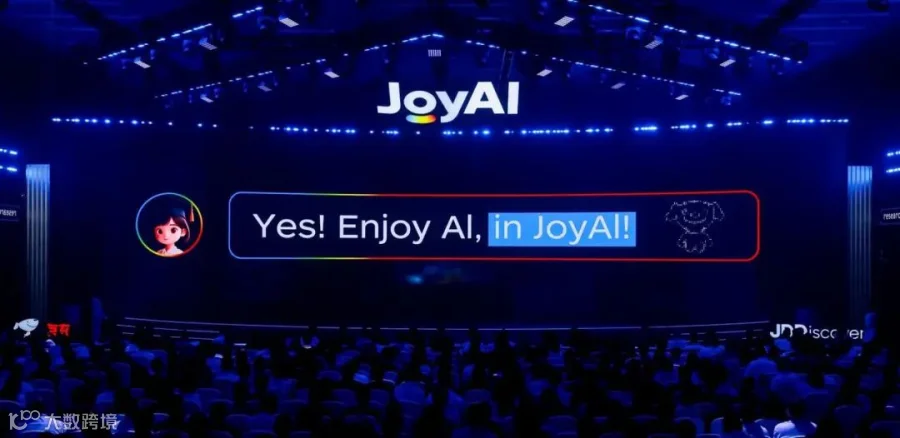
图1:2026年9月9日JDD大会主会场JoyAI大屏


数字足够震撼。但把时间轴拉开,一个更值得追问的问题浮现出来:京东物流在2025年10月就首次宣布了300万台机器人的采购计划,一年后的今天,当这组数字被重新包装为“物理AI加速计划”时,实际部署了多少?


01

物理AI加速计划


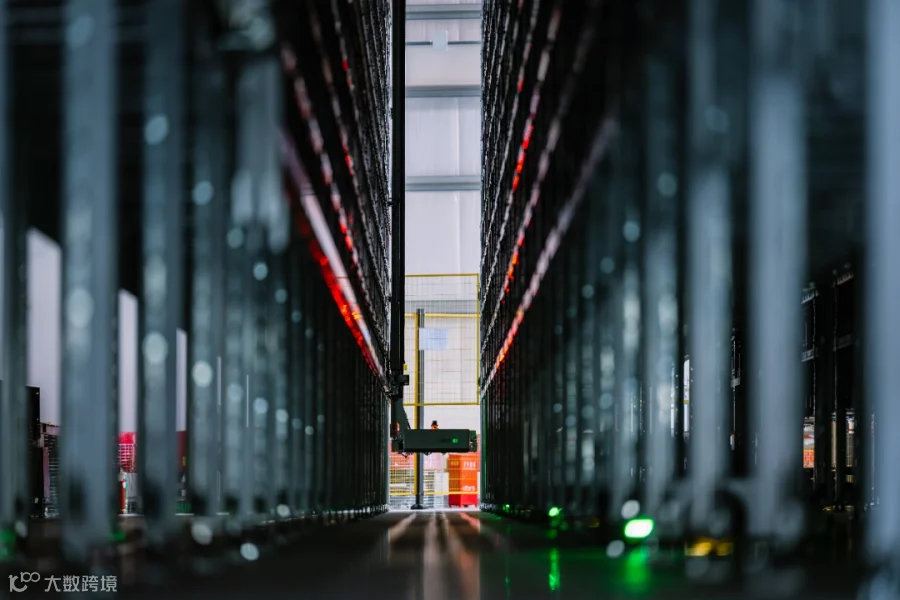
京东物流2025年10月提出五年采购300万台机器人计划。截至2026年第二季度,智狼方案(京东箱式货到人系统)已进入全球超60个仓库;京东昆山亚洲一号智狼仓单仓已有近500台机器人运转。

图2:京东智狼仓


“物理AI加速计划”到底是一份采购承诺,还是一张产业路线图?如果是后者,它的核心价值不在数字本身,而在于京东试图用这套叙事锚定什么。

表1:计划与行动时间线

02

能力天花板:物流数据训练不出通用大脑


在讨论京东要建什么之前,必须先确定它能在多高的天花板上施工。

行业当前对具身数据规模的共识可以用一把标尺衡量。中国信通院2026年8月发布的《具身智能训练场研究报告》指出,具身基础模型要迎来“ChatGPT时刻”,至少需要千万小时级真实数据,而当前全球可用的高质量真实数据仅为数十万至百万小时级。

国金证券的研报给出了更精确的数字:截至2026年初,全球高质量真实物理交互数据总量仅约50万小时,训练通用具身模型至少需要1000万小时,当前数据量不足实际需求的5%。而智元合伙人、觅蜂科技CEO姚卯青在WAIC 2026上给出了更高门槛:要实现对通用物理规律的隐式掌握,至少需要亿小时级别的数据积累,“才能让常见任务的基础成功率达到70%到80%”。

京东的1000万小时计划,放在这把标尺中处于什么位置?它越过了“ChatGPT时刻”的千万小时门槛,但距离“亿小时”的通用物理规律掌握门槛还差一个数量级。

更关键的问题在于数据质量:京东的数据来源主要是物流场景和家政场景。物流场景的核心特征是标准化——包裹尺寸、搬运路径、分拣规则均可精确量化,这正是机器人最容易学习的数据类型,但它恰恰缺少通用具身模型最需要的非结构化长尾数据。

京东官方也透露出相关信息:在发布“物理AI加速计划”的同时,同步发布的是物流超脑大模型3.0、京东工业JoyIndustrial 2.0等垂域大模型,而非统一的通用具身模型。京东的数据飞轮在供应链垂域内可以高效运转,但这与训练通用具身大脑是两个不同量级的目标。 这个判断是理解整个计划的前提:京东当前的能力半径,恰好等于其场景半径。

将京东的“物理AI加速计划”放在产业坐标系中,最直接的对照是美团。美团核心本地商业CEO王莆中在2026年管理层沟通会上明确表示,美团将“建设物理世界最全最准的数据基础,打造物理世界的AI底座和行动能力”。

两者的差异在于数据来源的场景属性:美团的数据来自“即时配送”场景,配送路径充满不确定性、需要与行人交互;京东的数据来自“仓储物流”场景,操作流程高度标准化、可精确量化。

两者都在构建垂域数据飞轮,但训练出的模型能力方向不同。 京东的3600个仓库构成了一个封闭但高效的数据采集网络,但这个网络的训练价值高度依赖于仓库自身的自动化改造速度。如果改造进度慢于预期,数据飞轮的转速就会下降。


03

300万台里到底有什么


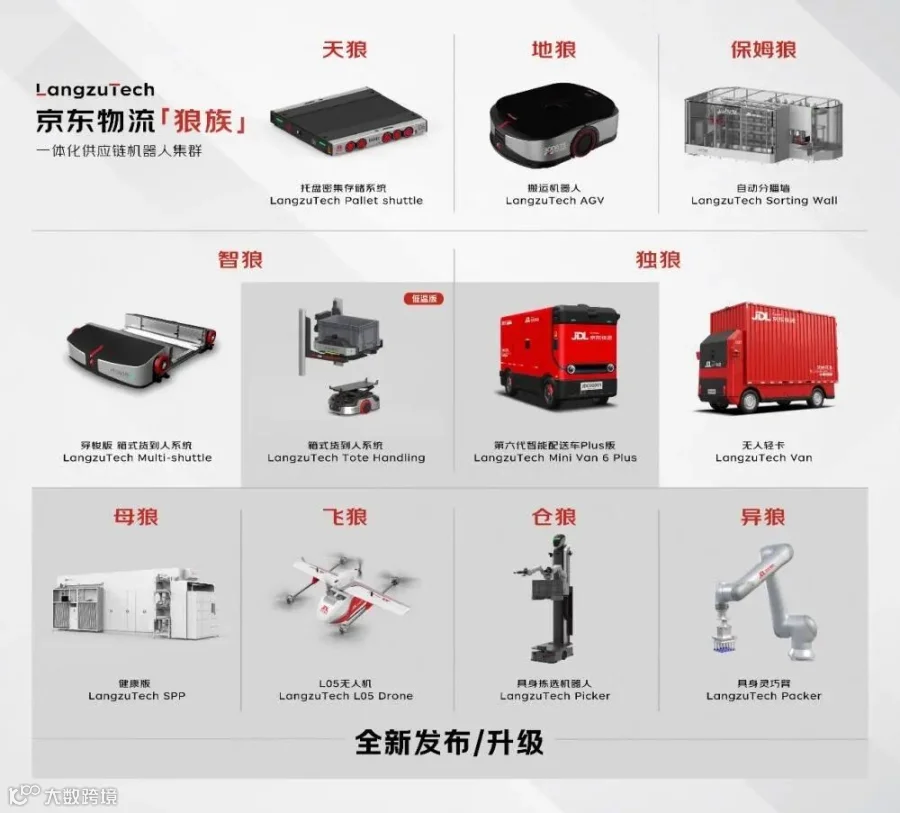
回到开篇的采购数字。京东物流“狼族”军团目前的产品矩阵覆盖9款产品、11款机器人,按功能可分为四层。

仓储与搬运层包括智狼(箱式货到人系统)、天狼(托盘密集存储系统)、地狼(搬运机器人),构成仓库内的基础物流底盘。苏州昆山亚洲一号的智狼仓部署了近500台自研机器人,拣选准确率超99.99%,出库拣货效率提升3倍以上。

分拣与拣选层包括仓狼(具身拣选机器人)、保姆狼(自动分播墙),自动分播墙分播效率最高可达15200件/小时。

运输与配送层包括独狼(智能配送车、无人轻卡)、飞狼(无人机),数千台无人车正进行规模化交付。

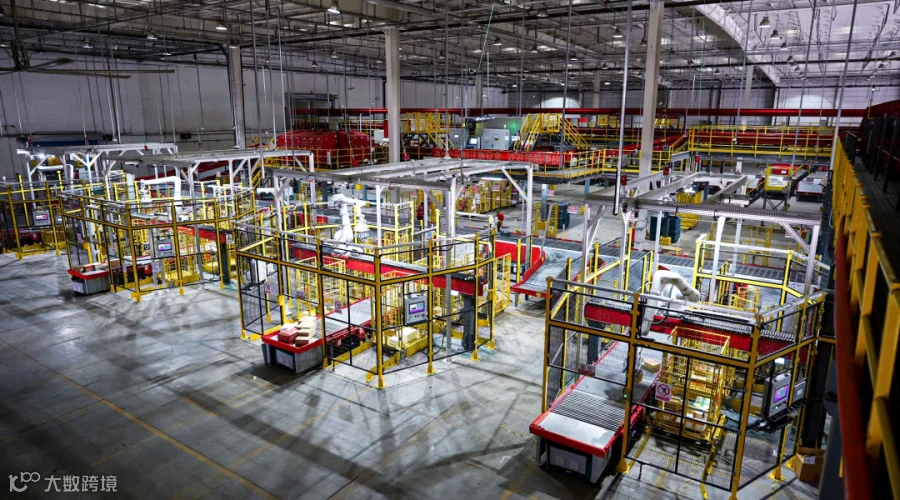
图3:京东物流仓内机械臂与分拣流水线


前沿探索层是异狼(具身灵巧臂),它与仓狼虽同属“具身”系列,分工却不同:仓狼是货架巷道里的移动“拣货员”,无需改造仓库、2周即可部署,解决存量仓里“把商品从货架上拣出来”的问题;异狼则是分拣线上的固定式“码货工”,凭借近100种可变手型和视觉、力觉、触觉融合感知,专攻传统机械臂无能为力的软塌编织袋、异形件等非标包裹的抓取与码放。

此外还有面向医药零售履约场景的母狼(无人药房),实现混批次、混SKU 药品的7×24小时无人值守管理,发药准确率99.9%、每小时可打包90单。


这个矩阵展示了一个关键:300万台的总量中,绝大多数仍是成熟度较高的AGV/AMR类产品,真正具备“具身智能”属性的异狼灵巧臂和仓狼拣选机器人在总量中占比极小。 “300万台”包含了大量计划性规划,而非一次性确定订单。

已部署设备与可确认收入之间的差距体现在京东零售供应链的60天账期和持续降本要求上;时间维度上,RoboBase要到2028-2029年才全面达产,而采购是五年规划。在2028年之前,京东的物理AI叙事主要依靠数据故事支撑,而非产业落地。


04

RoboBase:从“4S店”到产业操作系统


RoboBase是这套叙事中最具想象力的部分。

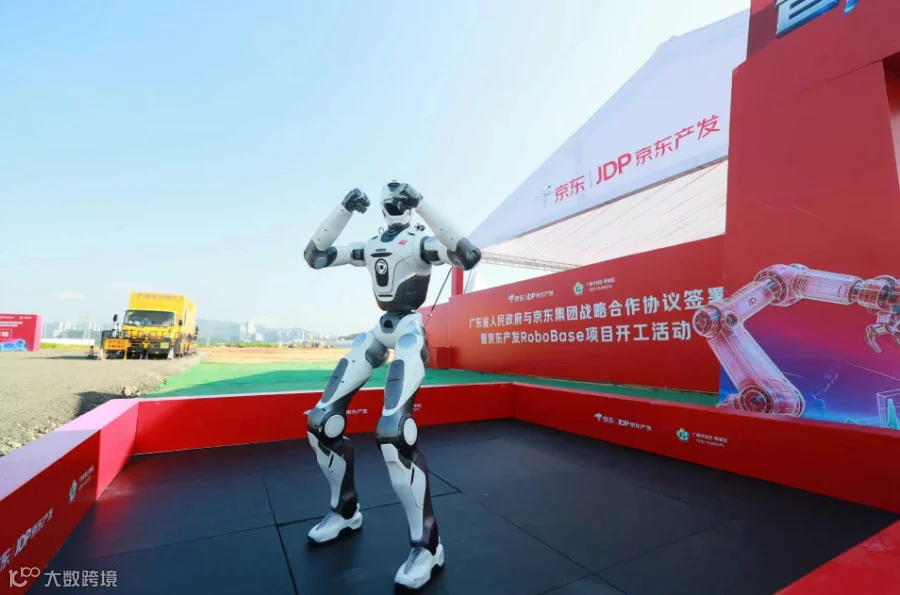
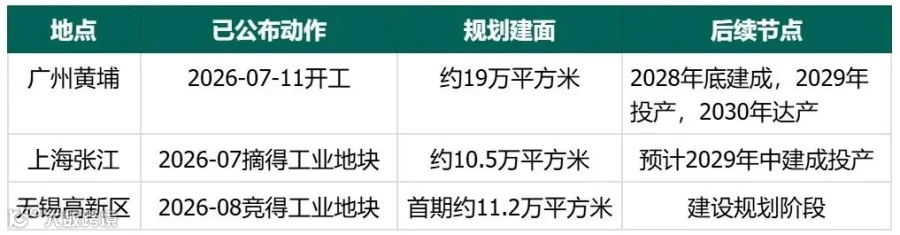
自2026年以来,京东产发已在广州、上海、无锡三地落子。广州黄埔首个项目建筑面积约19万平方米,上海张江项目规划建筑面积约10.5万平方米,无锡项目规划建筑面积约11.2万平方米。

图4:2026年7月11日广州黄埔RoboBase项目开工现场


表2:RoboBase三地项目进度

但更值得关注的是京东产发的自我定位。京东产发华南区副总经理梁冕将其表述为“产业基础设施运营商”,不直接从事机器人研发制造,而是要做“最懂机器人的企业”。艾媒咨询CEO张毅的判断更为直接:“京东肯定不是在做机器人本体,而是抢占机器人的‘4S店’这样一个生态卡位”。

RoboBase试图将“研发—中试—制造—验证—销售—售后”全链条压缩到同一物理空间。无锡项目的规划印证了这一点,覆盖展示交付、维修保养、研发设计、中试组装、数据采集、生产制造等关键环节。

但风险同样明显。2026年内京东产发完成了三地落子,按此节奏,五年80个基地意味着年均16个。这要求京东产发从“产业地产开发商”转型为“产业运营服务商”——前者依赖土地获取和建设能力,后者依赖持续的招商、孵化和生态运营能力。京东是否具备后者的组织能力,是RoboBase从“物理空间”升级为“产业操作系统”的关键瓶颈。


05

零部件联盟:权力关系的静默转移


2026年8月20日,京东工业携手舍弗勒、青岛云路、苏州源控、翼菲智能等产业链头部企业,在世界机器人大会上正式发起“机器人零部件产业发展联盟”。联盟确立“场景定义技术、需求倒逼创新”的方向,目标是在未来三年助力100家机器人本体厂商实现全品类降本,推动100家零部件供应商业绩倍增。

这对产业议价关系的冲击可以从两个方向理解。零部件厂商长期处于价值链底端,核心零部件在整机价值占比通常不足30%。京东以全球最大采购方身份介入后,理论上可以通过规模化采购为零部件商争取更好的价格条件。但联盟的降本目标本质上要求供应商让渡利润空间,而“业绩倍增”的前提是绑定京东的采购通道。

这里有一个值得参照的产业模式:汽车行业中整车厂对Tier 1供应商的压价能力同样极强,但博世等Tier 1凭借技术壁垒维持了较高议价权。机器人零部件行业当前的技术壁垒是否足以支撑类似的博弈格局,是判断联盟长期影响的关键变量。

中国信通院数据显示,人形机器人核心零部件整体国产化率已突破75%,这意味着零部件供给侧的竞争已经相当充分。京东联盟的“降本”目标有产业基础支撑,但“业绩倍增”承诺可能加剧供应商之间的内卷,而非提升其议价能力。

更深层的影响在于,当京东同时掌握需求入口、数据资产和售后网络时,本体厂商的差异化空间将被大幅压缩,机器人本体可能逐步趋同于“京东标准”。


06

谁在布局


京东“物理AI加速计划”的本质,是将物流场景从“机器人应用场景”升级为“机器人产业操作系统”。它的核心资产不是300万台机器人的采购能力,而是仓储、配送、零售、数据、售后五位一体的场景闭环。

但这一蓝图面临三重约束。时间约束:RoboBase要到2028-2029年才全面达产,采购计划的执行节奏受制于机器人产业自身的量产能力。技术约束:物流垂域数据对通用具身模型的贡献有限。资本约束:研发投入周期长、回报不确定性高。

这张蓝图的边界,大概率会由物流场景的天花板来划定,而非由具身智能的想象力来定义。这不是能力不足的问题,而是能力半径恰好匹配场景半径的问题——京东当前能做的事,恰恰是它应该做的事。


连界创新


推荐阅读


产业应用场景


·出海!中国具身智能企业在全球市场大“杀”四方!

·比人形更快进入家庭?具身智能宠物机器人迎爆发!

·文娱巨星!人形机器人“表演大乱斗”,谁赢了?

·商业导览成具身智能商业化破局点?

·巡检机器人之困,场景刚需,但这一问题亟待解决


机器人本体企业


·仿生机器人=伴侣机器人?一文为仿生机器人正名!

·乐聚Taskor,为人形机器人规模化进厂按下“快进键”

·具身智能争霸赛打响!四大核心区都有哪些“扛把子”?

·CES 2026|星动纪元携人形机器人家族亮相

·智元CES放大招!开源Genie Sim 3.0强的可怕!


供应链动态


·零部件企业跨界突围!这些企业上大分!

·夺取物理世界的入场券:具身智能操作系统拆解

·人形机器人关节生死局:执行器路线之争与技术博弈

·灵巧手赛道“激战”,新老玩家各执什么王牌?
·开源数据集图鉴!这份具身智能“军火库”请查收

【声明】内容源于网络
0
0
机器人产业应用
由连界创新具身智能中心发起,以场景应用为导向,专注具身领域科技与产业的链接。我们将围绕投资+服务双轮驱动,为科技增长赋能。业务涵盖垂直行业峰会/沙龙、私董会、标杆走访,具身智能行业研究报告与咨询,产业生态系统搭建等。
内容 594
粉丝 0
机器人产业应用 由连界创新具身智能中心发起,以场景应用为导向,专注具身领域科技与产业的链接。我们将围绕投资+服务双轮驱动,为科技增长赋能。业务涵盖垂直行业峰会/沙龙、私董会、标杆走访,具身智能行业研究报告与咨询,产业生态系统搭建等。
总阅读7.1k
粉丝0
内容594