


-
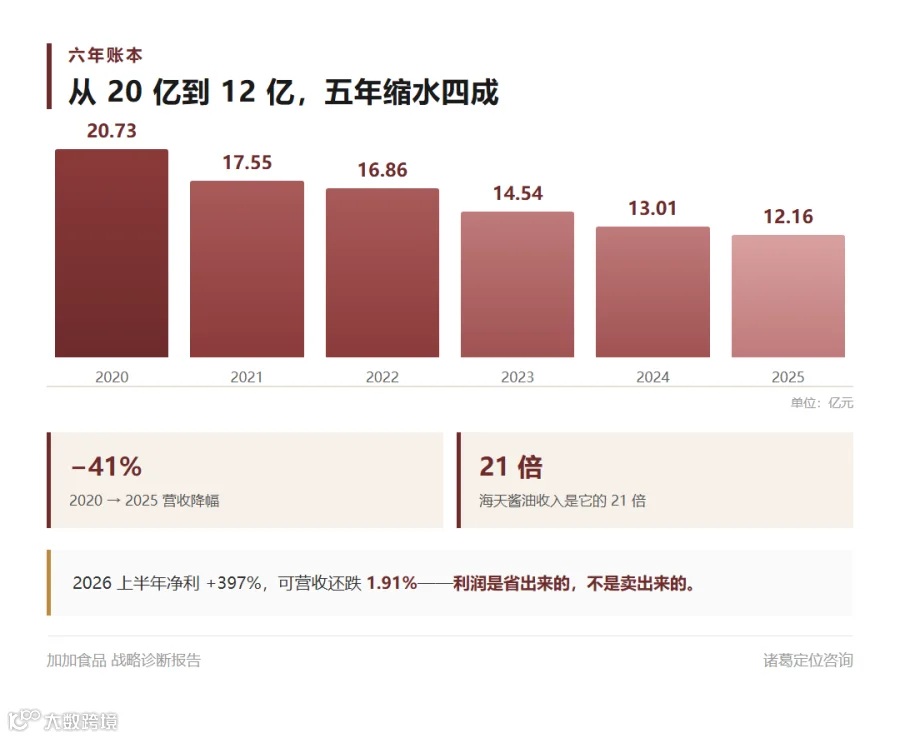
2020 年:20.73 亿元;+1.76 亿元。这是它的峰值年 -
2021 年:17.55 亿元(−15.34%);−0.80 亿元。转盈为亏 -
2023 年:14.54 亿元(−13.78%);−1.91 亿元。内控否定意见,再度 ST -
2024 年:13.01 亿元(−10.52%);−2.43 亿元。亏损最深的一年 -
2025 年:12.16 亿元(−6.50%);−1.47 亿元。减亏 39.27% -
2026 上半年:7.19 亿元(−1.91%);+4,154.16 万元。重新盈利
关键判断:加加确实做成了几件不容易的事——开创了拉环瓶盖、老抽生抽分类、面条鲜三个品类,拿过央视标王,做到了全国第三,还是行业里第一个上市的。这些都是真本事。但它今天的问题,不是「做不出来」,而是「做出来之后没留住」。真正的风险不是能不能再摘一次帽,而是三十年了,顾客站在货架前,说得出一个「买加加」的理由吗?
-
规模在横盘:2025 年中国酱油零售市场约 896.6 亿元,2020—2025 年在 870—920 亿元区间来回波动。盘子上不去了 -
人均吃得在减少:人均酱油需求量从 2015 年 7.28 千克降到 2023 年不到 5 千克。每人每年少吃了两公斤多 -
产量早已见顶:全国酱油总产量 2015 年触顶 1,011.94 万吨,2023 年降到 795 万吨。供大于求 -
增长只在结构里:2026 年一季度酱油销售额同比增速基本为零,增长全来自结构升级——更贵、更健康的产品
这里要说一句不客气的话:龟甲万的减盐是「守」出来的,加加的减盐是「换」出来的。龟甲万守了五十多年,中间好几年卖不动也没放弃;加加提了八年,中途换了好几回方向。差别不在谁先看见,在谁守得住。
关键判断:行业正在「换题」——过去那道题是「谁产得多、谁铺得广」,现在的题变成了「谁被记得住」。「零添加」退场,等于全行业同时被清空了一次记忆。对加加这是坏消息,也是它三十年来最好的一次机会——因为老大们的旧标签,也不管用了。
-
第一梯队:海天味业。2025 年酱油收入 149.34 亿元——「那个最大的名字」,靠渠道与规模 -
第二梯队:厨邦、欣和、李锦记、千禾。厨邦=晒足 180 天的「鲜」(2025 年酱油收入 24.97 亿元);李锦记=蚝油与蒸鱼豉油;千禾=零添加(现转「配料干净」,16.49 亿元) -
第三梯队:味事达、加加及区域品牌。这一格是空的
-
「加加?小时候见过」:全国知名度还在,但已经模糊、老旧。有记忆,没理由 -
「加加是干什么的?」:说不出一个具体的「它是做 XX 的」。品类归属感丢了 -
「酱油第一股」:这是股民记得的,不是买酱油的人记得的。资本市场的名号,换不来货架前的选择 -
「面条鲜」:还有顾客记得这个产品。这是他唯一还活着的记忆
它占住的是「资本市场的第一股」,不是「顾客货架前的一个理由」。第一股是荣誉,不是购买动机——顾客不会因为一家公司 2012 年上市最早,就把它的酱油拿起来。
-
「便宜」:价格实惠。不稳——谁便宜谁赢,明天就能被换掉 -
「习惯」:老一辈的购买惯性。会随人老去而消失 -
「面条鲜」:还记得这个产品,做面条时会想起。这是唯一能长出新东西的记忆
一句话概括它今天的位置:它是这一行的「开路者」,却不是任何一个路口的「守门人」。开路者负责把路修出来,守门者负责在路口收钱。加加修了很多路,钱却被后来的人赚走了。
-
财务 / 治理层:违规担保、资金占用、连续亏损、ST。基本解决——国资东方资产入主(23.42%),负债率降到 11.38%,2026 上半年扭亏 -
经营层:成本、毛利、费用、产品结构。部分解决——毛利率回升到 32.99%(+3.68 个百分点),但收入还在跌 -
认知层:顾客说不出一个「买加加」的理由。没解决——这是根子 -
模式层:什么机会都抓,没有一件事做到顾客记住。没解决——这是天花板
-
酱油类:7.03 亿元;−3.67%;32.71%。真正吃饭的那一口 -
食用植物油:2.28 亿元;+3.81%;7.08%。量在涨,钱几乎不赚 -
味精类:0.57 亿元;−31.66%;— -
食醋类:0.44 亿元;−17.04%;— -
鸡精类:0.38 亿元;−33.51%;—
经销商是离顾客最近的人。他们减仓,说明终端动销还没起来。一年净减 65 家看着不多,但方向比数字重要。队伍一旦松动,想把信心重新聚起来,比丢的时候难得多。
关键判断:加加是一家「账已经理清、生意还没重新长起来」的公司。财务干净、国资入主、扭亏了——这些是真的。但它今天还是一家「靠做得早、靠便宜、靠习惯」卖货的公司,不是一家「顾客非它不可」的品牌。这不是产品不行,是三十年没把一件事讲到底。
-
从「通用」到「场景」:针对一人食、露营等场景的小包装调味料,市场份额年均增速约 35%。顾客按「做什么菜」挑调料 -
健康化从「零添加」换到「减盐」:新规禁用「零添加」;低钠酱油渗透率已超 30%,年均增速 28%。认知高地在换人 -
复合调味品扩容:2024 年规模 1,265 亿元,2029 年预计 2,029 亿元,年复合增速 10.2%——是基础调味料的 2.5 倍
-
① 现状:减盐+纯油双主线,全线推进:部分;否;是。✗ 这正是它的病——战线拉得太长 -
② 聚焦「减盐」做品牌主张:是;否;是。✗ 抓错了抓手 -
③ 收缩做「湖南人的酱油」:中;中;是。✗ 安全但天花板低——华中只占 40% -
④ 把「面条鲜」做成「中式面条调味」的场景品牌:是;高;是。✓ 三关全过
我们给它的方向是一句话:把「加加」从一个「什么都做的老品牌」,做成「中式面条调味的第一品牌」。
载体是「面条鲜」,品类目标是「中式面条专用调味第一品牌」——这个细分品类现在没有老大,而「按场景挑调料」的需求正在长大。这件事不用另起名字:「加加」出三十年的信任,「面条鲜」扛起这件事。
-
不做:① 不再把「减盐」当品牌主张——它是产品力,不是记忆点,可以作为「面条鲜」的加分项,但不单独讲;② 不再同时推十条产品线——味极鲜、金标生抽、草菇老抽、料酒、鸡精一起上的撒网打法必须收 -
暂不做:① 不把食用油当第二增长曲线(毛利仅 7.08%,赔本赚吆喝);② 不把出海当主线(属项目型,先守国内) -
要做:把「面条鲜」当战略做——围绕「吃面条」这一个场景,把产品、传播、渠道资源集中上去,把减盐作为这一场景里的产品升级点

-
产品:以「面条鲜」为核心做深,围绕「吃面条」做产品线(生抽型、拌面型、减盐型),而不是再铺新概念 -
价格:不靠低价抢量;用「专门为面条做」撑起相对溢价,跳出「谁便宜谁赢」的泥潭 -
渠道:传统流通基本盘守住;先把华中腹地做成「面条鲜」的样板市场,再往外铺 -
推广:用 2026 年 5 月签下的省广集团五年合作,把「吃面条用哪一瓶」这一个问题反复讲透——把资源从「什么都宣传」收到「只宣传一件事」 -
组织:围绕这一个场景重排产品与营销资源;让「面条鲜」有专人、专预算、专考核,而不是众多大单品里的一个 -
节奏:先在华中把认知做出来,用最小代价验证,验成了再向全国复制
给老板们的一句提醒:当你手上有一个「以前很有名、现在想不起为什么买」的老品牌时,别急着给它换新概念。先翻一翻它当年是靠什么被记住的——那往往就是你手里最值钱的东西。
关键判断:四条路里只有一条三关全过:把「面条鲜」做成「吃面条专用酱油」的代名词。它顺势(场景化与减盐在长大)、独特(这个名字只有它开创、顾客还记得)、扛得住(不用新产能、不用新渠道)。
而这件事成不成,系于一个动作:能不能让「面条鲜」这三个字,从「加加的一个产品名」,变成「顾客吃面条时随口就说出来的那个名字」。绑上了,它就从「一个三十年什么都做、却记不住的老品牌」,回到「一个被记住的名字」;绑不上,它还是那家——一直在第一个看见、却始终没被记住的公司。

-
18 页 PDF 战略诊断报告 -
7 个分析章节:企业画像 / 行业趋势 / 产业链与竞争格局 / 客户认知与战略位 / 自身禀赋与能力 / 核心战略问题诊断 / 战略方向与路径 -
30 张数据表:六年账本、分品类毛利、经销商变动、竞争梯队对照、四条路径过三关、九问自答 -
数据来源与口径说明:全部可回溯至公司定期报告与公开信源
